

————————————————————————————————————————————————
Douchanbé veut convertir l’électricité en levier de puissance régionale
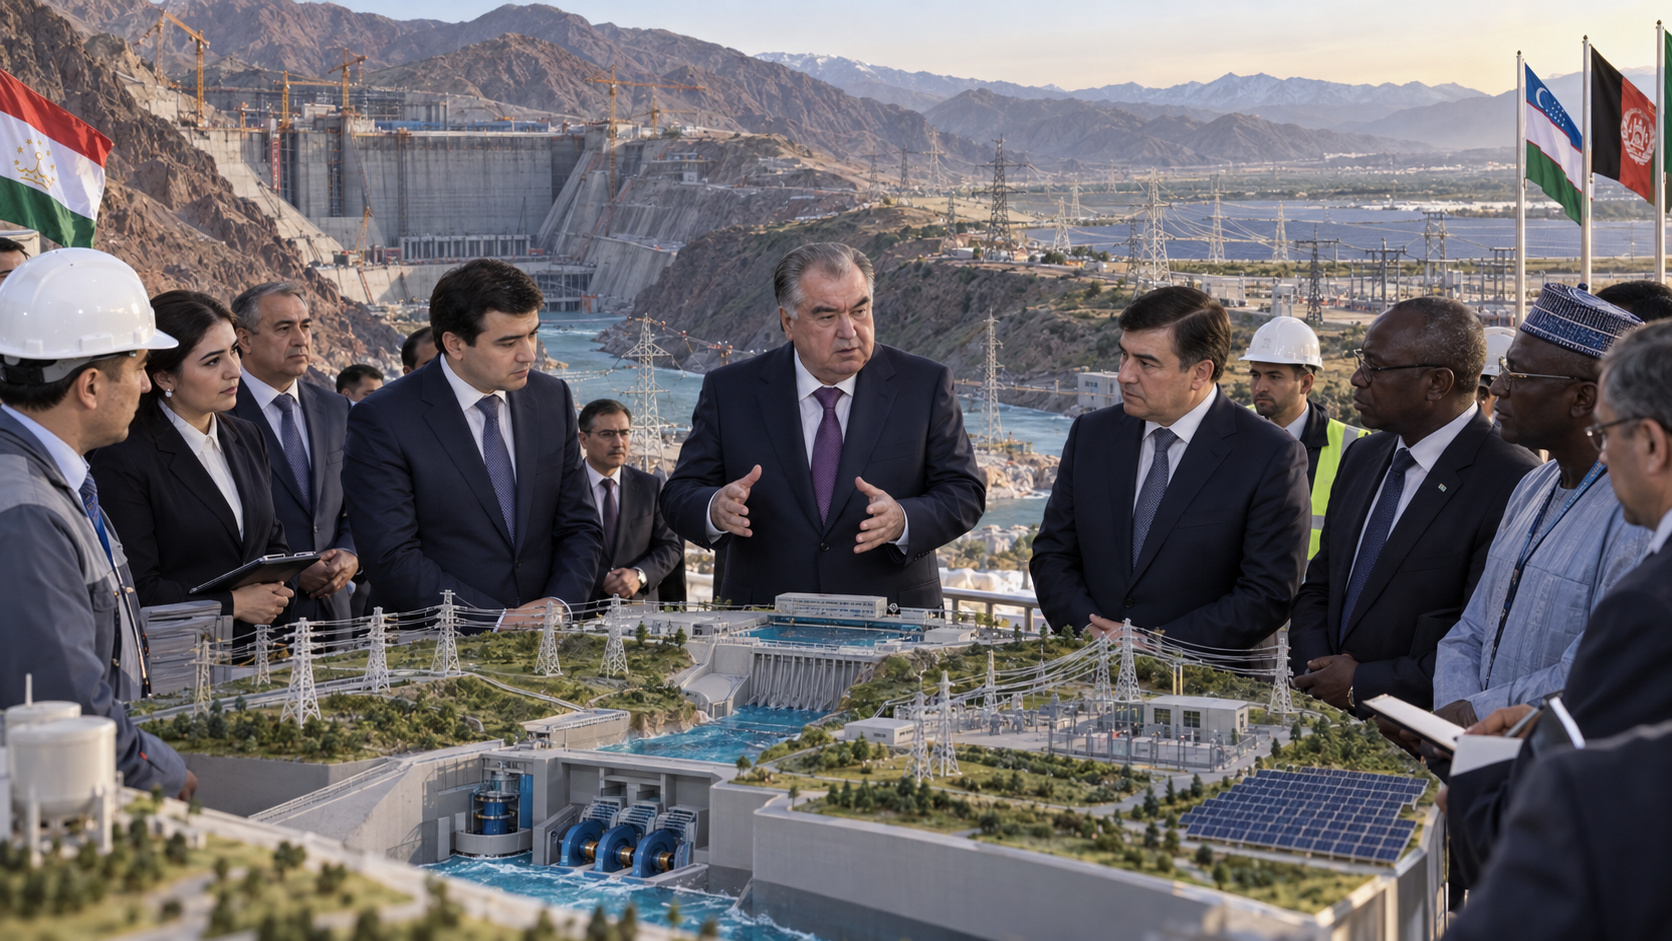
Le Tadjikistan a engagé en 2026 une phase plus structurée de sa politique électrique : augmenter les capacités de production, moderniser les réseaux, réduire les pertes et élargir les possibilités d’exportation. Cette orientation n’est pas une simple déclaration politique. Le Programme de développement du secteur électrique pour 2026-2030 a été approuvé par le gouvernement le 26 novembre 2025, sous le numéro 648, avec un plan d’action et une obligation de suivi annuel. Son objectif explicite est d’articuler sécurité énergétique intérieure et valorisation régionale du potentiel hydroélectrique.
Fait établi — Le titre du référentiel évoque un « accroissement des exportations énergétiques », mais les documents disponibles au 4 septembre 2026 établissent surtout une stratégie d’augmentation et des investissements qui doivent la rendre possible. Ils ne démontrent pas encore que l’objectif de 5 milliards de kilowattheures d’exportations fixé pour 2030 est atteint. L’enjeu d’investigation consiste donc à distinguer ce qui est déjà réalisé de ce qui demeure une capacité future ou un scénario commercial.
Un programme 2026-2030 doté d’objectifs mesurables
Fait établi — Le texte gouvernemental prévoit 2 680 MW de nouvelles capacités hydroélectriques, 253 MW supplémentaires grâce à la reconstruction de centrales existantes et la restauration de 440 MW de capacités perdues du fait du vieillissement des équipements. Il ajoute un objectif de 1 500 MW de solaire, une baisse des pertes à 3 % sur les réseaux de transport et à 9 % sur les réseaux de distribution, ainsi qu’un relèvement des exportations à 5 milliards de kWh.
Fait documenté — Deux chiffres officiels proches sont publiés pour la production de 2025 : environ 24 milliards de kWh dans le bilan gouvernemental de janvier 2026 et 24,2 milliards dans le message présidentiel de décembre 2025. Cette différence ressemble à un effet de calendrier ou d’arrondi, mais aucune ventilation publique consultée ne permet de la réconcilier formellement. Il est donc plus rigoureux de retenir un ordre de grandeur de 24 à 24,2 milliards de kWh.
Analyse — La croissance de l’offre ne supprime pas la tension sur le système. La présidence estime que la demande intérieure pourrait augmenter de 31 % entre 2025 et 2030 et reconnaît des restrictions temporaires d’alimentation. La stratégie d’exportation reste ainsi inséparable de la capacité à satisfaire la consommation domestique, notamment en hiver.
Rogoun, solaire et réseaux : les faits déjà établis
Fait établi — Plusieurs éléments matériels montrent que le programme repose sur des chantiers réels. Le projet hydroélectrique de Rogoun reste le pilier de la montée en puissance. Le 30 juin 2026, la Banque mondiale a approuvé une deuxième phase de financement soutenue par une subvention de 300 millions de dollars de l’Association internationale de développement. À pleine capacité, l’institution estime que Rogoun pourrait produire environ 14 400 GWh par an, soit près de 60 % de la production électrique actuelle du pays. Une partie de cette future énergie doit pouvoir alimenter les marchés du Kazakhstan et de l’Ouzbékistan.
Fait documenté — Le calendrier reste progressif. Le 21 août, Emomali Rahmon a confirmé la poursuite des travaux et le remplacement d’équipements temporaires. Les communications officielles placent le prochain grand groupe de Rogoun en 2027, et non comme une capacité déjà acquise en 2026. Les travaux, les financements et les équipements sont établis ; la production annuelle finale demeure une capacité future.
Zone d’incertitude — Le solaire constitue le second axe de diversification. Deux centrales totalisant 500 MW, à Asht et Jaihun, ont été lancées avec une échéance annoncée pour août 2026. Au 4 septembre, les sources institutionnelles consultées ne permettent pas de confirmer leur mise en service commerciale complète. Elles doivent donc être décrites comme projets engagés dont le statut final reste à documenter.
Exporter davantage suppose d’abord un système capable de livrer
Fait documenté — La politique tadjike ne se résume pas à construire des barrages. Réduction des pertes, facturation numérique, collecte des paiements et réforme financière des entreprises électriques conditionnent le modèle exportateur. La Banque mondiale indique que les pertes de transport seraient passées de 3,3 % en 2024 à 3,1 % en 2025, tandis que celles de distribution auraient reculé de 19,2 % à 15,6 %. Le progrès est mesurable, mais la cible de 9 % pour la distribution reste encore éloignée.
Fait établi — Le Tadjikistan exporte déjà de l’électricité vers des voisins, notamment l’Afghanistan et l’Ouzbékistan. Mais le grand saut vers l’Asie du Sud dépend du CASA-1000. La Banque mondiale décrit ce projet de 1,2 milliard de dollars comme destiné à permettre le transfert saisonnier d’un maximum de 1 300 MW d’électricité hydroélectrique excédentaire depuis le Tadjikistan et le Kirghizistan vers l’Afghanistan et le Pakistan.
Zone d’incertitude — En janvier 2026, CASA-1000 n’était pas présenté comme un marché pleinement opérationnel. Les documents parlent encore de travaux, de reprise du segment afghan et d’un futur mécanisme de partage des revenus qui ne sera activé qu’une fois la ligne opérationnelle. L’accroissement des exportations vers le Pakistan reste donc une projection soutenue par une infrastructure avancée, non un flux commercial déjà établi.
Ce que l’Afrique peut retenir d’un pays enclavé riche en énergie
Fait documenté — Pour l’Afrique, l’expérience tadjike est pertinente parce qu’elle associe trois problèmes familiers : abondance de ressources énergétiques, insuffisance des réseaux et difficulté à transformer une capacité nationale en marché régional. L’Union africaine accélère la mise en œuvre du Marché unique africain de l’électricité, l’AfSEM, afin de relier marchés nationaux et pools régionaux. En juillet 2026, le troisième forum AfSEM à Accra a de nouveau placé l’intégration des réseaux et les règles de marché au centre de cette trajectoire.
Analyse afrocentrée — Le parallèle ne consiste pas à reproduire Rogoun. Il porte sur la séquence institutionnelle : produire, renforcer les lignes, réduire les pertes, établir des règles de règlement, puis vendre au-delà des frontières. Une centrale excédentaire ne crée pas automatiquement un marché régional si les lignes sont congestionnées, les opérateurs financièrement fragiles ou les mécanismes de compensation mal harmonisés.
Analyse afrocentrée — Une autre leçon concerne la souveraineté énergétique. L’exportation apporte des devises et peut améliorer la viabilité du secteur, mais elle devient politiquement fragile si ménages et entreprises subissent simultanément des pénuries. Pour les États africains disposant de grands barrages, de solaire, de gaz ou de géothermie, l’enjeu est de sécuriser la demande nationale et d’affecter une part des revenus transfrontaliers aux réseaux, à l’accès et au développement industriel local.
Les annonces de 2026 ne suffisent pas encore à tout trancher
Zones d’incertitude — Quatre points restent déterminants. Premièrement, l’objectif de 5 milliards de kWh est une cible 2030 : aucune série officielle suffisamment détaillée consultée ne permet encore d’attribuer une progression durable en 2026 au nouveau programme. Deuxièmement, la mise en service commerciale des deux centrales solaires totalisant 500 MW, initialement annoncée pour août 2026, n’a pas pu être confirmée par une publication institutionnelle postérieure.
Zone d’incertitude — Troisièmement, le calendrier de Rogoun demeure évolutif. Les financements et travaux sont vérifiés, mais les gains de production dépendent encore de la construction du barrage, de la montée du réservoir, de l’installation électromécanique et des essais. Quatrièmement, CASA-1000 reste conditionné par l’achèvement de tous les segments, les contrats d’achat, le règlement financier et la disponibilité saisonnière du surplus.
Analyse — La soutenabilité financière mérite enfin une surveillance particulière. Les réformes de tarification et de collecte peuvent renforcer les opérateurs, mais aussi peser sur les ménages si la protection sociale ne suit pas. La réussite ne doit donc pas être mesurée seulement en mégawatts ou en exportations, mais aussi par la continuité de service, le prix supportable, la réduction des pertes et l’usage des revenus.
Trois trajectoires possibles jusqu’en 2030
Projection — Le scénario le plus favorable combinerait l’achèvement progressif de Rogoun, la mise en service effective des nouvelles capacités solaires, la poursuite de la baisse des pertes et l’entrée en exploitation commerciale de CASA-1000. Dans ce cas, l’objectif de 5 milliards de kWh d’exportations pourrait devenir compatible avec une amélioration de la sécurité intérieure, à condition que la hausse de la demande soit absorbée et que les contrats régionaux restent rentables.
Projection — Un scénario intermédiaire verrait les exportations progresser vers les marchés voisins tandis que CASA-1000 et certains groupes de Rogoun accumuleraient des retards. Un scénario défavorable combinerait retards de construction, hydrologie défavorable, croissance plus rapide de la consommation, difficultés financières ou ralentissement des interconnexions. L’État serait alors conduit à arbitrer plus fortement en faveur du marché intérieur.
Conclusion graduée — Au 4 septembre 2026, les données soutiennent une conclusion de niveau B : le Tadjikistan a établi un programme cohérent, financé plusieurs briques majeures et accru sa capacité de production, mais l’accroissement futur des exportations reste conditionnel. La transformation d’un potentiel hydroélectrique en puissance commerciale régionale est engagée ; elle n’est pas achevée.
Les documents qui séparent objectifs, travaux et résultats
Sources institutionnelles principales — Décision n° 648 du gouvernement tadjik et Programme de développement du secteur électrique 2026-2030 ; comptes rendus de la Présidence du Tadjikistan de novembre et décembre 2025, bilan gouvernemental de janvier 2026 et visite de Rogoun du 21 août 2026 ; tableaux de l’Agence des statistiques sur la production et le commerce d’électricité ; communications 2026 de la Banque mondiale sur CASA-1000, Rogoun et la réforme du secteur ; documents de l’Union africaine et de la Banque africaine de développement sur l’AfSEM et l’intégration des marchés électriques africains.
Limites documentaires — Cette base vérifie l’existence du programme, ses cibles, plusieurs chantiers et les mécanismes de financement. Elle reste moins complète sur les volumes mensuels d’exportation en 2026, les dates commerciales exactes de certaines centrales, le détail des contrats d’exportation et la ventilation des revenus. Ces limites sont intégrées à l’analyse plutôt que compensées par des extrapolations.
————————————————————————————————————————————————