

Gouvernance Publique / Commerce
Un nouveau code local entre en vigueur le 1er juin 2026
Le fait central est établi. La loi du pays n° 2026-4 du 15 mai 2026 porte création de la partie « loi du pays » du Code des douanes de Polynésie française. Le projet avait été examiné par la commission de l’économie, des finances et du budget le 7 avril, puis adopté par l’Assemblée de la Polynésie française le 12 mai 2026. Le Conseil des ministres a ensuite fixé l’entrée en vigueur du nouvel ensemble au 1er juin 2026.
Cette réforme remplace une architecture dont le socle remontait à la délibération n° 63-1 du 18 janvier 1963. Entre-temps, les compétences de la Polynésie française avaient profondément évolué avec le statut d’autonomie de 2004, tandis que la matière douanière s’était fragmentée entre l’ancien code, des lois du pays, des délibérations et de nombreux arrêtés. La Direction des douanes présente donc la réforme comme une recodification destinée à restaurer lisibilité, sécurité juridique et efficacité opérationnelle.
Le nouveau Code des douanes polynésien est organisé en deux parties complémentaires : une partie « loi du pays » regroupant les normes relevant de ce niveau et une partie « arrêté » rassemblant les mesures d’application. La structure est répartie en six livres : principes généraux ; prise en charge et dédouanement des marchandises ; régimes particuliers ; opérations privilégiées ; taxes perçues par la douane ; exonérations.
« Souveraine » ne signifie pas souveraineté douanière d’un État indépendant
Le titre du référentiel qualifie la création du code de « souveraine ». Cette formulation peut être conservée comme angle politique, mais elle exige une précision juridique. La Polynésie française est une collectivité d’outre-mer dotée d’une large autonomie au sein de la République française. Elle exerce des compétences locales importantes en matière douanière, mais ne dispose pas d’une souveraineté étatique indépendante comparable à celle d’un État définissant seul l’ensemble de sa politique commerciale extérieure.
La Direction des douanes elle-même présente le nouveau code comme une adaptation du droit douanier au statut d’autonomie de la Polynésie française, avec préservation des compétences de la collectivité. Cette autonomie est réelle : le pays peut adopter des normes douanières relevant de son domaine, organiser des taxes et régimes locaux et structurer son propre corpus. Elle reste cependant encadrée par la Constitution française et par la loi organique statutaire.
L’imbrication est visible dans le Code des douanes français recodifié en 2026. Depuis le 1er mai, plusieurs dispositions nationales sont applicables de plein droit en Polynésie française ou y sont étendues avec adaptations. L’article L. 762-4 réserve expressément les compétences locales résultant de la loi organique de 2004. Le système n’est donc ni entièrement national ni entièrement territorial : il repose sur une répartition normative entre l’État et la Polynésie française.
Une recodification qui transforme surtout la lisibilité et les procédures
Le cœur de la réforme consiste à réunir dans une architecture cohérente des règles dispersées depuis des décennies. La numérotation est uniformisée selon les niveaux livre, titre et chapitre, avec un numéro d’ordre pour chaque article. Cette réorganisation facilite la consultation par les entreprises, les particuliers, les agents des douanes et les juridictions, tout en permettant d’identifier plus clairement la hiérarchie entre la loi du pays et les arrêtés d’application.
La modernisation dépasse toutefois la présentation. Les documents gouvernementaux signalent notamment la création d’un statut d’« opérateur de confiance ». Après audit par l’administration douanière, les entreprises satisfaisant aux exigences de transparence et de conformité peuvent bénéficier d’avantages procéduraux : priorité de certains contrôles, réduction de certaines contraintes et accès à des procédures simplifiées. Le code prévoit des statuts liés au dédouanement ainsi qu’à la sécurité et à la sûreté.
Cette logique déplace une partie de la relation douane-entreprise d’un contrôle uniforme vers une gestion différenciée du risque. Elle peut accélérer les flux pour les opérateurs jugés fiables tout en concentrant les moyens de contrôle sur les opérations présentant davantage d’incertitudes. Son efficacité dépendra néanmoins des critères d’audit, de la transparence des décisions, de l’accès des petites entreprises au dispositif et de la capacité administrative à maintenir des contrôles crédibles.
Un code territorial au cœur du commerce extérieur polynésien
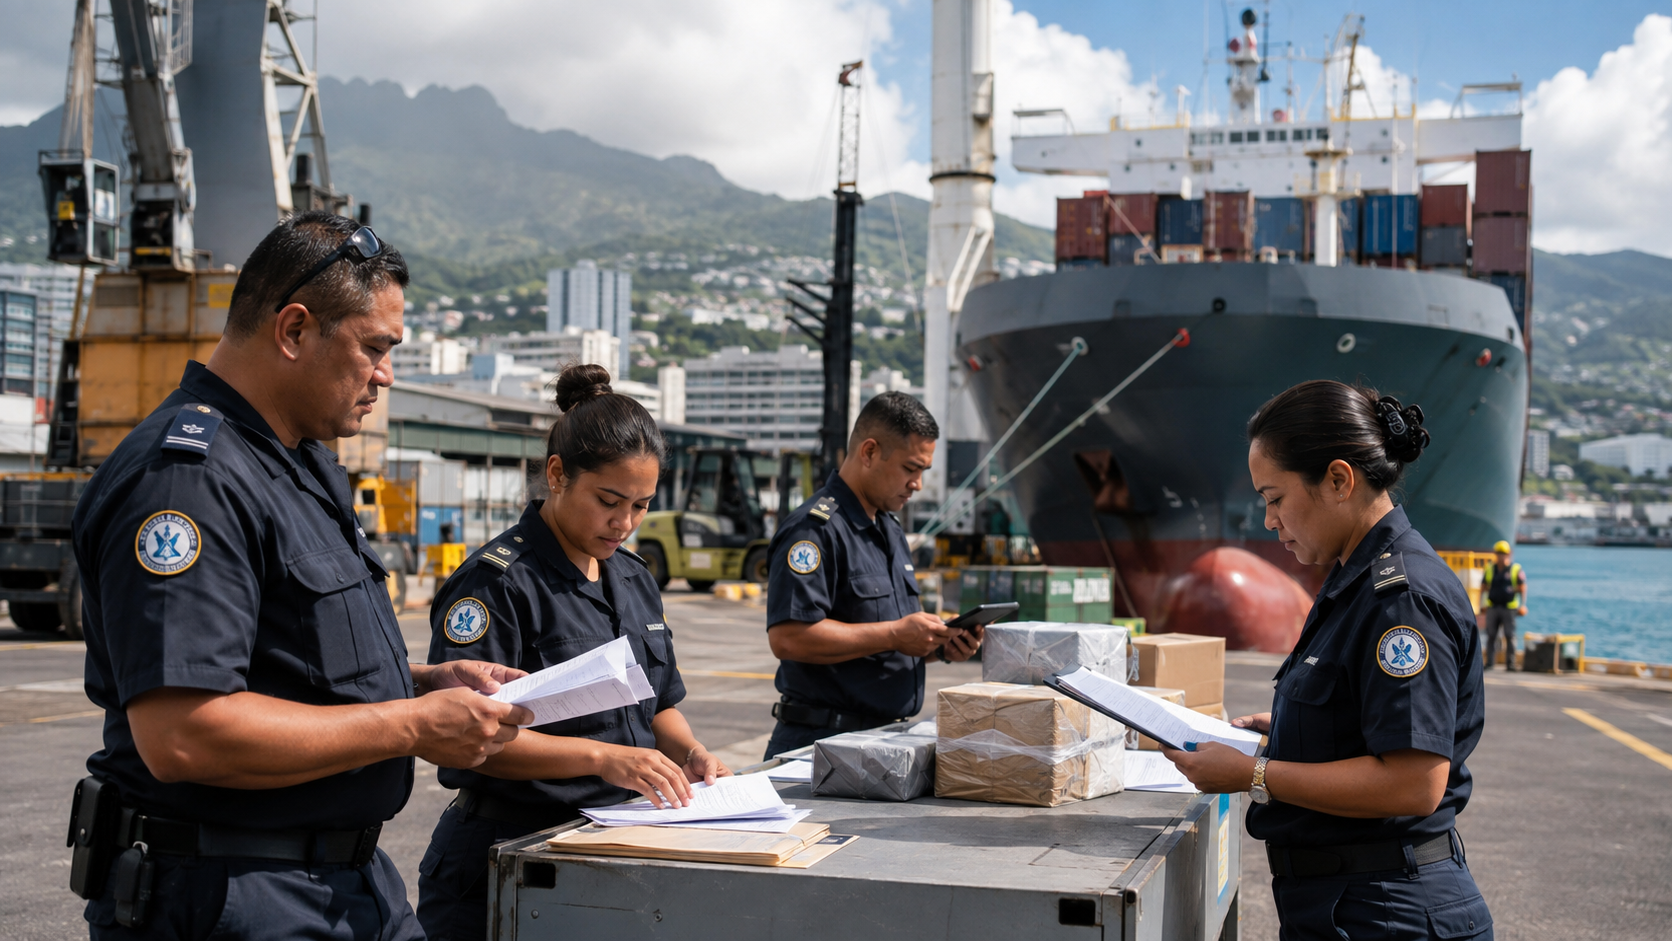
Pour un territoire insulaire éloigné des grands marchés, la douane est à la fois une frontière économique, un outil fiscal, un service de sécurité et une infrastructure commerciale. Les six livres du nouveau code couvrent précisément ces fonctions : entrée et sortie des marchandises, liquidation des droits et taxes, régimes suspensifs, avitaillement, zones franches, exonérations et opérations particulières.
La portée économique de la réforme ne peut cependant être confondue avec une baisse automatique des droits ou une libéralisation commerciale. La recodification organise les règles et modernise plusieurs procédures ; elle ne supprime pas, par elle-même, la fiscalité douanière ni les instruments de protection ou d’exonération déjà mobilisés par le Pays. Les effets sur les prix, les importations ou la compétitivité dépendront des taux, des régimes et des décisions fiscales prises séparément.
L’entrée en vigueur s’accompagne donc d’une phase d’apprentissage. La Direction des douanes a annoncé une cellule conseil pour les entreprises, des fiches explicatives et des ateliers durant l’année 2026. Cette dimension est stratégique : une règle mieux écrite ne réduit les coûts de commerce que si les opérateurs peuvent réellement la comprendre, la prévoir et accomplir les formalités sans multiplication des interprétations contradictoires.
Deux codifications de 2026 se superposent sans se confondre
La réforme polynésienne intervient presque simultanément avec la recodification du Code des douanes français par l’ordonnance n° 2026-265 du 8 avril 2026, entrée en vigueur le 1er mai. Ce calendrier peut donner l’impression d’un code unique décliné localement. Les sources montrent au contraire deux opérations juridiques coordonnées mais distinctes : le code national organise les dispositions de compétence étatique applicables outre-mer ; la loi du pays et son arrêté codifient les matières relevant des compétences polynésiennes.
Le code national définit notamment, pour son application, le territoire douanier polynésien comme comprenant les îles du Vent et les îles Sous-le-Vent ainsi que les archipels des Tuamotu-Gambier, des Australes et des Marquises. D’autres articles précisent les dispositions applicables de plein droit ou adaptées localement. Le droit douanier effectif doit donc être lu en combinant les deux corpus lorsque leurs domaines se rencontrent.
Cette architecture réduit la portée du mot « territorial » s’il est compris comme synonyme d’exclusivité. Le nouveau code est territorial par son champ, son niveau normatif et ses compétences propres ; il ne constitue pas une séparation complète avec le droit français. Pour les opérateurs, la sécurité juridique dépendra précisément de la capacité des administrations à rendre lisible cette articulation entre normes locales et normes étatiques.
Les contestations de 2026 n’ont pas annulé la réforme
Le nouveau code a immédiatement fait l’objet de recours. Le 1er juin 2026, le juge des référés du Conseil d’État a rejeté une demande de suspension de la loi du pays n° 2026-4, estimant que le requérant ne caractérisait pas une urgence justifiant une mesure de sauvegarde à très bref délai. Cette décision n’a donc pas suspendu l’entrée en vigueur du texte.
Le 8 juin, le tribunal administratif de Polynésie française a également rejeté comme manifestement irrecevable une requête dirigée contre l’arrêté n° 717 CM du 28 mai 2026 créant la partie « arrêté » du code, faute d’intérêt actuel, direct et certain à agir. Enfin, le 1er juillet, une demande d’annulation de la loi du pays elle-même a été rejetée par le Conseil d’État comme manifestement irrecevable, les moyens invoqués étant jugés inopérants ou insuffisamment étayés.
Ces décisions permettent d’établir qu’au 25 août 2026 la réforme n’a pas été annulée par ces contentieux. Elles ne doivent cependant pas être présentées comme une validation exhaustive, sur le fond, de chaque disposition du nouveau code. Les rejets reposent principalement sur l’urgence, la recevabilité et la qualité des moyens présentés. La conformité de chaque pouvoir de contrôle ou de chaque mécanisme ne peut donc être déduite globalement de ces seules ordonnances.
Ce que l’Afrique peut retenir d’une souveraineté douanière graduée
Pour l’Afrique, l’intérêt du dossier tient moins au statut constitutionnel particulier de la Polynésie française qu’à une question de capacité publique : comment reprendre la maîtrise d’un droit douanier devenu illisible, dispersé ou inadapté au commerce contemporain ? La réponse polynésienne associe codification, hiérarchie claire des normes, procédures simplifiées, accompagnement des entreprises et gestion du risque par des statuts de confiance.
Cette problématique rejoint directement la mise en œuvre de la Zone de libre-échange continentale africaine. En 2026, la Commission économique des Nations unies pour l’Afrique souligne encore que les engagements de la ZLECAf doivent être convertis en procédures réellement utilisables par les entreprises. Elle développe des guides de commerce étape par étape, renforce les comités nationaux de mise en œuvre et rappelle l’importance des règles d’origine, de la facilitation des échanges et de la modernisation logistique.
Le parallèle révèle toutefois une différence majeure. Une douane nationale ou territoriale peut rechercher une meilleure maîtrise de ses frontières ; la ZLECAf exige simultanément que cinquante-quatre systèmes douaniers deviennent plus compatibles. Pour les États africains, la souveraineté douanière ne signifie donc pas multiplier des procédures nationales isolées, mais disposer de codes lisibles, de données maîtrisées et de capacités de contrôle suffisamment solides pour ouvrir le commerce préférentiel sans perdre la capacité fiscale, sécuritaire et industrielle de l’État.
Les sources institutionnelles qui délimitent réellement la portée du code
Le niveau de preuve du dossier repose sur des textes juridiques, des sites administratifs et des décisions juridictionnelles directement accessibles :
• Assemblée de la Polynésie française : loi du pays n° 2026-4 du 15 mai 2026 ; travaux préparatoires et texte adopté n° 2026-3 LP/APF du 12 mai 2026.
• Direction des douanes de Polynésie française : présentation officielle du nouveau Code des douanes, structure en deux parties et six livres, application à compter du 1er juin 2026.
• Gouvernement de la Polynésie française : communiqué du Conseil des ministres du 27 mai 2026 sur la réforme douanière, le statut d’opérateur de confiance et l’accompagnement des entreprises.
• Légifrance : ordonnance n° 2026-265 du 8 avril 2026 et articles L. 761-1 à L. 766-4 du Code des douanes applicables ou adaptés à la Polynésie française.
• Conseil d’État : ordonnances n° 516229 du 1er juin 2026 et n° 516231 du 1er juillet 2026.
• Tribunal administratif de Polynésie française : ordonnance n° 2600412 du 8 juin 2026 relative à l’arrêté n° 717 CM.
• Union africaine : Accord établissant la ZLECAf et Manuel des règles d’origine.
• Commission économique des Nations unies pour l’Afrique : travaux 2026 sur les guides de commerce, les comités nationaux et l’accélération de la mise en œuvre de la ZLECAf.