

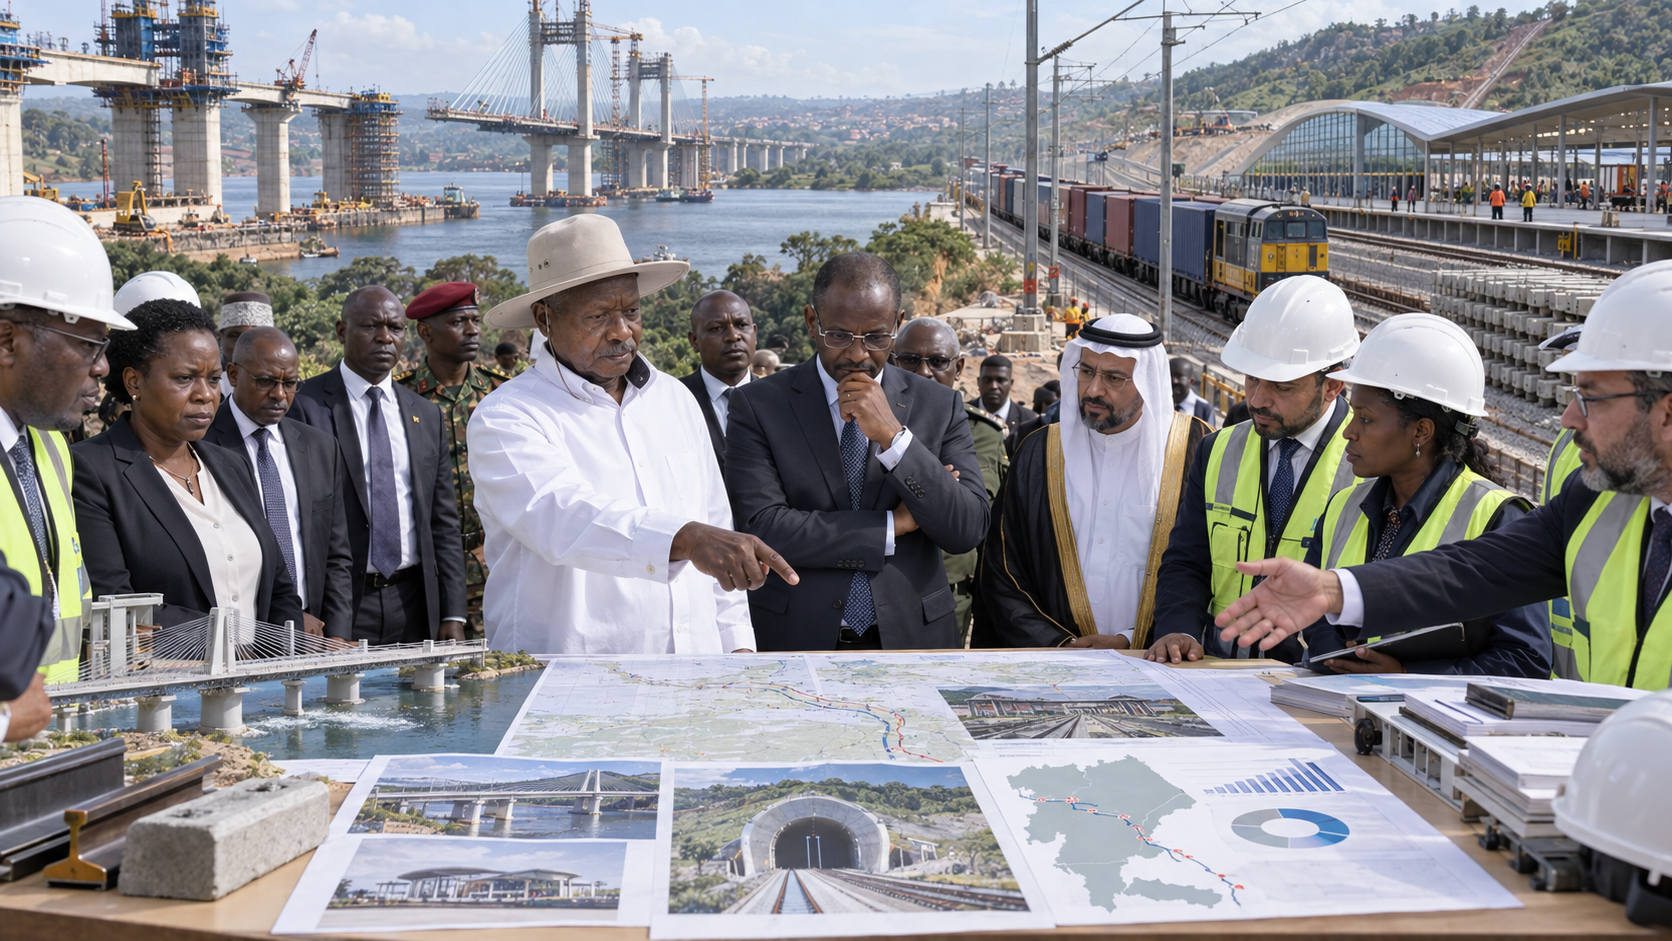
La Banque islamique débloque la plus grosse approbation jamais accordée à un projet ougandais
Le 16 juin 2026, le conseil d’administration de la Banque islamique de développement a approuvé 650,75 millions d’euros pour la section Malaba-Kampala du Standard Gauge Railway ougandais. Le ministère des Finances a présenté cette enveloppe comme le plus important montant jamais approuvé par le conseil de l’institution pour un projet unique en Ouganda.
Cette décision constitue une étape majeure pour un projet dont le contrat de construction s’élève à 2,7 milliards d’euros. L’enveloppe de la Banque islamique représente environ 24 % de ce coût contractuel. Elle ne couvre donc pas à elle seule l’ensemble des besoins de financement du corridor.
Le terme « sécurise » doit être lu avec cette nuance. Les sources établissent l’approbation du financement par la Banque, mais le ministère indiquait encore en juin viser une clôture financière complète d’ici novembre 2026. L’approbation réduit fortement le risque de financement sans démontrer que tous les instruments nécessaires au projet sont déjà signés, tirables et définitivement mobilisés.
Un chantier de 272 kilomètres pensé comme la porte ferroviaire de l’Ouganda vers l’océan Indien
Le projet porte sur environ 272 kilomètres entre Malaba, à la frontière kényane, et Kampala. Le contrat EPC/Turnkey a été signé en octobre 2024 avec le groupe turc Yapi Merkezi et la construction a été officiellement lancée par le président Yoweri Museveni en novembre 2024. Le calendrier initial annonçait 48 mois de travaux.
Le tracé traverse notamment Tororo, Butaleja, Namutumba, Luuka, Iganga, Mayuge, Jinja, Buikwe, Mukono et Wakiso avant Kampala. Il constitue la première phase du réseau SGR national, que l’Ouganda envisage ensuite de prolonger vers le nord, l’ouest et le sud afin de rejoindre le Soudan du Sud, la République démocratique du Congo et le Rwanda.
Le corridor n’a donc de valeur stratégique maximale que s’il fonctionne comme une pièce d’un réseau régional. À l’est, sa connexion au système kényan doit permettre l’accès au port de Mombasa. À l’intérieur de l’Ouganda, il doit progressivement réorienter vers le rail une partie du fret aujourd’hui transporté par camion sur le corridor nord.
Pont sur le Nil, tunnel urbain et six gares concentrent l’appui de la Banque islamique
Le ministère des Finances détaille précisément l’usage prévu des 650,75 millions d’euros. L’appui doit financer le pont ferroviaire de Jinja sur le Nil, long d’environ 553 mètres, ainsi qu’un tunnel de 2,12 kilomètres entre Mbuya et Kampala.
Le financement doit aussi contribuer à six gares : Tororo, Iganga, Jinja, Lugazi, Kampala East et Kampala City. Trois ateliers sont également prévus à Kampala East, Jinja et Tororo. Cette affectation montre que la Banque islamique finance des composants structurants du système, et non une simple tranche indifférenciée du chantier.
Le projet prévoit une voie à écartement standard de 1,435 mètre, avec des vitesses de conception pouvant atteindre 100 km/h pour le fret conteneurisé et 120 km/h pour les voyageurs. Les grands ouvrages sont dimensionnés pour une future double voie, tandis que le système est conçu pour une électrification en courant alternatif 25 kV.
Ces caractéristiques donnent au corridor une capacité potentielle bien supérieure à celle du réseau métrique existant. Mais la performance effective dépendra de la disponibilité du matériel roulant, de l’exploitation commerciale, de la connexion aux terminaux logistiques et surtout de l’interopérabilité avec le réseau kényan.
L’interopérabilité avec le Kenya est désormais une contrainte contractuelle, pas une option politique
En novembre 2025, l’Ouganda et le Kenya ont conclu un accord technique destiné à harmoniser leurs systèmes SGR. Le défi est réel : le Kenya exploite un réseau largement construit selon des standards chinois, tandis que l’Ouganda adopte principalement des standards européens, AREMA, EN et UIC selon les composants.
Les deux États ont convenu d’aligner les paramètres essentiels : voie, structures, alimentation électrique, signalisation, télécommunications, matériel roulant et règles d’exploitation. Le contrat du constructeur Yapi Merkezi impose explicitement que le système ougandais soit compatible avec les réseaux adjacents, en particulier celui du Kenya.
Cette harmonisation est indispensable au modèle économique du projet. Une rupture technique à Malaba imposerait transbordements, délais supplémentaires et coûts additionnels, ce qui détruirait une partie du gain attendu du rail. À l’inverse, une circulation fluide des trains entre Mombasa et Kampala transformerait le projet d’infrastructure nationale en véritable corridor régional.
Le Kenya doit encore achever les extensions vers Kisumu et Malaba. L’intérêt de l’Ouganda dépend donc aussi d’investissements réalisés hors de son territoire. Le risque de coordination régionale ne disparaît pas avec le financement du tronçon ougandais.
Le pari économique repose sur une baisse massive des coûts logistiques et un basculement du fret vers le rail
Le Gouvernement présente le SGR comme un instrument destiné à réduire le coût structurel de l’enclavement. Dans son budget 2025/26, il estimait que le projet pourrait réduire de moitié le coût du transport de marchandises, actuellement évalué à environ 120 dollars par tonne, et ramener le temps de transit entre Mombasa et Kampala d’environ sept jours à une journée.
Le président Museveni a également défendu le rail comme moyen de désengorger les routes, limiter leur dégradation par les poids lourds et réduire le coût du commerce. Le constructeur a évoqué une capacité pouvant atteindre 25 millions de tonnes de fret par an.
Ces chiffres restent des objectifs de performance, pas des résultats acquis. Pour qu’ils deviennent crédibles, le réseau doit capter suffisamment de volumes, offrir des tarifs compétitifs, assurer des départs fiables et être connecté efficacement aux ports, dépôts intérieurs, zones industrielles et frontières.
Pour l’Afrique de l’Est, l’enjeu est plus large : un axe ferroviaire performant peut réduire les coûts de circulation des marchandises entre le littoral et les économies enclavées, améliorer la compétitivité industrielle et soutenir une intégration régionale fondée sur des infrastructures physiques plutôt que seulement sur des accords commerciaux.
Le financement du SGR ajoute toutefois une pression réelle sur la dette et le déficit ougandais
Le coût de 2,7 milliards d’euros est suffisamment important pour peser sur les finances publiques. La stratégie de gestion de la dette de l’Ouganda reconnaît explicitement que le SGR augmente le déficit budgétaire sur plusieurs années et prévoit un mélange de recettes domestiques, titres publics, instruments islamiques en monnaie locale et financements extérieurs concessionnels, non concessionnels et commerciaux.
Le choix d’une combinaison de devises vise à limiter une partie du risque de change : les financements en monnaie locale doivent notamment couvrir le contenu local, tandis que les besoins d’importation exigent davantage de devises étrangères. Cette architecture peut réduire certains risques, mais elle ne les élimine pas.
Le FMI estime en 2026 que la dette publique ougandaise reste soutenable mais que les vulnérabilités ont augmenté. La dette brute est projetée à environ 55,1 % du PIB en 2025/26, et les paiements d’intérêts absorbent une part très élevée des recettes domestiques. L’institution souligne aussi la forte dépendance récente au financement intérieur et aux emprunts extérieurs non concessionnels.
Dans ce contexte, l’appui de la Banque islamique est stratégique s’il améliore les conditions de financement par rapport à des ressources plus coûteuses. Mais les modalités financières détaillées — maturité, coût, période de grâce, calendrier de tirage et garanties — ne sont pas publiées dans les communications institutionnelles consultées.
La clôture financière, les indemnisations foncières et le calendrier complet restent les principaux risques
La première inconnue porte sur le bouclage financier total. L’approbation de 650,75 millions d’euros est acquise, mais elle ne couvre qu’une partie du contrat de 2,7 milliards. Les autres prêteurs, instruments et montants composant la clôture financière complète ne sont pas encore détaillés dans une structure publique consolidée.
La deuxième concerne l’emprise foncière. Le projet avait déjà acquis une majorité du corridor dans les districts orientaux, mais les procédures se poursuivaient encore vers Mukono, Wakiso et Kampala. Le Parlement a rappelé en 2026 que les retards de compensation des personnes affectées peuvent bloquer l’accès des entrepreneurs aux sites et retarder l’utilisation des financements disponibles.
La troisième concerne le calendrier. Les travaux préliminaires, installations de chantier, conception détaillée et préparation d’une usine de traverses ont avancé, mais le calendrier de 48 mois initialement annoncé doit être réévalué à l’aune du bouclage financier réel et de la disponibilité du corridor complet.
Enfin, le modèle d’exploitation reste à surveiller. Le retour économique dépendra du volume effectivement transféré de la route vers le rail, du tarif, des coûts d’exploitation, de la connexion avec le Kenya et de la capacité des extensions futures à élargir le bassin de fret vers la RDC et le Soudan du Sud.
Les documents qui fondent l’enquête
- Banque islamique de développement, 16 juin 2026, approbation de 650,75 millions d’euros pour le Standard Gauge Railway Malaba-Kampala.
- Ministère des Finances, de la Planification et du Développement économique de l’Ouganda, 23 juin 2026, présentation de l’approbation, de ses composantes et de l’objectif de clôture financière en novembre 2026.
- Standard Gauge Railway Uganda, 11 novembre 2024, contrat de construction de 2,7 milliards d’euros avec Yapi Merkezi pour la section orientale.
- Présidence de la République d’Ouganda, 21 novembre 2024, lancement officiel de la construction de la ligne Malaba-Kampala et objectifs logistiques du projet.
- Standard Gauge Railway Uganda, 20 novembre 2025, accord Ouganda-Kenya sur l’harmonisation technique et l’interopérabilité des deux réseaux.
- Ministère des Finances de l’Ouganda, Stratégie de gestion de la dette à moyen terme 2025/26-2028/29, structure de financement du SGR et exposition budgétaire.
- Fonds monétaire international, consultation Article IV 2026 et analyse de soutenabilité de la dette de l’Ouganda.
- Communauté d’Afrique de l’Est, documentation 2025-2026 sur l’intégration du réseau ferroviaire régional et l’harmonisation des standards SGR.