

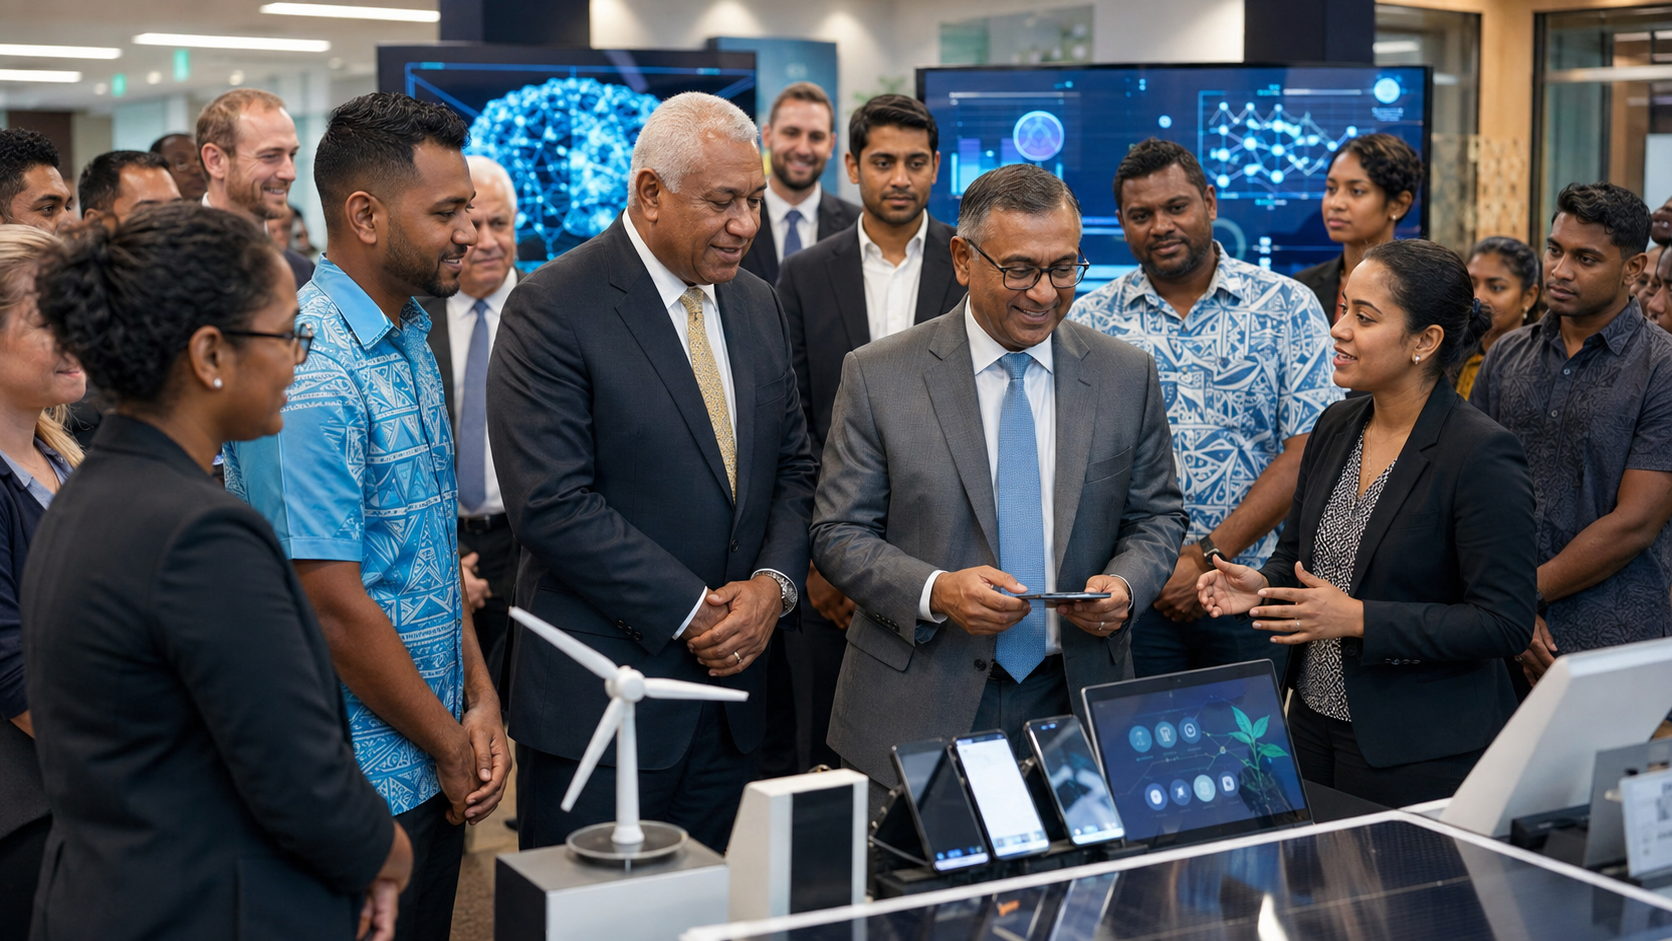
À Suva, l’ouverture du nouvel espace du Fiji Innovation Hub place l’innovation au cœur même de la banque centrale. Le dispositif donne aux Fidji un outil concret pour rapprocher régulation, entrepreneuriat et finance numérique. Mais sa dépendance à des bailleurs, expertises et plateformes extérieurs impose de distinguer ambition souveraine et autonomie technologique déjà acquise.
Un lieu permanent pour un programme déjà lancé
Le 13 août 2026, la Reserve Bank of Fiji (RBF) a officiellement dévoilé, dans son bâtiment de Suva, le nouvel espace physique du Fiji Innovation Hub. La plaque commémorative a été inaugurée par le vice-Premier ministre et ministre chargé des Industries, du Commerce et du Développement des entreprises, Manoa Kamikamica. La banque centrale veut y réunir entrepreneurs, jeunes pousses, investisseurs, administrations, institutions financières et partenaires de développement afin de transformer des idées en solutions testables puis déployables.
Fait établi — L’événement d’août 2026 ne correspond pas à la naissance institutionnelle du Hub. Le programme avait déjà été dévoilé en juillet 2025 dans le cadre d’un partenariat associant la RBF, l’UNCDF, le PNUD, Mastercard et l’agence néo-zélandaise Creative HQ. Une publication de la RBF situe son lancement officiel au cours de 2025. Le 13 août 2026 marque donc surtout le passage d’un programme d’accompagnement à un lieu permanent au cœur de l’autorité monétaire.
Le lendemain, le premier Fintech Showcase a réuni plus de cent innovateurs, entrepreneurs, investisseurs et représentants publics. La RBF y a présenté les résultats de la première année pilote. Le titre du référentiel est donc soutenable à condition de préciser qu’il s’agit de l’inauguration de l’espace physique, et non de la création initiale du programme.
Une banque centrale qui se rapproche des entrepreneurs
L’originalité du dispositif tient moins au bâtiment qu’à son emplacement. Le Hub se trouve dans les locaux de la banque centrale, alors que la RBF demeure simultanément régulateur, superviseur et acteur du développement du système financier. Ce rapprochement réduit la distance entre concepteurs de solutions numériques et institution chargée d’encadrer paiements, finance et inclusion financière.
Fait documenté — Le programme repose sur des activités concrètes : accélération, hackathons, mentorat, formation, mise en relation avec des investisseurs et dialogue avec les régulateurs. L’Activator 2026 a sélectionné sept équipes pour neuf semaines de travail autour des paiements, de l’investissement, de la traçabilité financière des petites entreprises ou de solutions de durabilité. Le Hub présente aussi l’intelligence artificielle comme un outil d’appui à l’expérimentation.
Un autre indice du passage à l’opérationnel apparaît dans le projet de prêt entre particuliers. En mai 2026, le ministère compétent, la RBF et l’initiative du secteur privé de la Banque asiatique de développement ont annoncé la sélection d’un prestataire pour concevoir la première plateforme fidjienne de prêt de pair à pair. L’appel à propositions avait été lancé à travers le Hub. Celui-ci commence donc à servir de passerelle entre innovation, cadre juridique et nouveaux instruments de financement.
La souveraineté technologique, objectif plus que résultat acquis
Le titre associe le Hub à la « souveraineté technologique ». Les documents montrent une volonté fidjienne de produire davantage de solutions localement, de développer les compétences nationales et d’adapter la technologie aux besoins d’un petit État insulaire. Ils ne démontrent pas une autonomie technologique complète.
Analyse — La souveraineté se situe ici dans la capacité à définir les problèmes, encadrer les expérimentations et retenir localement une part croissante de la valeur créée. Le pilotage par la RBF, l’implication du gouvernement et le soutien d’institutions fidjiennes comme HFC Bank, Fiji Airways puis la Fiji Development Bank renforcent cet ancrage.
Mais l’écosystème reste largement soutenu par des partenaires extérieurs. Le Pacific Digital Economy Programme bénéficie de financements de l’Union européenne, de l’Australie et de la Nouvelle-Zélande ; l’UNCDF et le PNUD participent au programme ; Creative HQ apporte une expertise néo-zélandaise ; Mastercard figure parmi les partenaires. Cette architecture n’annule pas la souveraineté, mais montre qu’elle reste à construire. Le test sera de savoir si les compétences, les données, la propriété intellectuelle, le financement et la capacité d’arbitrage restent durablement sous maîtrise fidjienne.
De la fintech à une politique d’industrialisation numérique
À l’origine, le Hub est étroitement lié à la finance numérique et à la stratégie nationale d’inclusion financière. Les partenaires ont associé son lancement à l’élargissement des paiements numériques pour les micro, petites et moyennes entreprises, à l’accès au crédit et à l’assurance, au financement résilient au climat et à la conception de services pour les publics insuffisamment servis.
Fait documenté — Les objectifs annoncés dépassent toutefois la seule fintech. Le programme est pluriannuel et doit s’étendre à d’autres secteurs compatibles avec les priorités nationales. Les autorités fidjiennes mentionnent déjà l’intelligence artificielle, le commerce électronique, l’agritech et la climate-tech. Le Hub vise aussi à positionner Fidji comme un centre régional d’innovation pour le Pacifique.
Analyse — Un petit marché insulaire ne peut rivaliser par la taille avec les grandes économies numériques. Il peut chercher un avantage dans la spécialisation : paiements adaptés aux îles dispersées, services financiers pour les zones maritimes, solutions de résilience climatique, outils pour les MSME et technologies conçues pour des environnements où connectivité, coût du capital et éloignement géographique imposent des contraintes fortes. Le Hub peut ainsi évoluer d’un incubateur vers un instrument de politique industrielle numérique à échelle réduite.
Ce que l’Afrique peut retenir du modèle fidjien
Pour l’Afrique, la comparaison ne doit pas partir de l’idée que le continent serait dépourvu d’initiatives similaires. La Banque du Ghana dispose d’un Innovation Hub et d’un sandbox réglementaire. La Banque centrale du Nigeria utilise elle aussi un environnement contrôlé pour tester de nouveaux produits. En Afrique du Sud, la South African Reserve Bank participe à l’Innovation Hub de l’Intergovernmental Fintech Working Group. Dans l’UEMOA, la BCEAO a engagé des outils dédiés aux fintech.
L’intérêt du cas fidjien est ailleurs : il rapproche physiquement la communauté entrepreneuriale, les partenaires financiers et la banque centrale. Pour des économies où la régulation arrive parfois après l’innovation, ce modèle rappelle qu’un régulateur peut apprendre en amont sans abandonner sa fonction de contrôle. Il peut aussi aider les entrepreneurs à intégrer plus tôt les exigences de sécurité, de protection des consommateurs, de lutte contre le blanchiment et de stabilité financière.
Analyse — L’Afrique n’a pas seulement besoin de davantage de start-up ; elle a besoin d’écosystèmes qui réduisent la fuite des talents, consolident des infrastructures locales, facilitent l’accès au capital domestique et transforment l’expérimentation technologique en capacités institutionnelles. Un hub proche d’une banque centrale peut y contribuer, à condition qu’il ne devienne pas un simple canal de diffusion des priorités de ses bailleurs extérieurs.
Dépendances, données et capital : les questions non résolues
Le succès du Fiji Innovation Hub ne peut pas être mesuré au nombre d’événements ou au prestige de ses partenaires. La première question concerne la survie financière des jeunes pousses après l’accélération. Une formation de neuf semaines peut améliorer un projet ; elle ne garantit ni un marché, ni un investissement, ni un passage à l’échelle.
Zone d’incertitude — Les documents consultés ne permettent pas encore d’établir combien d’entreprises issues du Hub ont levé des capitaux privés significatifs, créé des emplois durables, exporté leur technologie ou atteint une clientèle de masse. Le Showcase d’août 2026 documente une première année d’activité, pas encore une transformation structurelle de l’économie numérique fidjienne.
La deuxième question concerne les données. Si les solutions touchent aux paiements, au crédit, à l’identité financière ou à l’intelligence artificielle, la maîtrise de l’hébergement, de la cybersécurité, des interfaces et des fournisseurs de cloud devient centrale. La propriété intellectuelle et la dépendance aux plateformes mondiales doivent aussi être surveillées. Enfin, la présence de grands partenaires privés et de bailleurs internationaux exige une gouvernance lisible : les priorités du Hub doivent rester alignées sur les besoins nationaux.
Le véritable test commencera après l’inauguration
L’ouverture du nouvel espace constitue un jalon institutionnel, pas une conclusion. La RBF a annoncé que le Hub poursuivrait ses programmes d’accélération, de mentorat et de construction d’écosystème durant sa deuxième année. Le ministère chargé des Communications et la Fiji Development Bank ont rejoint les soutiens du programme, ce qui peut renforcer la liaison entre politique numérique, financement public et entrepreneuriat.
Projection — Si le Hub convertit ses premières cohortes en entreprises viables, renforce l’investissement local, fait émerger des solutions exportables vers d’autres îles du Pacifique et conserve une maîtrise nationale sur les infrastructures critiques, il pourra devenir un outil de souveraineté technologique au sens fort. Si les projets restent dépendants de subventions, de fournisseurs étrangers et de programmes temporaires, l’inauguration restera surtout le symbole d’un écosystème encore fragile.
Pour l’Afrique, la distinction est essentielle. La souveraineté numérique ne se décrète pas par la création d’un bâtiment. Elle se construit lorsque l’État, les régulateurs, les universités, les entreprises et les investisseurs peuvent apprendre ensemble, financer des solutions locales et en garder la maîtrise stratégique. Fidji expérimente cette architecture à petite échelle ; sa valeur comparative dépendra des résultats vérifiables des prochaines années.
Les documents institutionnels qui bornent l’analyse
Reserve Bank of Fiji, Press Release No 22, 13 août 2026 : ouverture officielle du nouvel espace du Fiji Innovation Hub au siège de la banque centrale, partenaires et objectifs institutionnels.
Reserve Bank of Fiji, Media Note du 18 août 2026 : bilan du premier Fintech Showcase tenu le 14 août, plus de cent participants, première cohorte de l’Activator Programme et partenaires de la deuxième année.
Programme des Nations unies pour le développement, communiqué du 18 juillet 2025 : conception initiale du Hub, financement par le Pacific Digital Economy Programme, objectifs d’inclusion financière et ambition régionale.
Reserve Bank of Fiji, Fiji Innovation Hub e-Newsletter, septembre 2025 : chronologie du lancement, orientation fintech et partenaires de la première année.
Fiji Innovation Hub, Activator 2026 : sept équipes, neuf semaines d’accompagnement, mentorat, accès aux régulateurs et recours aux outils d’intelligence artificielle.
Pacific Private Sector Development Initiative de la Banque asiatique de développement, 20 mai 2026 : sélection du prestataire chargé de développer la première plateforme fidjienne de prêt de pair à pair après un appel à propositions lancé via le Hub.
Bank of Ghana, Innovation Hub et Regulatory Sandbox ; South African Reserve Bank, Fintech and IFWG Innovation Hub ; Banque centrale du Nigeria, Regulatory Sandbox : éléments comparatifs africains.