

La Rédaction | 2 novembre 2026 | Gabon
Au Gabon, le développement des paiements par téléphone pose une question très concrète : qui répond lorsqu’un montant est débité, contesté ou indisponible ? Le projet de loi examiné le 8 octobre 2026 prolonge une réforme nationale. Sa portée doit être lue avec les protections régionales déjà prévues, les conditions des prestataires et les besoins quotidiens des commerçants. [1]
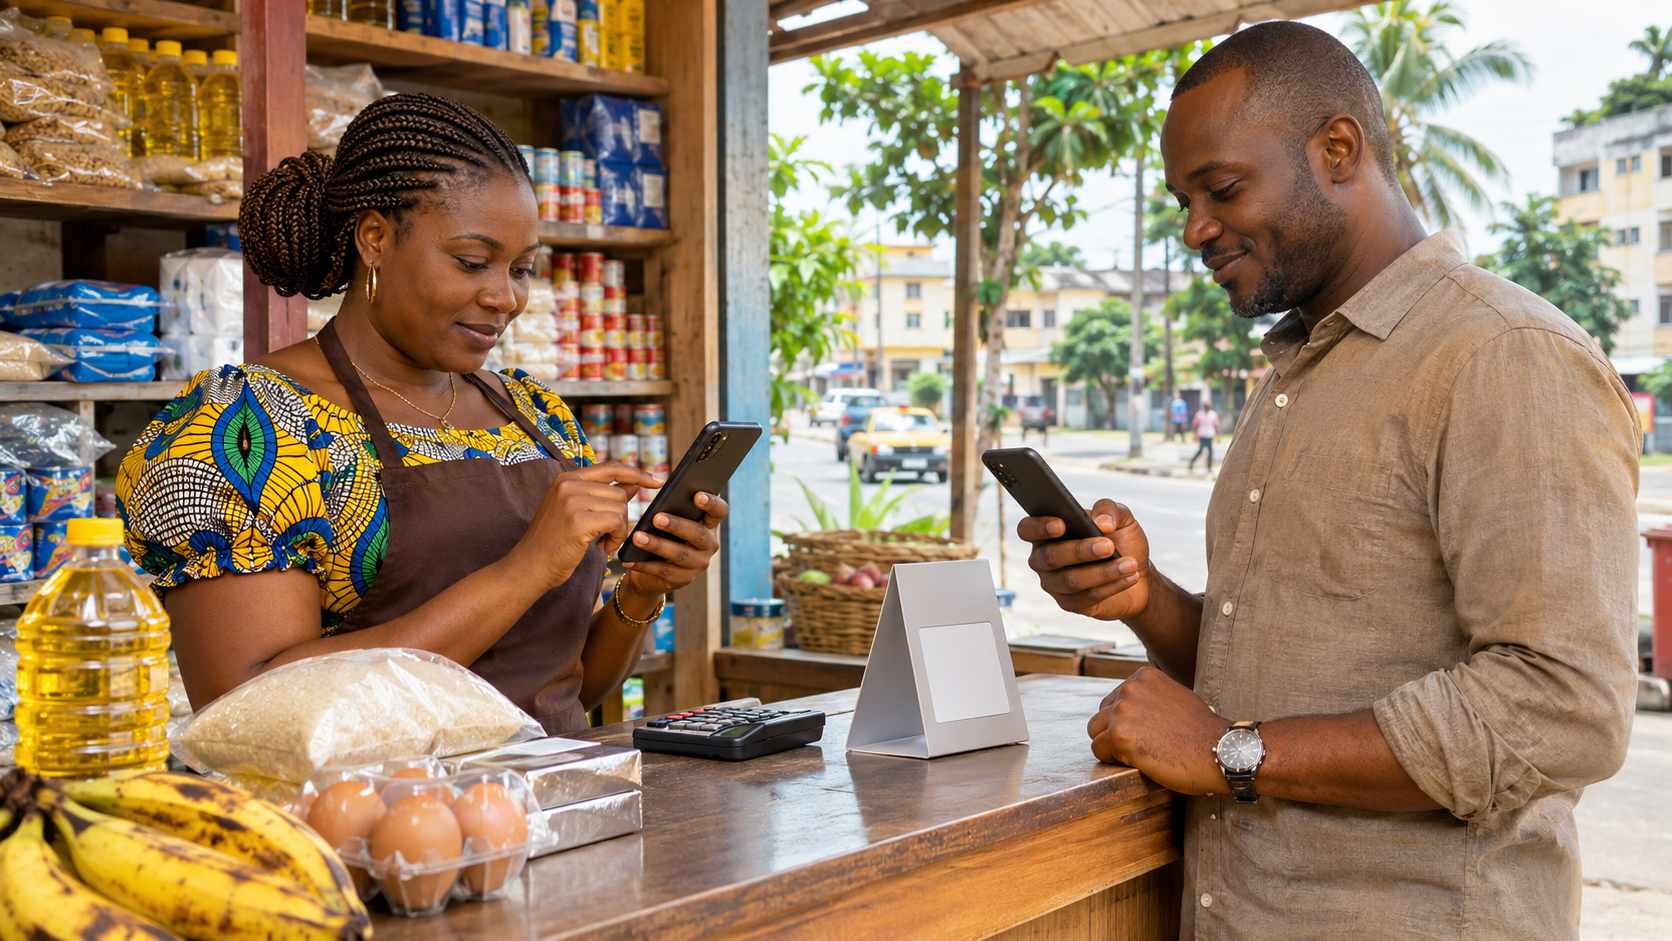
Au comptoir, un paiement doit pouvoir être expliqué Pour une commerçante, accepter un téléphone à la place des espèces n’a de sens que si elle sait combien elle recevra et quand elle pourra utiliser cette recette. Pour son client, la question symétrique est de connaître le montant prélevé et le moyen de contester une erreur. Ce sont deux faces d’une même transaction, mais leurs contrats, leurs coûts et leurs recours peuvent différer. Une interface commune ne supprime pas ces différences. Le communiqué du Conseil des ministres du 8 octobre présente un projet de ratification et de modification de l’ordonnance n°0002/PR/2026, qu’il date du 26 février. Il annonce une migration progressive des paiements publics et privés ainsi qu’un effort d’éducation financière. Le document atteste une étape gouvernementale ; il ne suffit pas à établir la promulgation de la loi de ratification ni le détail des dispositions modifiées. [1] Il faut ainsi séparer les règles régionales opposables, les évolutions nationales annoncées et la qualité fournie au guichet. Le nombre d’outils installés ne mesure pas, à lui seul, la confiance : celle-ci dépend aussi de la résolution des paiements bloqués, du coût des retraits et de la possibilité d’obtenir une réponse compréhensible.
De MADIGIPAIE au projet de ratification Le 9 décembre 2025, le gouvernement a présenté MADIGIPAIE, avec l’appui de la BEAC et du GIMAC, comme un programme de paiement marchand reposant sur des codes QR interopérables. Il déclarait alors plus de mille codes déployés. Ce chiffre constitue une annonce de déploiement : il ne renseigne ni sur le nombre de commerces actifs chaque mois, ni sur le volume des transactions réussies, ni sur la répartition géographique des usages. [2] Une communication officielle du 27 février 2026 décrit l’extension du programme aux TaxiGab et la sensibilisation des chauffeurs. Celle publiée le 3 juillet rapporte une rencontre entre le ministre Mark Alexandre Doumba, le maire de Libreville Eugène M’Ba et des commerçants. La mairie y propose son concours au recensement et à l’accompagnement. Ces étapes montrent une mobilisation administrative et commerciale ; elles ne prouvent pas que tous les taxis ou tous les marchés disposent déjà du service. [3][4] L’index du Journal officiel répertorie bien l’ordonnance sur les paiements digitaux, sous la référence utilisée en octobre par le Conseil. L’index ne donne toutefois pas, sur la page consultée, l’ensemble de ses articles. Il faut ainsi éviter de transformer le résumé gouvernemental du projet de ratification en mode d’emploi juridique complet, ou de lui attribuer une interdiction générale des espèces qui n’est pas établie par les pièces examinées. [1][9]
Des fonds distincts et des conditions accessibles Le règlement CEMAC n°04/18 du 21 décembre 2018 apporte un socle précis. Son article 38 impose un contrat exposant notamment tarifs, responsabilités et contestations ; l’article 42 prévoit des informations sur le montant, les frais et la référence de l’opération. Les articles 52 à 54 réservent les fonds confiés aux établissements de paiement aux opérations des clients et organisent leur cantonnement, avec une protection contre les autres créanciers. [5] Cette séparation patrimoniale ne doit pas être assimilée à une assurance illimitée contre tout incident. Une panne, une usurpation d’identité, un transfert vers un mauvais destinataire et une difficulté financière du prestataire ne posent pas le même problème. Les qualifier correctement permet de rechercher le bon responsable et le bon recours. Présenter toutes ces situations sous le seul mot de sécurité empêcherait l’usager de comprendre ce qui est effectivement protégé. Pour comparer les offres, un commerçant devrait pouvoir reconstruire le coût d’un cycle complet : recevoir une vente, transférer la recette puis, si nécessaire, retirer des espèces. Un paiement présenté comme peu coûteux peut avoir une économie différente selon la façon dont l’argent est ensuite utilisé. Il faut donc distinguer les tarifs de chaque service, les éventuelles promotions et la somme finalement disponible. Cet examen est un critère pratique d’évaluation, pas une grille tarifaire uniforme déjà vérifiée.
Réclamation : garder une trace et identifier son régime L’article 44 du règlement sur les paiements exige un dispositif permanent, accessible par plusieurs canaux, qui trace les réclamations et engage le prestataire sur un délai de traitement. Il ne fixe pas lui- même un délai chiffré unique. Pour les distributeurs mandatés, le même texte maintient la responsabilité du prestataire dans le périmètre des opérations confiées. Le kiosque ou l’intermédiaire ne doit donc pas faire disparaître l’établissement auquel rattacher la demande. [5] Un dispositif distinct encadre les réclamations des consommateurs de produits et services bancaires. Le règlement COBAC R-2020/06 prévoit leur traitement gratuit, un accusé de réception dans les dix jours ouvrables et une réponse dans les quarante-cinq jours suivant la réception. Il organise aussi la médiation et préserve l’accès à la juridiction compétente. Ces règles doivent être rapportées à leur champ d’application, et non annoncées comme une promesse générale de remboursement sous quarante-cinq jours. [6] La définition régionale du consommateur vise la personne physique qui agit hors de son activité professionnelle. Un commerçant utilisant un compte pour ses ventes ne relève donc pas automatiquement du même régime qu’un particulier faisant ses achats. [7] Dans les deux cas, conserver la référence, la date, le montant et les échanges avec le prestataire facilite l’instruction. Une capture d’écran présentée par un tiers ne dispense pas de vérifier, dans son propre service, l’état du paiement ; les éléments disponibles doivent permettre de distinguer l’ordre initié de son dénouement.
L’interopérabilité se juge à l’usage des réseaux L’instruction BEAC n°001/GR/2018 pose une exigence d’échange entre les plateformes monétiques de la CEMAC et encadre la compensation et le règlement des transactions concernées dans la région. [8] Cette architecture permet de penser les paiements au-delà d’un opérateur isolé. Elle ne démontre cependant pas que chaque liaison commerciale fonctionne, à toute heure, sans frais ni incident. L’interopérabilité réglementaire, la connexion technique et la disponibilité effective restent trois objets à vérifier. Le Gabon peut agir sur cette dernière étape par ses administrations, ses collectivités, ses commerçants et ses associations d’usagers. La rencontre de Libreville identifie précisément un rôle municipal d’accompagnement. [4] Pour être utile, une formation devrait permettre de reconnaître son prestataire, de
confirmer le destinataire, de retrouver ses tarifs et de déposer une réclamation. Distribuer un support de paiement sans cet apprentissage déplacerait une part du travail et du risque vers le vendeur. Les recettes publiques demandent également une chaîne claire. Il faudrait pouvoir relier le paiement à une dette déterminée, à son enregistrement comptable et à une quittance accessible. Cette exigence de conception dépasse le simple affichage d’un succès sur téléphone. Elle vaut aussi pour les conditions de conservation des données, les accès autorisés et la continuité du service : la décision publique doit pouvoir être contrôlée à chacune de ces étapes, même lorsque l’outil est fourni par un prestataire extérieur.
Les informations qui manquent encore à l’évaluation Les documents réunis au 2 novembre 2026 ne permettent pas d’établir une grille nationale consolidée des coûts supportés par les clients et les commerçants de MADIGIPAIE. Ils ne fournissent pas davantage un bilan complet des transactions échouées, des remboursements, des délais de résolution ou des commerces régulièrement actifs. Cette limite documentaire ne signifie pas que ces données n’existent pas ; elle empêche de transformer une annonce institutionnelle en mesure indépendante de performance. La version intégrale et consolidée des dispositions nationales, le parcours parlementaire de la ratification et les textes d’application effectivement publiés doivent aussi être rapprochés. Une référence inscrite dans un index ne résout pas toutes les questions de portée, de calendrier et d’articulation avec les règles régionales. L’article s’appuie donc sur les instruments communautaires consultables pour exposer les protections établies, et attribue au gouvernement les objectifs de réforme nationale. L’accessibilité ne peut enfin être déduite de la seule présence d’un téléphone. La couverture réseau, les difficultés d’identification, les usages des personnes âgées ou le besoin de liquidités doivent être évalués sur le terrain. L’assistance en cas de panne ou de perte d’un appareil mérite aussi une enquête. Ces questions constituent des besoins d’enquête ; aucune fréquence nationale d’exclusion n’est avancée ici.
Trois trajectoires pour une adoption durable Une première trajectoire serait celle d’un développement accompagné : tarifs lisibles, commerçants formés, contrats accessibles et recours suivis. Ses indicateurs seraient le nombre de points réellement actifs, le coût total d’un usage courant et le délai de résolution des incidents. Une progression de ces résultats donnerait une base plus solide à l’extension du programme que le seul cumul des codes distribués. Une deuxième trajectoire verrait les inscriptions augmenter sans usage régulier. Des supports pourraient rester visibles alors que les transactions continueraient surtout en espèces, par manque de confiance ou d’intérêt économique. Une troisième ferait croître les volumes mais aussi les contestations, si l’assistance et les capacités de traitement ne suivaient pas. Ces scénarios sont des hypothèses de suivi, non des diagnostics déjà établis sur MADIGIPAIE. Une personne doit comprendre ce qu’elle paie, savoir où se trouve sa recette et identifier qui lui répond. Le cadre régional fournit des prises juridiques ; la réforme nationale et son déploiement doivent en rendre l’usage concret. Le droit, le coût et le service rendu permettront de juger la transformation des paiements au Gabon.
Textes régionaux et communications gabonaises consultés [1] Présidence de la République gabonaise, communiqué du Conseil des ministres du 8 octobre 2026, publié le 9 octobre, rubrique Économie numérique : projet de ratification et de modification de l’ordonnance sur les paiements digitaux. [2] Gouvernement gabonais, présentation de MADIGIPAIE, 9 décembre 2025 : lancement et nombre de codes QR annoncés. [3] Même institution, lancement de MADIGIPAIE dans les TaxiGab, 27 février 2026. [4] Même institution, rencontre avec les commerçants de Libreville, publication du 3 juillet 2026.
[5] CEMAC, règlement n°04/18/CEMAC/UMAC/COBAC du 21 décembre 2018 relatif aux services de paiement, original publié par la BEAC, notamment articles 38, 42, 44, 52 à 54 et 64. [6] COBAC, règlement R-2020/06 du 30 juillet 2020 relatif au traitement des réclamations des consommateurs, articles 7 à 10 et dispositions de médiation. [7] Comité de stabilité financière en Afrique centrale, Revue de la stabilité financière, édition 2020, encadré 4, page 52 : définition du consommateur. [8] BEAC, instruction n°001/GR/2018 du 10 août 2018 sur l’interopérabilité et l’interbancarité, articles 2 à 7. [9] Journal officiel de la République gabonaise, index des ordonnances, entrée n°0002/PR/2026 datée du 26 février 2026, consultée le 2 novembre 2026.