

États-Unis > New York
Économie politique / Renseignement open source institutionnel
À New York, le protocole est passé du concept au texte négocié
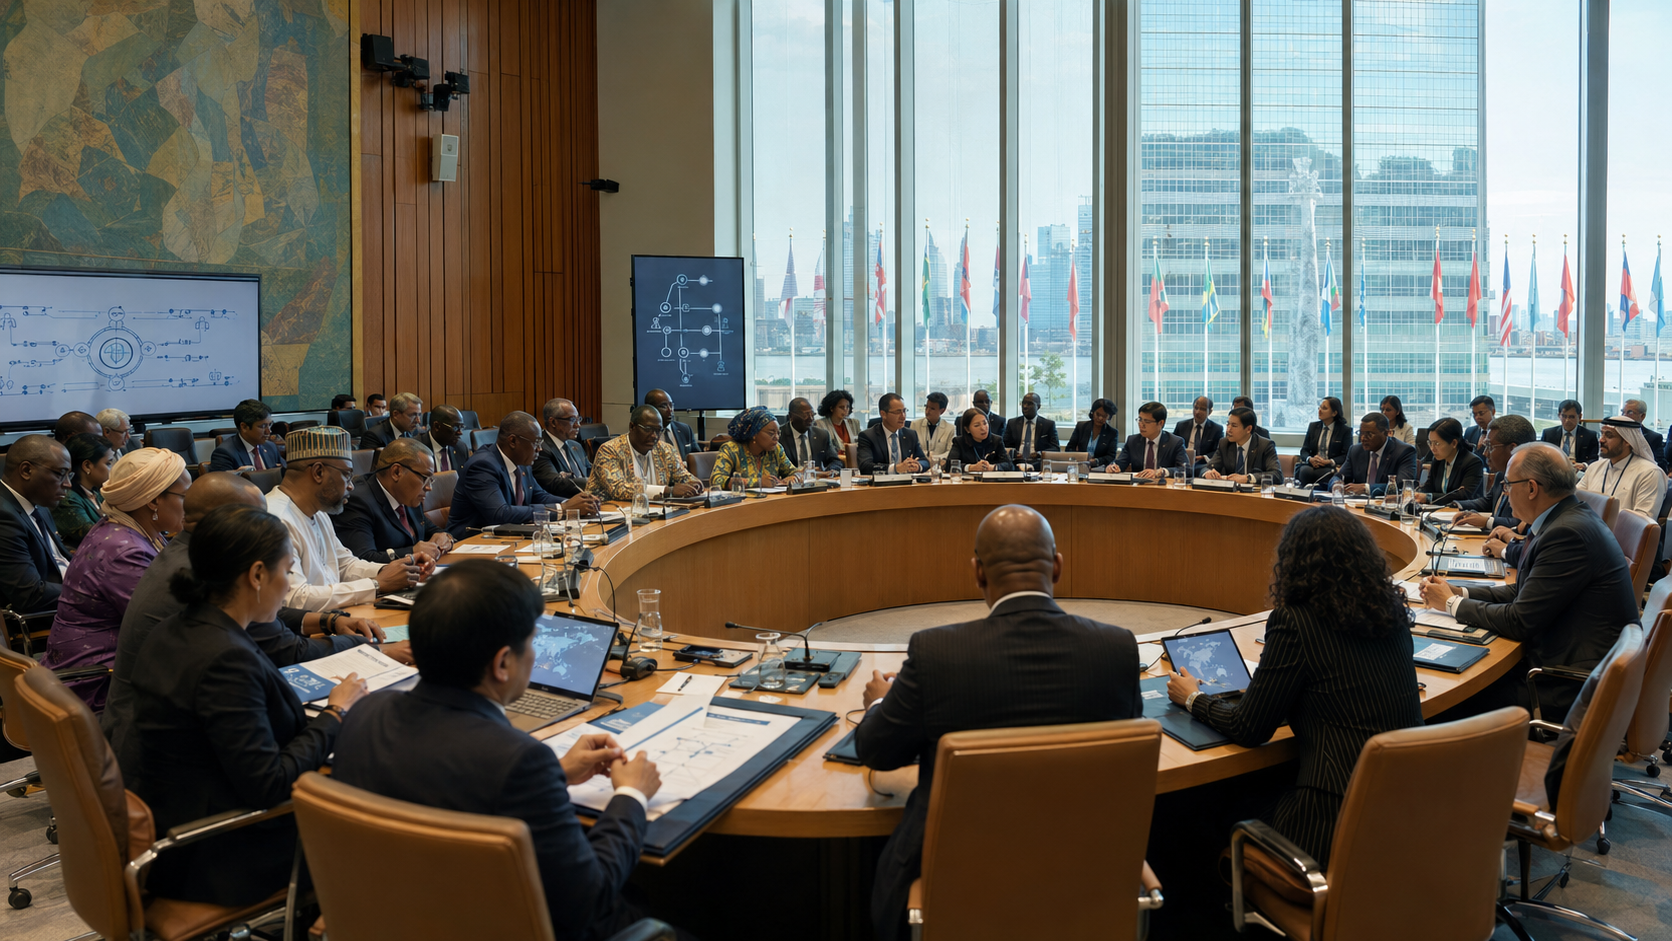
Le 12 août 2026, au siège des Nations unies à New York, les co-responsables du Workstream III ont présenté pour la première fois en séance plénière le projet de protocole consacré à la prévention et à la résolution des litiges fiscaux transfrontaliers. Ce passage à un texte de négociation constitue le fait nouveau central du dossier : le processus n’est plus limité à des notes d’orientation ou à des listes de mécanismes possibles. Il existe désormais un projet structuré, discuté article par article par les États.
Le mot « lancement » doit toutefois être employé avec précision. Le protocole n’est ni adopté, ni signé, ni entré en vigueur. Le Workstream III existe depuis 2025 et le sujet du second protocole avait été choisi par consensus lors de la session d’organisation de février 2025. Ce qui s’est produit en août 2026 est le lancement de la négociation plénière d’un premier projet juridique complet. La version présentée reste amendable et doit encore traverser plusieurs sessions avant une éventuelle soumission à l’Assemblée générale en 2027.
Pour l’Afrique, l’enjeu dépasse la technique procédurale. Les litiges fiscaux internationaux opposent souvent des administrations disposant de moyens très inégaux, notamment sur les prix de transfert, les établissements stables ou la répartition de bénéfices au sein de groupes multinationaux. La manière dont seront conçus les mécanismes de règlement déterminera donc en partie la capacité des États africains à défendre leur assiette fiscale sans être enfermés dans des procédures coûteuses ou juridiquement déséquilibrées.
D’un choix de 2025 à un projet juridique en six chapitres
La genèse institutionnelle est établie. Par sa résolution 79/235 du 24 décembre 2024, l’Assemblée générale a créé un comité intergouvernemental chargé de négocier une convention-cadre des Nations unies sur la coopération fiscale internationale et deux protocoles précoces. Le premier porte sur l’imposition des revenus provenant de services transfrontaliers. Pour le second, plusieurs thèmes étaient en concurrence : économie numérisée, flux financiers illicites, litiges fiscaux, ou taxation des particuliers très fortunés.
En février 2025, le Comité a retenu par consensus la « prévention et résolution des litiges fiscaux ». Le Workstream III, codirigé notamment par Marlene Nembhard-Parker pour la Jamaïque et Michael Braun pour l’Allemagne, a d’abord cartographié les difficultés, puis les solutions possibles. Une note de juin 2025 a défini le champ des problèmes ; une note d’octobre 2025 a exploré des mécanismes ; le document CRP.28 du 23 janvier 2026 a préparé la phase de rédaction en annonçant un « zero draft » pour la session d’août.
La cinquième session, du 3 au 13 août 2026, a marqué cette bascule. Les Nations unies indiquent que les délégations ont, pour la première fois, travaillé sur des textes juridiques concrets pour la convention et les deux protocoles. Le 12 août, la plénière a ouvert l’examen du Workstream III à partir d’un projet organisé en six chapitres : définitions ; prévention ; résolution ; consultations lorsqu’aucun instrument fiscal applicable n’existe ; réserves et articulation avec les autres instruments ; enfin échange d’informations, confidentialité et dispositions transversales.
APA, audits conjoints, MAP : le contenu du projet est désormais identifiable
Les mécanismes de prévention proposés sont précisément documentés dans la présentation des co-responsables. Le projet prévoit des accords préalables en matière de prix de transfert, des décisions fiscales anticipées bilatérales ou multilatérales, des dispositifs coordonnés en l’absence d’instrument fiscal applicable, des programmes de conformité coopérative, ainsi que des contrôles simultanés et des audits conjoints. L’objectif affiché est d’éviter qu’un désaccord ne devienne un contentieux en donnant aux administrations et aux contribuables des procédures communes en amont.
Pour la résolution, le projet place la procédure amiable entre autorités compétentes — la Mutual Agreement Procedure ou MAP — au centre de l’architecture. S’y ajoutent la médiation, la conciliation et l’arbitrage. Les co-responsables ont aussi proposé des règles sur les délais, la désignation des intervenants, les frais, la rémunération, la confidentialité et l’assistance des Nations unies. Une innovation potentiellement importante concerne les situations sans convention fiscale bilatérale : certains mécanismes pourraient fonctionner dès lors qu’existe une relation juridique permettant l’échange d’informations fiscales.
Le degré de détail du texte reste lui-même objet de négociation. Plusieurs délégations ont estimé qu’un protocole-cadre ne devrait pas fixer des procédures excessivement rigides, surtout lorsque les systèmes administratifs nationaux diffèrent fortement. Les co-responsables ont reconnu que la frontière entre règles juridiquement contraignantes, accords entre autorités compétentes et lignes directrices ultérieures n’était pas encore stabilisée. Il serait donc excessif de présenter l’architecture d’août comme définitive.
Le vrai désaccord porte moins sur le MAP que sur l’arbitrage
Un consensus relatif apparaît autour de la procédure amiable. Le 12 août, le Groupe africain, s’exprimant par le Ghana, a soutenu le MAP comme mécanisme principal et « cœur » du règlement des différends. Son argument est institutionnel : la négociation reste entre autorités publiques compétentes et préserve davantage la souveraineté fiscale qu’un transfert de décision à un tiers. Le Nigeria, la Zambie, le Kenya, le Maroc et l’Afrique du Sud ont appuyé cette orientation dans leurs interventions nationales.
Le clivage est beaucoup plus net sur l’arbitrage. Le Groupe africain a déclaré ne pas soutenir son inclusion, en invoquant les risques pour la souveraineté fiscale, les contraintes constitutionnelles et la possibilité qu’un État soit entraîné dans une procédure qu’il n’a pas expressément acceptée. Plusieurs délégations africaines ont aussi insisté sur le coût des arbitres, de la représentation technique et des procédures complexes. À l’inverse, l’Allemagne, la France, les Pays-Bas, le Japon et d’autres délégations ont défendu le maintien d’une option arbitrale, notamment comme mécanisme de dernier recours lorsque le MAP échoue.
Le compromis qui se dessine n’est pas encore un compromis juridique arrêté. Les co-responsables ont néanmoins indiqué en séance qu’ils avaient entendu l’opposition africaine et que l’arbitrage ne devrait pas figurer parmi les mécanismes « cœur » auxquels aucune réserve ne serait possible. Dans le projet actuel, l’optionalité et les réserves constituent donc un levier de conciliation entre États favorables et opposés à l’arbitrage. Tant que la rédaction finale des clauses de réserve n’est pas stabilisée, leur effet exact doit cependant rester présenté comme provisoire.
Pour l’Afrique, l’égalité procédurale vaut autant que l’allocation des droits d’imposition
L’intérêt stratégique africain tient à une asymétrie rarement visible dans les seules règles de fond. Un État peut disposer juridiquement d’un droit d’imposer et pourtant perdre une partie de sa capacité réelle à le défendre si son administration fiscale ne dispose pas d’équipes spécialisées, de données comparables, de réseaux conventionnels étendus ou des moyens financiers nécessaires pour soutenir un contentieux transfrontalier pendant plusieurs années.
La contribution écrite du Groupe africain de juillet 2025 avait déjà identifié ce risque. Elle estimait que les dispositifs existants favorisent souvent les juridictions disposant d’une forte capacité technique et d’un vaste réseau de conventions. Le Groupe demandait des mécanismes accessibles, équilibrés, sensibles aux capacités administratives et accompagnés d’assistance technique. En août 2026, cette ligne a été réaffirmée : le coût ne doit pas devenir une barrière à l’usage des mécanismes de prévention ou de règlement.
Cette position éclaire un enjeu de souveraineté plus large. Pour de nombreux pays africains, l’objectif n’est pas de rejeter toute coopération internationale, mais d’éviter qu’un système présenté comme universel reproduise les asymétries des forums existants. Un MAP réellement accessible, des audits conjoints accompagnés de renforcement de capacités, un meilleur accès à l’information sur les prix de transfert et des procédures compatibles avec les contraintes constitutionnelles nationales pourraient accroître la capacité de négociation des administrations africaines. À l’inverse, des délais rigides ou des procédures coûteuses pourraient produire l’effet opposé.
Le « protocole de l’ONU » reste juridiquement un projet
Plusieurs limites documentaires doivent être maintenues. Premièrement, aucun texte final du protocole n’existe au 27 août 2026. La version discutée les 12 et 13 août est un premier projet de négociation. Les interventions montrent qu’un grand nombre de formulations, de délais et de mécanismes restent contestés. Deuxièmement, le protocole couvrira à la fois la prévention et la résolution ; le réduire à un simple dispositif de « règlement des litiges » serait incomplet.
Troisièmement, l’effet réel des mécanismes dans les situations sans convention fiscale reste à préciser. La possibilité d’utiliser certaines procédures sur la base d’un accord d’échange d’informations a été présentée par les co-responsables, mais les conditions juridiques, la portée matérielle et l’articulation avec les droits nationaux doivent encore être négociées. Quatrièmement, aucune source institutionnelle disponible ne permet d’affirmer que les États africains disposeront automatiquement d’un financement dédié pour les coûts de médiation, de conciliation ou d’assistance technique : le Groupe africain en demande la création, mais cette demande n’est pas encore un droit acquis.
Enfin, les transcriptions automatiques des réunions des Nations unies sont utiles pour documenter les positions exprimées, mais elles ne constituent pas des comptes rendus officiels. Les conclusions de l’article reposent donc en priorité sur les résolutions, documents du Comité, notes de travail et pages institutionnelles, tandis que les transcriptions servent à restituer la négociation d’août et doivent être lues comme une trace audiovisuelle complémentaire.
Nairobi devra transformer les divergences d’août en compromis juridique
La prochaine étape programmée est la sixième session du Comité, à Nairobi, du 30 novembre au 11 décembre 2026. Si le calendrier est maintenu, les co-responsables devront y présenter une version révisée tenant compte des centaines d’observations formulées à New York : nature des mécanismes « cœur », règles de réserve, délais du MAP, place de la médiation, traitement de l’arbitrage, financement des procédures et articulation avec les instruments fiscaux existants.
Plusieurs scénarios restent possibles. Un texte très optionnel maximiserait potentiellement le nombre d’États susceptibles d’adhérer, mais pourrait fragmenter l’application du protocole. Un texte plus contraignant améliorerait l’uniformité, mais risquerait d’écarter des pays dont les systèmes constitutionnels ou les capacités administratives ne permettent pas d’accepter certaines procédures. L’équilibre entre universalité et effectivité sera donc l’un des tests politiques centraux de la négociation.
Pour l’Afrique, le résultat stratégique ne se mesurera pas seulement à l’existence d’un protocole multilatéral. Il faudra examiner qui peut effectivement l’utiliser, à quel coût, avec quelles garanties de souveraineté, quelles capacités techniques et quels résultats sur les recettes publiques. À ce stade, le fait établi est le passage à une négociation juridique concrète. L’hypothèse selon laquelle ce protocole rééquilibrera durablement le règlement des litiges fiscaux en faveur du Sud Global reste plausible, mais elle ne pourra être évaluée qu’après stabilisation du texte, adoption éventuelle et mise en œuvre.
Les documents institutionnels qui fixent le niveau de preuve
- Assemblée générale des Nations unies — résolution 79/235 du 24 décembre 2024 : adoption des termes de référence, création du Comité intergouvernemental et mandat de négocier la convention-cadre ainsi que deux protocoles précoces.
- Nations unies — rapport A/AC.298/3 sur la session d’organisation des 3-6 février 2025 ; documentation ultérieure de l’ONU confirmant la sélection par consensus de la prévention et résolution des litiges fiscaux comme sujet du second protocole.
- Comité intergouvernemental / UN DESA — A/AC.298/CRP.17, Workstream III, 2025 : cadrage des obstacles à la prévention et à la résolution des litiges fiscaux transfrontaliers.
- Comité intergouvernemental / UN DESA — A/AC.298/CRP.28 du 23 janvier 2026 : approches et éléments potentiels du projet de protocole, préparation de la phase de rédaction et annonce d’un zero draft pour août 2026.
- Nations unies — cinquième session du Comité intergouvernemental, New York, 3-13 août 2026 : passage de la phase de conception à la négociation de textes juridiques concrets.
- Nations unies — 15e et 16e réunions de la cinquième session, 12 août 2026 : première présentation plénière du projet Workstream III, architecture en six chapitres et positions exprimées sur MAP, médiation, conciliation, arbitrage et réserves.
- Groupe africain — contribution écrite au Workstream III, juillet 2025 : demande de mécanismes accessibles et équilibrés, prise en compte des capacités administratives, sauvegarde de la souveraineté fiscale et appui technique aux pays africains.