

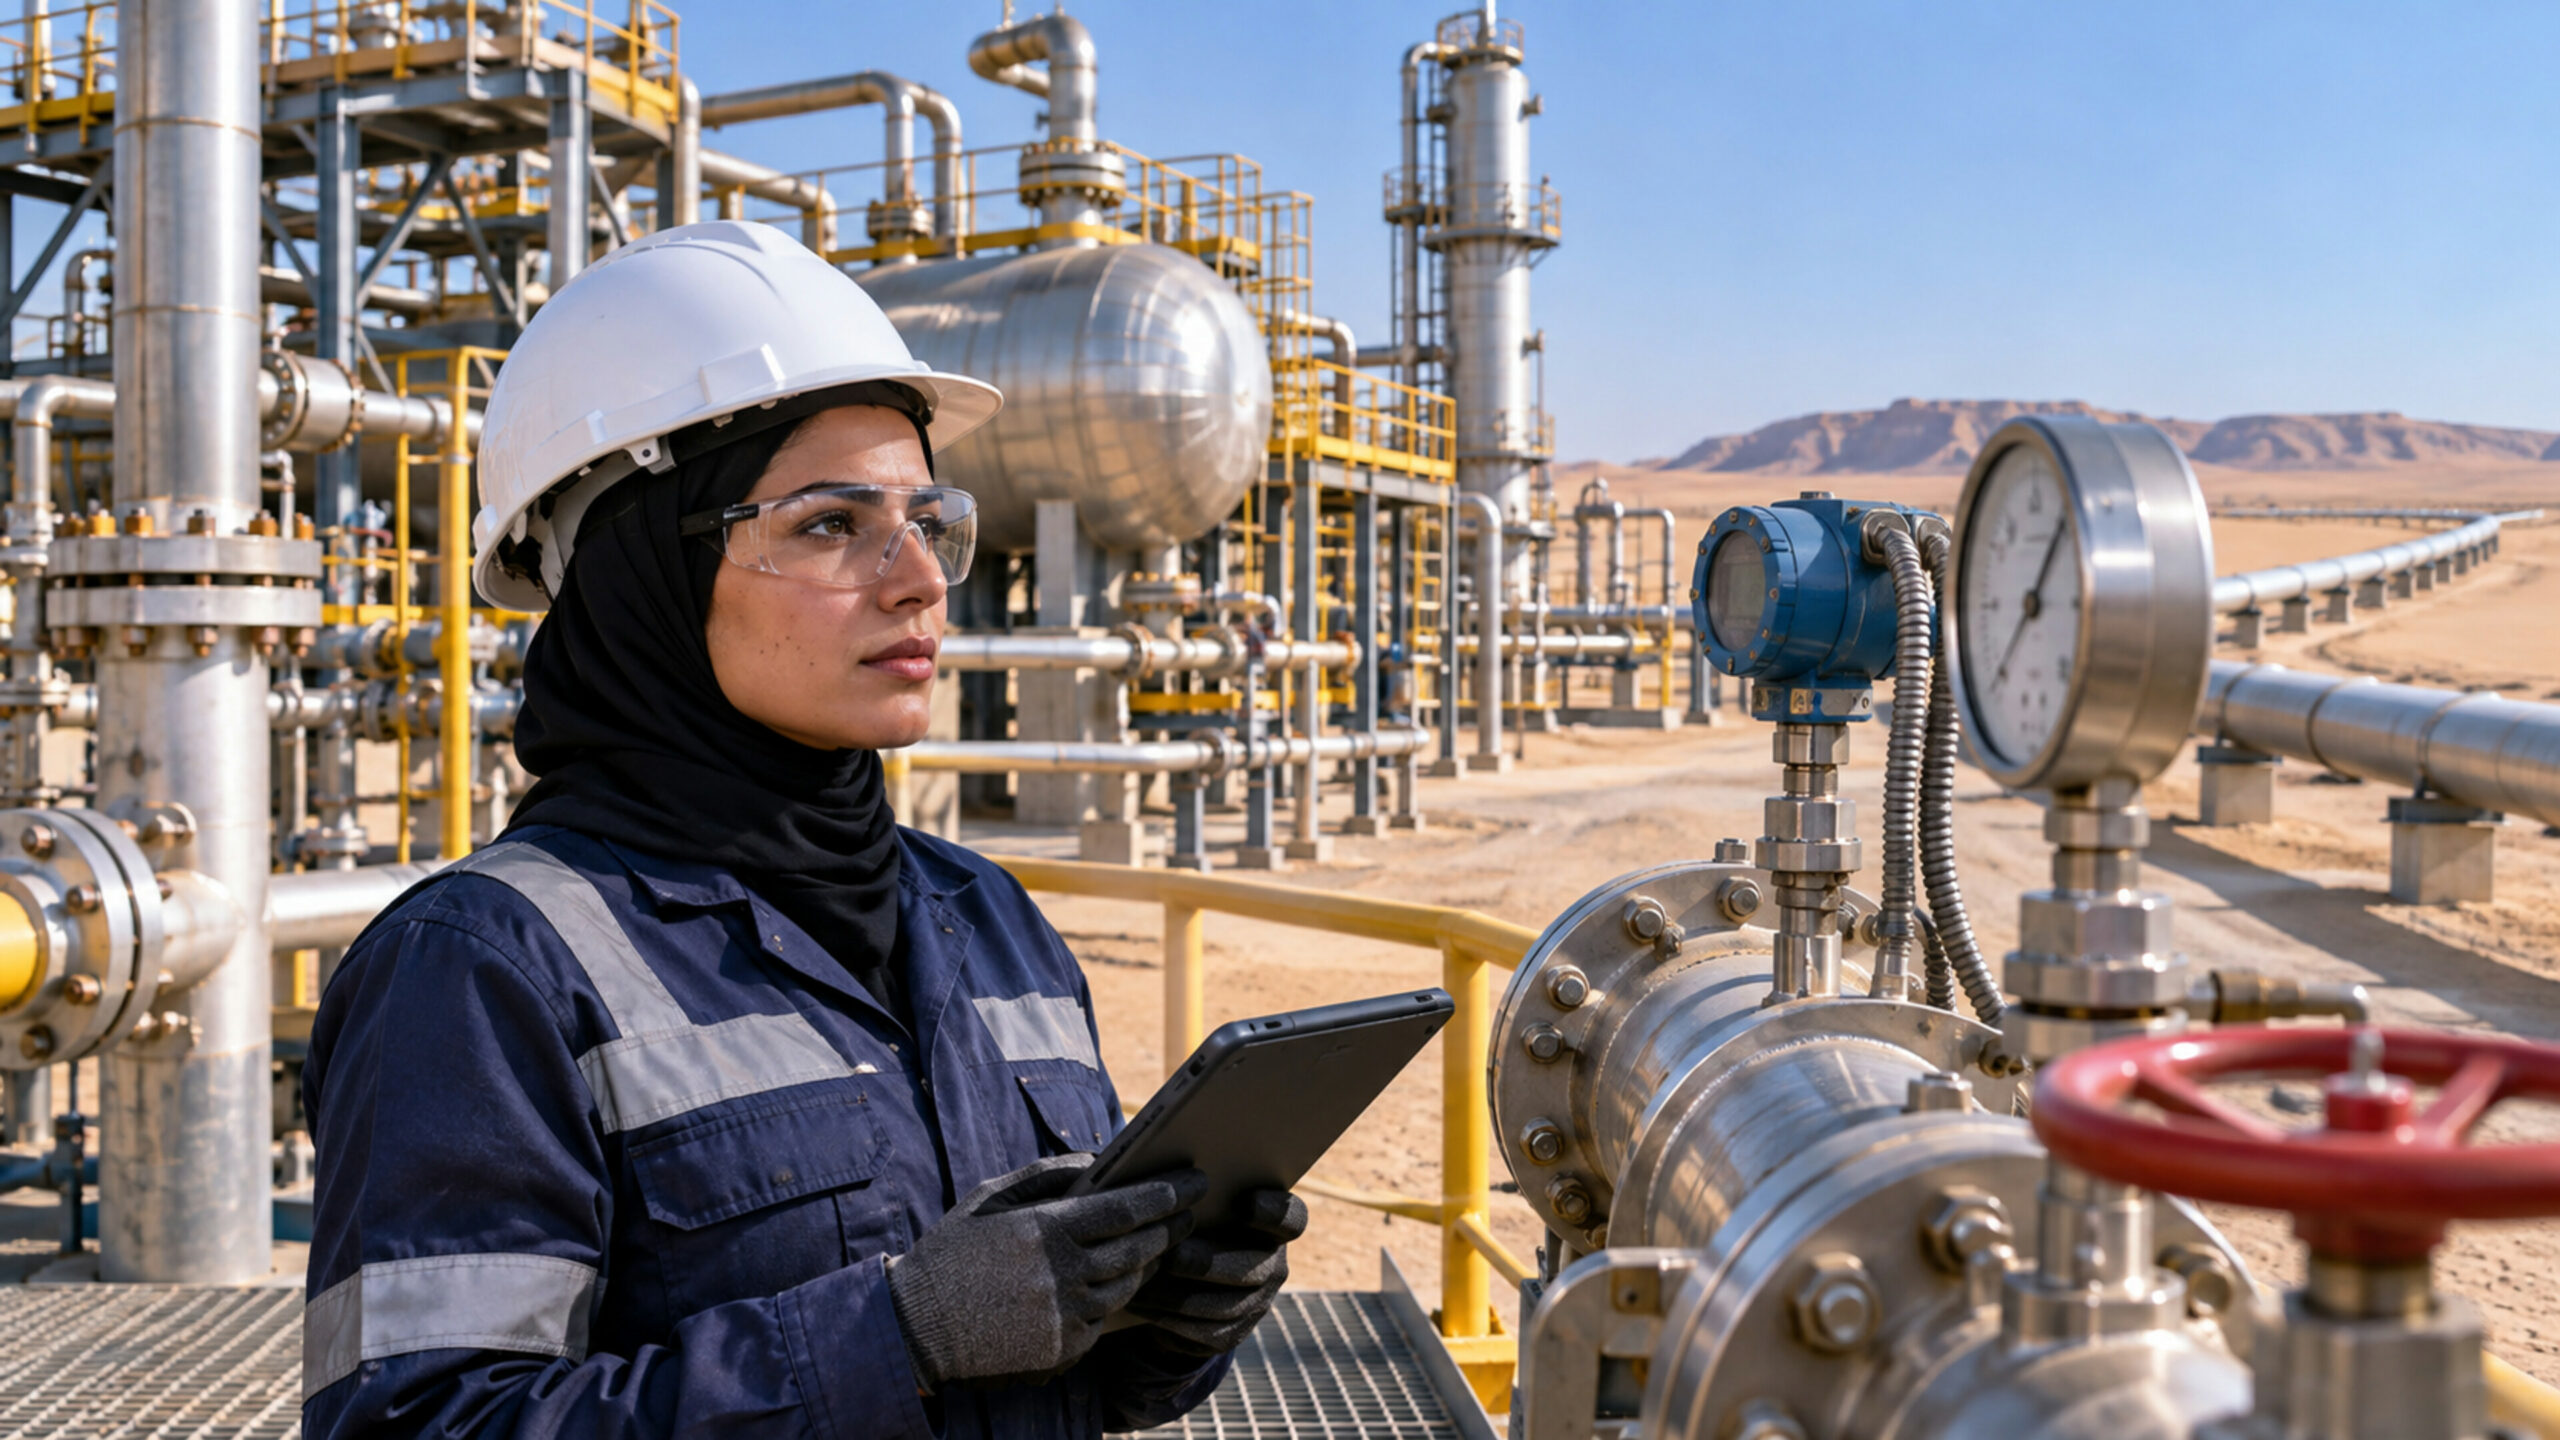
Le démarrage de Meleiha II renforce les moyens de traitement du gaz dans le désert occidental égyptien. Les annonces officielles décrivent une contribution à la production, sans encore publier le supplément net livré au réseau. C’est cette mesure qui permettra d’évaluer le bénéfice pour le marché intérieur.
Un démarrage annoncé, un volume livré encore à établir
Le 20 octobre 2026, Eni annonce le lancement des opérations de démarrage de Meleiha Phase 2, porté par Agiba, sa coentreprise avec l’Egyptian General Petroleum Corporation, ou EGPC. Le ministère égyptien du Pétrole relaie l’annonce le même jour. Le nouveau pôle est conçu pour traiter jusqu’à 100 millions de pieds cubes standard de gaz par jour. Ce chiffre décrit une capacité technique maximale annoncée, pas une quantité supplémentaire déjà reçue quotidiennement par les consommateurs. [1, 2]
Pour l’Égypte, la question centrale se situe au point de livraison : combien de gaz commercialisable arrive effectivement dans le réseau grâce au projet, à quel coût et avec quelle régularité ? Une installation peut être disponible sans fonctionner à pleine charge. Elle peut aussi traiter des volumes dont une partie aurait emprunté une autre voie. La différence entre un équipement nouveau et un apport net doit donc être conservée jusque dans le bilan économique.
Une extension préparée depuis plusieurs années
Le projet s’inscrit dans une histoire contractuelle plus longue que son inauguration. En juin 2021, Eni avait annoncé un accord avec l’État égyptien, EGPC et Lukoil pour réunir les concessions de Meleiha et Meleiha Deep. Leur prolongation était prévue jusqu’en 2036, avec une possibilité allant jusqu’en 2041. Le communiqué associait cette réorganisation à l’exploration, au développement et à une usine de traitement reliée au complexe gazier du désert occidental, à Alexandrie. [3]
Ce précédent montre que la nouvelle infrastructure dépend d’une articulation entre droits d’exploitation, investissements et débouchés. Il ne permet pas de reconstituer les conditions économiques actuellement appliquées à chaque volume. Le calendrier public d’un projet et le contrat qui répartit ses coûts et ses revenus sont deux documents différents.
Le contexte des importations explique l’intérêt d’un apport domestique. Selon l’Energy Information Administration américaine, à partir des données du GIIGNL, les importations égyptiennes de gaz naturel liquéfié ont atteint en moyenne 1,2 milliard de pieds cubes par jour en 2025, contre 0,3 milliard en 2024. Il s’agit du GNL, sans les approvisionnements par gazoduc, et de deux années antérieures au démarrage de Meleiha II. Ces chiffres ne constituent pas un bilan de novembre 2026. [4]
Le suivi de novembre confirme une avancée, sans bilan chiffré
Un communiqué égyptien du 3 novembre apporte une précision après l’annonce initiale. À l’occasion d’un entretien entre le ministre Karim Badawi et Guido Brusco, responsable des ressources naturelles mondiales d’Eni, les deux parties examinent les résultats de fonctionnement de l’usine de Meleiha. Le ministère évoque une contribution positive aux productions d’Agiba et attend des volumes additionnels pendant le mois de novembre. Il ne publie pas leur débit. [5]
Cette appréciation officielle doit être prise en compte : présenter le projet comme une simple intention inchangée serait désormais incomplet. Elle reste toutefois une déclaration des acteurs concernés, sans série de mesures permettant de comparer une période avant démarrage à une période après montée en charge. La publication ministérielle du 20 octobre reprenait, elle aussi, l’information d’Eni ; les deux annonces ne forment pas deux contrôles indépendants d’un même volume.
Le programme comprend des puits de développement, des systèmes de collecte, des conduites principales et une liaison destinée à évacuer le gaz vers les infrastructures égyptiennes existantes. L’expression anglaise « gas export pipeline », dans ce contexte industriel, ne démontre pas une exportation internationale : le communiqué décrit un raccordement au système national. [1] Confondre évacuation depuis le site et vente à l’étranger modifierait à tort le sens de l’opération.
Du gaz traité au gaz supplémentaire, plusieurs comptes à tenir
Pour mesurer l’apport du projet, un premier compte doit suivre les volumes réellement traités, les jours de fonctionnement et les interruptions. Un deuxième doit établir la quantité livrée au réseau, après les consommations propres à l’installation et les écarts de qualité ou de comptage pertinents. Un troisième doit comparer cette livraison à une situation de référence documentée. Ces étapes constituent une méthode d’évaluation ; elles ne sont pas des résultats publiés pour Meleiha II.
L’échelle de comparaison compte autant que le débit. Une augmentation dans les champs d’Agiba peut coexister avec une baisse ailleurs dans le pays. Inversement, une production nationale stable peut masquer un projet qui a compensé un déclin. Pour répondre au titre de cet article, il faut donc distinguer l’effet local de l’installation et l’évolution de l’offre égyptienne totale. Additionner une capacité nominale à une production nationale antérieure ne produit pas un bilan fiable.
Le même raisonnement vaut pour les importations évitées. Un apport intérieur peut servir à répondre à une demande nouvelle, à réduire un achat extérieur ou à améliorer la continuité d’approvisionnement d’un secteur. Ces usages ne sont pas équivalents. L’économie de devises dépendrait des achats effectivement remplacés, de leurs prix et des engagements commerciaux applicables, pas du seul nombre affiché sur la capacité de l’usine.
En juin 2026, le ministère présentait quatre unités flottantes de stockage et de regazéification, trois à Ain Sokhna et une à Damiette, avec une capacité cumulée d’environ 2,7 milliards de pieds cubes par jour. [6] Cette photographie des équipements d’importation ne mesure ni leur taux d’utilisation ni les cargaisons reçues en novembre. Elle rappelle surtout pourquoi les capacités physiques et les flux réellement échangés doivent être comptabilisés séparément.
EGPC doit pouvoir transformer sa participation en pouvoir de décision
Le rôle égyptien ne se résume pas à accueillir l’investissement. Dans la présentation de 2021, Agiba était détenue à parts égales par EGPC et Eni. Le même texte distinguait cette société opératrice des intérêts dans la concession, alors répartis entre IEOC, filiale d’Eni, et Lukoil. [3] Ces indications historiques ne doivent pas être utilisées comme un organigramme certifié de novembre 2026, mais elles montrent pourquoi participation dans l’opérateur et droits économiques sur la ressource ne sont pas synonymes.
Évaluer la maîtrise égyptienne suppose d’examiner les décisions effectivement partagées : programme de travaux, choix des fournisseurs, accès aux données de production, maintenance, contrôle des coûts et priorités de livraison. Une participation publique crée un point d’appui institutionnel ; sa portée dépend des règles de gouvernance et des compétences mobilisées pour les appliquer.
La valeur locale peut aussi se situer dans l’ingénierie et les services. Le dossier de 2021 annonçait le recours à des entreprises déjà actives sur des projets égyptiens. [3] Pour passer de cet engagement à un résultat, il faudrait connaître les marchés attribués, leur contenu technique et la durée des emplois associés. Un contrat d’entretien confié à une équipe nationale ne produit pas les mêmes apprentissages qu’une prestation limitée à la construction.
Pour les usagers, l’enjeu reste concret : la fiabilité de l’énergie disponible, le coût supporté par les entreprises et les finances publiques, ainsi que la capacité des autorités à arbitrer entre usages. Les documents consultés ne permettent pas de relier Meleiha II à une baisse de tarif ou à un nombre précis d’interruptions évitées. Ces bénéfices doivent être mesurés, non déduits automatiquement de l’identité des partenaires.
Les données qui permettraient de juger le résultat
Au 9 novembre 2026, les pièces examinées ne fournissent pas de série quotidienne ou mensuelle du gaz commercialisé par le nouveau dispositif, accompagnée d’une référence comparable. Manquent également une ventilation entre production nouvelle et volumes réorientés, ainsi qu’un calendrier de montée en charge suffisamment détaillé. Sans ces éléments, le supplément net reste indéterminé dans le dossier public disponible.
Le volet financier demeure tout aussi important. Les annonces retenues ne publient pas l’ensemble des investissements, le coût de traitement par unité de gaz ou les modalités complètes d’achat et de récupération des dépenses. Cette absence ne prouve ni surcoût ni déséquilibre contractuel. Elle empêche de calculer un gain budgétaire vérifiable et d’évaluer les risques supportés par chaque partie.
Enfin, un suivi industriel complet devrait rendre compte des incidents, de la disponibilité des équipements et des émissions associées, notamment des fuites de méthane. Il ne suffit pas d’opposer production nationale et importation pour conclure à un bilan environnemental favorable. L’évaluation exige un périmètre explicite et des données propres aux chaînes d’approvisionnement comparées. Aucun résultat de cette nature n’est établi ici.
Le prochain jalon sera une livraison mesurée dans la durée
Si les volumes annoncés pour novembre se matérialisent, leur publication avec une méthode de comptage et une période de référence permettra un premier bilan. Une montée en charge régulière, des coûts documentés et des compétences égyptiennes renforcées donneraient alors plusieurs dimensions au bénéfice industriel. Une progression plus lente pourrait tenir aux puits, au traitement ou au raccordement ; elle devrait être expliquée à partir de faits opérationnels.
La réduction des importations constituerait un résultat distinct, à établir dans un bilan national tenant compte de la demande et des autres productions. Elle ne peut pas être promise sur la seule base des 100 millions de pieds cubes de capacité annoncée. Meleiha II dispose désormais d’une réalité industrielle décrite par ses promoteurs. La preuve de son apport au marché égyptien se construira avec les volumes livrés, les coûts et la continuité du service.
Les annonces et les données à rapprocher
[1] Eni, « Eni launches start-up activities at Meleiha Phase 2 », 20 octobre 2026. Annonce de démarrage, capacité prévue et composantes de l’infrastructure.
[2] Ministère égyptien du Pétrole et des Ressources minérales, « To Add New Gas Production: Second Phase of Meleiha Gas Plant Starts Operations in Egypt’s Western Desert in Partnership with Eni », 20 octobre 2026, notice mop_20102026_01. Reprise institutionnelle de l’annonce de l’opérateur.
[3] Eni, communiqué sur la réunion des concessions de Meleiha et Meleiha Deep et leur prolongation, 15 juin 2021. Source historique sur l’accord, la société opératrice et les infrastructures envisagées.
[4] U.S. Energy Information Administration, « Global liquefied natural gas trade volumes reached record high in 2025 », 14 juillet 2026, données du GIIGNL. Moyennes annuelles d’importation de GNL en 2024 et 2025.
[5] Ministère égyptien du Pétrole et des Ressources minérales, compte rendu de l’entretien entre Karim Badawi et Guido Brusco à ADIPEC, 3 novembre 2026, notice mop_03112026_10. Appréciation opérationnelle et volumes supplémentaires attendus en novembre.
[6] Ministère égyptien du Pétrole et des Ressources minérales, communiqué sur les unités flottantes d’Ain Sokhna et la préparation de la demande estivale, 12 juin 2026, notice mop_12062026_02. Capacité de regazéification déclarée à cette date.