

Le Caire veut transformer ses infrastructures en carrefour gazier
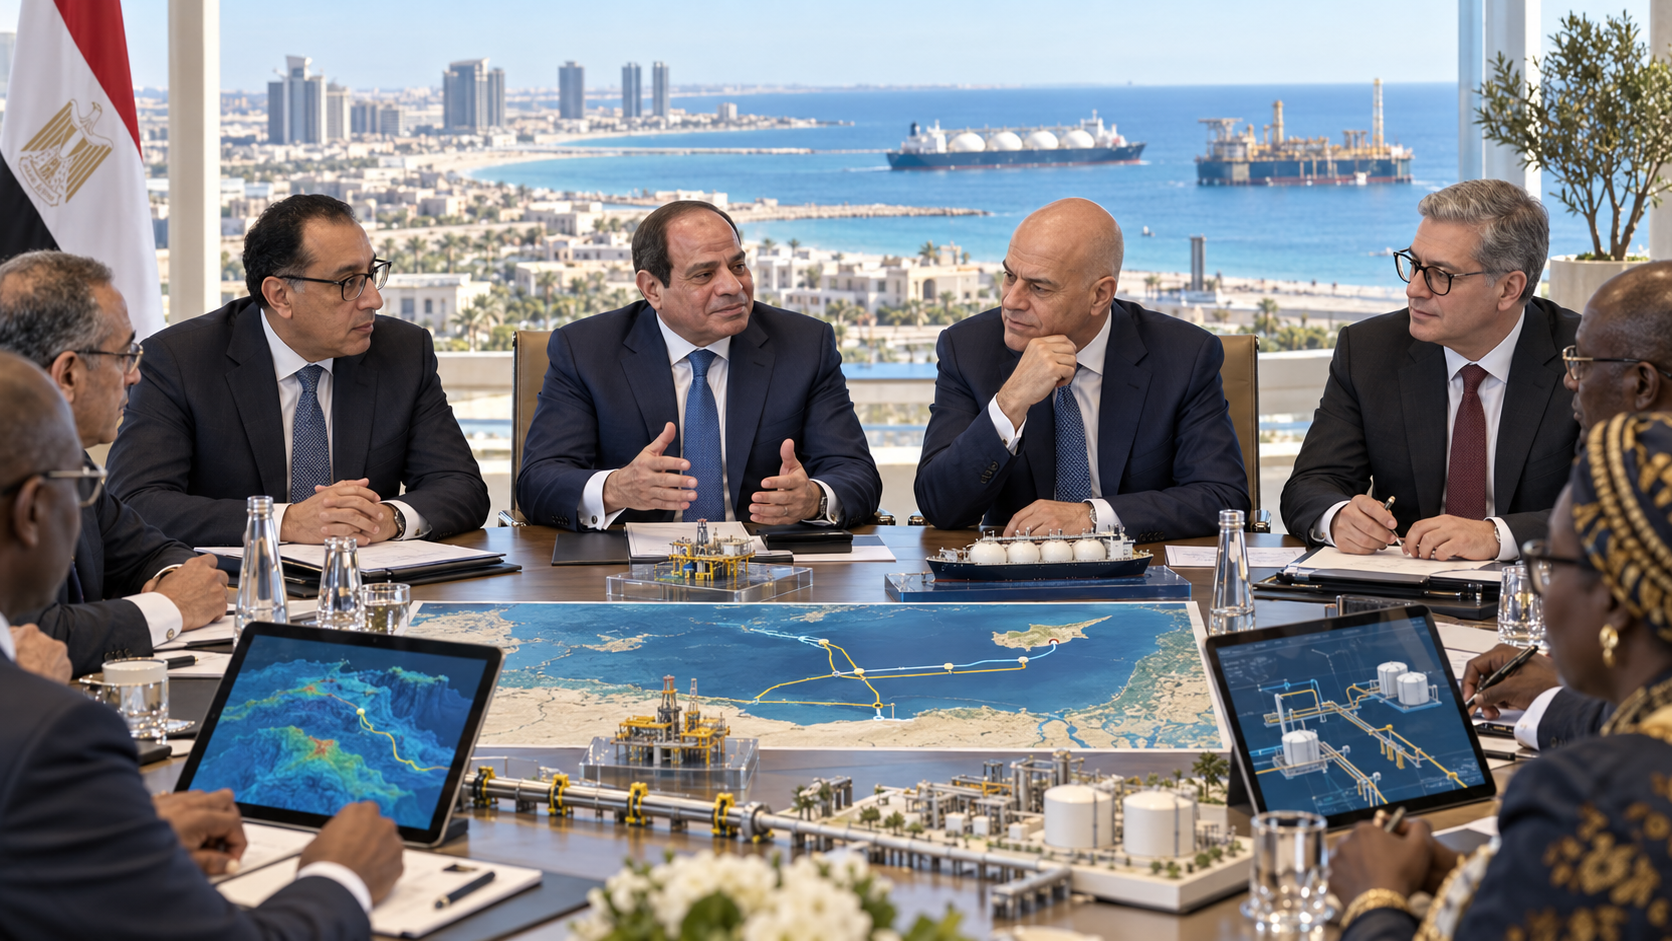
Le 25 août 2026, à Al-Alamein, le président Abdel Fattah Al-Sissi a reçu Claudio Descalzi, directeur général d’Eni, en présence du Premier ministre Moustafa Madbouly et du ministre du Pétrole et des Ressources minérales Karim Badawi. La Présidence égyptienne a relié la rencontre à l’élargissement des activités de recherche, d’exploration et de production du groupe italien, avec un objectif explicite : renforcer l’intégration régionale et consolider l’Égypte comme plateforme de commercialisation, de liquéfaction et d’exportation du gaz.
Fait établi — La Présidence indique qu’Eni prévoit, au cours de la prochaine phase, 30 puits d’exploration et 200 puits de développement. Les programmes 2026-2027 doivent notamment viser la Méditerranée et le désert occidental, avec recours à la sismique moderne et à des outils d’intelligence artificielle. Le communiqué ne fournit cependant ni calendrier détaillé puits par puits, ni montant consolidé des investissements correspondant à ces annonces.
Analyse — Le dossier dépasse la relation bilatérale entre l’Égypte et une compagnie pétrolière. Le Caire cherche à monétiser un avantage rare : des infrastructures déjà construites capables de recevoir du gaz produit hors de son territoire, de le traiter, de le liquéfier et de l’orienter vers différents marchés. La stratégie de hub repose donc moins sur l’autosuffisance que sur la capacité à agréger des flux et à valoriser traitement, transit et liquéfaction.
Une stratégie bâtie sur des actifs déjà en place
Le socle industriel de cette stratégie est documenté. Le ministère égyptien du Pétrole présente Damietta et Idku comme les deux seules installations de liquéfaction de gaz naturel de la Méditerranée orientale. Lors d’une visite à Damietta le 26 juin 2026, le ministre Karim Badawi a indiqué que l’usine disposait d’une capacité d’environ 5 millions de tonnes de GNL par an et qu’elle était techniquement prête à recevoir du gaz provenant de Chypre.
Fait établi — L’Égypte dispose aussi d’une infrastructure d’importation. En juin 2026, le ministère a indiqué que quatre unités flottantes de stockage et de regazéification, trois à Ain Sokhna et une à Damietta, offraient ensemble une capacité d’environ 2,7 milliards de pieds cubes par jour. Elles sont destinées à soutenir l’approvisionnement du marché intérieur, notamment l’électricité et l’industrie, lorsque la production nationale ne suffit pas.
Analyse — Cette coexistence entre importation de GNL et ambition exportatrice peut sembler contradictoire si le « hub » est compris comme un simple excédent de production nationale. Elle devient cohérente si le hub est considéré comme un système logistique : l’Égypte peut importer pour satisfaire ses pointes domestiques tout en utilisant ses réseaux et ses usines pour traiter du gaz régional appartenant à d’autres producteurs. La rentabilité dépend alors des installations, des contrats de transit, du coût du gaz et des arbitrages entre consommation intérieure et exportation.
Ce que la rencontre du 25 août a réellement confirmé
La rencontre entre Al-Sissi et Descalzi a consolidé plusieurs éléments déjà engagés. Eni affirme être le premier producteur de pétrole et de gaz en Égypte et indique une production, en quote-part du groupe, d’environ 242 000 barils équivalent pétrole par jour en 2025. Sa campagne d’exploration offshore lancée en octobre 2025 a conduit, en avril 2026, à la découverte Denise West dans la concession de Temsah.
Fait documenté — Eni estime les volumes en place de Denise West à environ 2 trillions de pieds cubes de gaz, accompagnés de 130 millions de barils de condensats. Le groupe travaille avec bp et l’EGPC en vue d’une décision finale d’investissement et vise, selon son communiqué du 25 août, une première production en moins de deux ans après cette décision.
Fait établi — Le président égyptien a demandé d’élargir les activités de recherche, d’exploration et de production et d’encourager les partenaires à augmenter les taux de production. La même journée, la Présidence a indiqué que le plan quinquennal du secteur inclut programmes sismiques, nouvelles technologies, systèmes contractuels et développement de découvertes encore inexploitées.
Zone de certitude — Rien, dans les documents consultés, ne permet d’affirmer que les 30 puits d’exploration et 200 puits de développement seront tous forés en Égypte avant une date déterminée, ni que chaque campagne débouchera sur une découverte commercialisable. Il s’agit d’un programme annoncé, non d’une production future acquise.
Cronos transforme le « hub » en projet régional concret
Le projet chypriote Cronos donne une matérialité particulière à la stratégie égyptienne. Le 28 juillet 2026, Eni et TotalEnergies, partenaires à 50 % dans le bloc 6 au large de Chypre, ont annoncé leur décision finale d’investissement. Le champ doit être développé par quatre puits sous-marins ; le gaz sera acheminé par conduite vers les installations offshore de Zohr, traité en Égypte puis liquéfié à Damietta avant son exportation.
Fait établi — Eni évalue Cronos à plus de 3 trillions de pieds cubes de gaz initialement en place. La production plateau visée est d’environ 500 millions de pieds cubes par jour, équivalant selon TotalEnergies à près de 2,8 millions de tonnes de GNL par an. Le démarrage est prévu en 2028. Les autorités chypriotes indiquent en outre qu’une partie du gaz pourrait être vendue au marché intérieur égyptien.
Analyse — Cronos est important parce qu’il fait passer le discours de « hub régional » d’une ambition politique à une chaîne contractuelle et industrielle identifiable : ressource chypriote, infrastructure de Zohr, réseau égyptien, liquéfaction à Damietta, débouchés internationaux. Le modèle réduit le besoin de construire une nouvelle usine de GNL à Chypre et permet à l’Égypte de valoriser des actifs existants.
Mais cette architecture redistribue aussi la valeur. Les producteurs détiennent la ressource, l’Égypte contrôle une partie décisive des infrastructures de traitement et d’exportation, tandis que les marchés européens constituent un débouché privilégié. La souveraineté économique se joue donc dans les contrats de transit, les tarifs de liquéfaction, la fiscalité, l’accès au marché domestique et la capacité de chaque État à conserver une part suffisante de la rente.
Ce que l’Afrique peut apprendre du modèle égyptien
L’expérience égyptienne intéresse les régions africaines riches en gaz mais dépourvues d’infrastructures complètes. L’Union africaine reconnaît, dans sa position commune sur l’accès à l’énergie et la transition juste, un rôle au gaz naturel à court et moyen terme, tout en insistant sur l’intégration régionale, le financement, l’harmonisation des cadres et le transfert de technologie.
Analyse afrocentrée — Premier enseignement : une infrastructure de transformation peut créer de la valeur au-delà des frontières. Une usine de liquéfaction, un réseau de transport ou une installation de traitement devient un instrument de négociation lorsque plusieurs producteurs ont intérêt à l’utiliser.
Deuxième enseignement : l’intégration énergétique ne doit pas signifier extraction puis exportation. Les États africains doivent négocier l’accès aux infrastructures, la formation, la participation des entreprises locales, le partage fiscal, le contenu local et la sécurité d’approvisionnement domestique. Le cas égyptien montre aussi qu’un pays peut viser un rôle régional tout en restant exposé aux fluctuations de sa propre production.
Troisième enseignement : acheminer du gaz chypriote par l’Égypte vers l’Europe renforce l’interdépendance entre Afrique du Nord, Méditerranée orientale et Union européenne. La question stratégique est donc aussi celle des fonctions conservées sur le continent : traitement, liquéfaction, maintenance, ingénierie, financement et commercialisation.
Les angles morts derrière la promesse de hub
Plusieurs inconnues empêchent de transformer l’ambition égyptienne en certitude économique. La première concerne l’équilibre entre la demande intérieure et les capacités d’exportation. Le recours à quatre unités de regazéification montre que la sécurité d’approvisionnement nationale reste une priorité opérationnelle. L’Égypte devra arbitrer entre les besoins de son électricité, de son industrie et l’utilisation commerciale de ses installations de GNL.
La deuxième inconnue concerne les conditions économiques exactes de Cronos. Les documents publics établissent le schéma technique, le plateau de production visé et le calendrier indicatif, mais ils ne détaillent pas l’ensemble des tarifs de transit, coûts de traitement, clauses de partage ou recettes attendues pour l’État égyptien. Ces paramètres seront déterminants pour mesurer le gain réel du statut de hub.
La troisième concerne Denise West et les autres campagnes d’exploration. Une découverte en place ne devient une production qu’après évaluation, décision d’investissement, développement, raccordement et exploitation. Les délais et volumes commercialisables peuvent évoluer.
Zone d’incertitude — Le corpus consulté ne permet pas non plus de chiffrer, pour 2026-2028, le volume net de GNL que l’Égypte pourra exporter après satisfaction de sa demande domestique, ni la contribution budgétaire précise des services de transit et de liquéfaction associés à Cronos. Toute estimation ferme sur ces points dépasserait le niveau de preuve disponible.
Trois trajectoires possibles d’ici 2028
Projection — Un scénario favorable verrait les nouveaux forages soutenir la production égyptienne, Denise West progresser rapidement vers le développement et Cronos démarrer en 2028 selon le calendrier annoncé. Dans cette configuration, l’Égypte pourrait mieux alimenter son marché intérieur tout en augmentant l’utilisation de Damietta et d’Idku pour des volumes régionaux, renforçant son poids dans les négociations énergétiques méditerranéennes.
Un scénario intermédiaire verrait Cronos avancer conformément au calendrier mais la production nationale égyptienne rester sous pression. Le pays conserverait alors son rôle de plateforme grâce aux infrastructures de traitement et de liquéfaction, tout en continuant à importer du GNL pour absorber les pointes de demande. Le statut de hub serait réel, mais davantage logistique qu’adossé à un excédent national.
Un scénario défavorable combinerait retards de développement, coûts élevés, découvertes moins productives qu’espéré et forte demande intérieure. Dans ce cas, les installations de liquéfaction pourraient être moins utilisées et les objectifs d’exportation limités.
Projection — Aucun de ces scénarios n’est acquis. Les indicateurs décisifs seront les décisions d’investissement sur les découvertes égyptiennes, l’évolution de la production domestique, la mise en service effective de Cronos, l’utilisation des usines de GNL et la capacité du gouvernement à concilier sécurité énergétique nationale et valorisation régionale de ses infrastructures.
Les documents institutionnels qui fondent l’enquête
- Présidence de la République arabe d’Égypte : communiqués du 25 août 2026 sur la rencontre avec Claudio Descalzi et sur le suivi du secteur pétrolier et gazier.
- Ministère égyptien du Pétrole et des Ressources minérales : documents des 12 et 26 juin 2026 sur les unités de regazéification et Damietta LNG ; appel d’offres du 12 août 2026 sur 14 zones d’exploration.
- Eni : communiqués des 28 juillet et 25 août 2026 sur Cronos, Denise West et les activités du groupe en Égypte.
- TotalEnergies : communiqué du 28 juillet 2026 sur le développement de Cronos et son acheminement vers l’Égypte.
- République de Chypre, ministère de l’Énergie, du Commerce et de l’Industrie : données officielles sur la licence et le plan de développement de Cronos.
- Union africaine : Position africaine commune sur l’accès à l’énergie et la transition juste.