

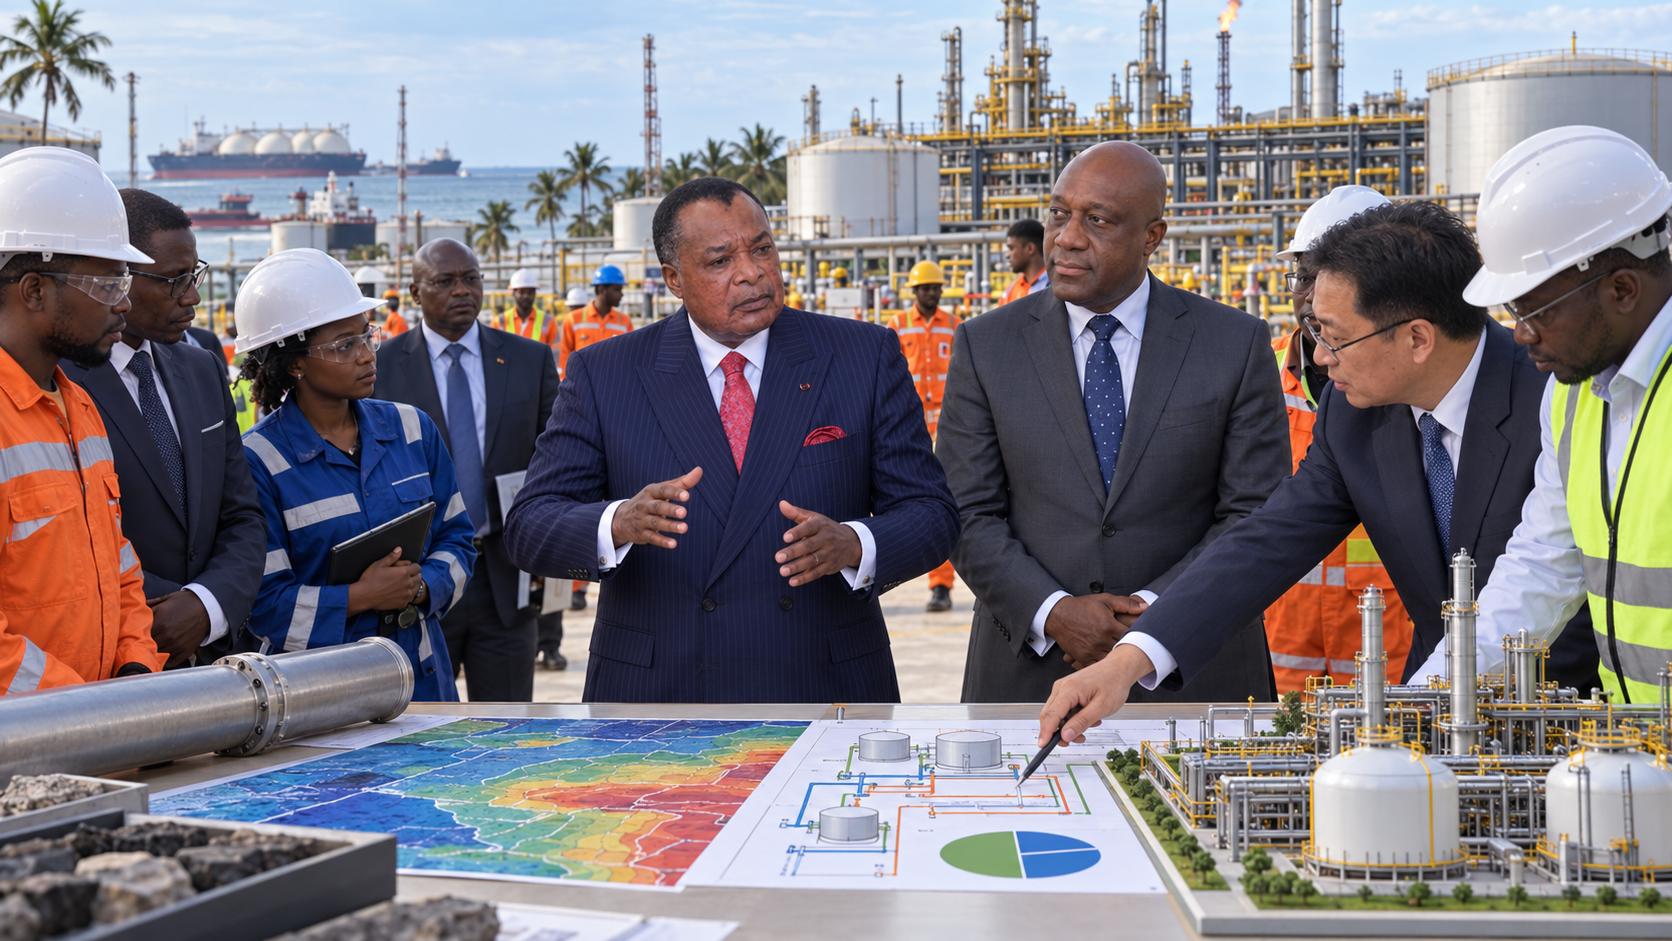
Banga Kayo II transforme un ancien permis en plateforme intégrée
Le 18 août 2026, le Conseil des ministres de la République du Congo a approuvé la renonciation de Wing Wah Exploration & Production Pétrolière SAU au permis d’exploitation « Banga Kayo » et l’attribution à la Société nationale des pétroles du Congo, SNPC, d’un nouveau permis d’exploitation d’hydrocarbures liquides ou gazeux dénommé « Banga Kayo II ». Le groupe contracteur annoncé associe la SNPC à hauteur de 15 % et Wing Wah à 85 %. Le Gouvernement rattache cette réorganisation à un projet intégré de développement et de redéveloppement adossé à un investissement attendu de 23 milliards de dollars.
Le chiffre est spectaculaire, mais son statut doit rester précis. Il s’agit d’un investissement annoncé pour un programme de long terme, et non de 23 milliards de dollars déjà décaissés, ni d’un montant que les documents publics permettent d’affecter intégralement au seul Banga Kayo II. Les communications officielles relient ce permis à une architecture plus large autour des actifs Kayo, notamment Holmoni et Cayo. L’enquête doit donc distinguer l’acte juridique adopté, les capacités déjà construites et les dépenses futures.
Le fait déjà acquis est donc la recomposition du titre minier et du véhicule contractuel. Ce qui reste à démontrer est l’exécution : rythme des investissements, capacité de production supplémentaire, récupération des coûts, recettes publiques, contenu local et bilan environnemental. C’est sur ces indicateurs que le projet pourra être jugé au-delà de son montant annoncé.
De Banga Kayo à un programme gazier-pétrolier de long terme
Banga Kayo n’est pas un actif vierge. Le rapport annuel 2023 de la SNPC indique que sa quote-part de production sur ce permis atteignait 1,912 million de barils cette année-là et qualifiait la production d’« en ligne ». L’ancien permis s’inscrivait dans le contrat de partage de production Kayo, modifié par plusieurs avenants. En 2024, le Gouvernement a approuvé un avenant introduisant les modalités de partage applicables à la valorisation du gaz naturel : gaz sec, GNL, propane et butane.
Cette orientation a commencé à produire des actifs visibles. Le 17 novembre 2025, l’État a inauguré à Tchamba Nzassi, dans la zone de Pointe-Noire, une usine de valorisation du gaz associé exploitée par Wing Wah avec la SNPC. Le Gouvernement décrit un système de traitement, compression, séparation, liquéfaction, stockage et logistique destiné à convertir un gaz auparavant moins valorisé en produits énergétiques et industriels. À pleine capacité, Wing Wah annonçait un traitement de 5 millions de mètres cubes de gaz associé par jour, avec production de propane, butane, GNL et gaz sec.
Lors de cette inauguration, l’opérateur a présenté un projet intégré reliant plusieurs permis par des pipelines, centres de traitement et de transfert, routes industrielles et ouvrages d’accès. Le ministre des Hydrocarbures de l’époque a évoqué plus de 1 400 puits sur vingt ans et 23 milliards de dollars d’investissements supplémentaires, ajoutés à environ 4 milliards associés au projet initial. Ces données, annoncées par l’opérateur et relayées par le Gouvernement, documentent l’échelle recherchée mais ne prouvent ni les dépenses futures ni les volumes qui seront effectivement produits.
Un contrat 15/85 et une trajectoire déjà productive
Le 28 août 2026, le Sénat a approuvé le projet de loi portant approbation du contrat de partage de production Banga Kayo II, après l’examen gouvernemental du 18 août. La même séquence parlementaire a porté sur l’avenant n°3 du contrat Kayo relatif aux permis Holmoni et Cayo. L’Agence congolaise d’information précise que le programme de développement présenté par Wing Wah avait été approuvé par les parties dans un protocole d’accord signé le 31 août 2025.
La structure de participation est nette : la SNPC détient 15 % des intérêts annoncés et Wing Wah 85 %. En revanche, cette proportion ne permet pas, à elle seule, de déduire la part finale des recettes publiques. Le Code des hydrocarbures congolais organise un régime de contrats pétroliers comprenant notamment le partage de production, la récupération des coûts pétroliers, les obligations fiscales, environnementales et de contenu local. Sans le contrat Banga Kayo II intégral, ses annexes économiques et le calendrier de développement, il est impossible de calculer correctement la part de « cost oil », la part de production partageable, les bonus, les prélèvements, les mécanismes de récupération des investissements ou les flux nets attendus pour l’État.
Cette distinction est essentielle pour l’analyse de souveraineté. La participation de la SNPC donne à l’État un intérêt direct, mais la valeur captée dépend aussi des recettes fiscales, dividendes, coûts récupérables, achats locaux, emplois qualifiés, transferts de technologie et conditions de commercialisation. Un investissement massif peut produire des retombées nationales très différentes selon la qualité de ces paramètres contractuels et opérationnels.
Les 23 Md$ sont une promesse d’investissement, pas un décaissement
Le principal risque éditorial serait de transformer un montant annoncé en flux financier certain. Les sources publiques consultées ne publient ni plan annuel de décaissement, ni liste exhaustive des équipements, ni structure de financement entre fonds propres, dette commerciale, avances d’actionnaires et autres instruments. Elles ne précisent pas non plus quelle fraction exacte des 23 milliards relève de Banga Kayo II, de Holmoni, de Cayo ou des infrastructures communes. La formule la plus robuste reste donc celle d’un programme intégré « adossé à un investissement attendu » de 23 milliards de dollars.
Le contexte macroéconomique renforce l’importance de cette prudence. Le projet de loi de finances rectificative 2026 maintient une hypothèse de 105 millions de barils de production pétrolière annuelle et intègre déjà une production gazière issue de Wing Wah, notamment 334 800 tonnes de GPL. Les autorités placent l’optimisation des recettes tirées des ressources naturelles parmi les objectifs budgétaires. Dans le même temps, le FMI estime que la dette publique totale atteignait environ 97,2 % du PIB fin 2025 et souligne que la baisse des prix du pétrole et les insuffisances de production ont comprimé les recettes publiques.
Banga Kayo II peut renforcer revenus, exportations et offre de gaz, mais ne supprime pas la vulnérabilité aux cycles des hydrocarbures. Le FMI note que les investissements gaziers ont aussi accru les importations et le déficit courant en 2025. Une phase de construction massive peut donc peser d’abord sur les importations de machines et de services avant de générer des recettes additionnelles. Le séquencement des dépenses et la part d’achats locaux seront déterminants.
Pour l’Afrique centrale, l’enjeu est la capture de valeur
Le projet possède une portée régionale parce qu’il met au centre une question récurrente des économies extractives africaines : faut-il seulement produire davantage, ou transformer davantage sur place ? L’usine de valorisation du gaz associé apporte une première réponse industrielle. Elle peut convertir le gaz en GPL, GNL et gaz sec, réduire le torchage et créer des débouchés énergétiques domestiques ou exportables. Le Gouvernement présente cette trajectoire comme un moyen de bâtir une chaîne de valeur gazière et de renforcer la souveraineté énergétique du Congo.
Pour que cette logique bénéficie durablement à l’économie congolaise, la production doit entraîner des effets hors du seul périmètre pétrolier : sous-traitance nationale, ingénierie, maintenance, logistique, formation, métallurgie, transport, services environnementaux et financement local. Le Code des hydrocarbures définit précisément le contenu local comme le développement des capacités, l’emploi et la formation des Congolais, le transfert de technologie, l’usage de biens et services locaux et la création de valeur additionnelle mesurable. Le ministère dispose en outre d’une plateforme de suivi du contenu local, ce qui fournit en théorie un outil de contrôle.
L’enjeu africain est de ne pas confondre souveraineté juridique et souveraineté économique. Un permis attribué à une société nationale peut rester dépendant d’un opérateur étranger pour le capital, la technologie et la commercialisation. À l’inverse, un partenariat à majorité étrangère peut conserver davantage de valeur sur place si les contrats imposent achats locaux, montée en compétence, transparence du partage et transformation domestique. Banga Kayo II sera donc jugé moins sur l’affichage des 23 milliards que sur la valeur effectivement conservée au Congo.
Six paramètres restent indispensables pour auditer le projet
Première zone grise : le contrat de partage de production Banga Kayo II et ses annexes économiques ne sont pas disponibles dans le corpus public vérifié. Deuxième inconnue : le calendrier détaillé des 23 milliards de dollars, leur structure de financement et la ventilation par permis ou infrastructure. Troisième paramètre : les réserves certifiées, les profils de production par phase et les hypothèses de prix qui fondent la rentabilité du programme. Les annonces de centaines de milliers de barils équivalent pétrole par jour restent des objectifs tant que la production n’est pas constatée.
Quatrième point : la fiscalité et la récupération des coûts. Il faut connaître les seuils de cost oil, bonus, redevances, impôts et règles de commercialisation pour mesurer la recette publique nette. Cinquième point : le contenu local. Les 7 000 emplois directs et indirects annoncés en 2025 doivent être suivis par qualification, durée, nationalité, salaires, achats auprès des PME congolaises et transfert de compétences. Sixième point : l’environnement. Un programme de plus de 1 400 puits, pipelines et infrastructures terrestres exige études d’impact, suivi du méthane, dispositifs de réhabilitation et données accessibles.
S’ajoute une question de gouvernance : la renonciation à l’ancien permis Banga Kayo puis l’attribution de Banga Kayo II à la SNPC modifient l’architecture juridique sans changer l’opérateur dominant. Il faudra donc suivre la publication des textes définitifs, les obligations de la SNPC, les règles de contrôle des dépenses récupérables et le traitement des infrastructures communes. Ces éléments détermineront si la nouvelle configuration accroît réellement la capacité de décision publique ou réorganise surtout le véhicule contractuel du même développement industriel.
Le succès se mesurera à la production, aux recettes et au contenu local
Un scénario favorable verrait les investissements être engagés selon un calendrier public, les infrastructures communes achevées, la production de pétrole et de gaz augmenter durablement, le torchage reculer et les unités de transformation fournir davantage le marché local tout en générant des exportations. Dans ce cas, les recettes fiscales, dividendes de la SNPC, emplois qualifiés, achats locaux et transferts technologiques progresseraient avec la production, donnant au Congo une base plus solide pour convertir ses hydrocarbures en capacité industrielle.
Un scénario intermédiaire verrait le programme avancer, mais plus lentement que prévu, avec une partie seulement des 23 milliards effectivement engagée. Les volumes pourraient augmenter sans atteindre les ambitions affichées, tandis que le contenu local et les recettes publiques progresseraient de façon inégale. Ce scénario resterait compatible avec un projet économiquement utile, mais obligerait à réviser les attentes de calendrier et de retombées.
Un scénario défavorable associerait retards, coûts supérieurs aux prévisions, faiblesse des prix, problèmes techniques, opacité contractuelle ou insuffisance de contenu local. La République du Congo resterait alors davantage exposée au cycle pétrolier sans capter à hauteur de l’investissement annoncé les bénéfices industriels et fiscaux attendus. Les indicateurs à suivre sont donc concrets : investissements réellement décaissés, nombre de puits forés, production quotidienne, volumes de gaz transformés, réduction du torchage, recettes versées à l’État, dividendes SNPC, emplois congolais, achats locaux, incidents environnementaux et publication régulière des résultats du projet.
Les documents qui fondent l’enquête
• Gouvernement de la République du Congo, Conseil des ministres du 18 août 2026 : renonciation au permis Banga Kayo, attribution de Banga Kayo II à la SNPC, groupe contracteur 15 % SNPC / 85 % Wing Wah et investissement attendu de 23 milliards de dollars.
• Agence congolaise d’information, 31 août 2026 : adoption au Sénat du contrat de partage de production Banga Kayo II et de l’avenant n°3 Kayo relatif à Holmoni et Cayo ; rappel du protocole d’accord du 31 août 2025.
• Gouvernement de la République du Congo, 18 novembre 2025 : inauguration de l’usine de valorisation du gaz associé de Banga Kayo, capacités annoncées, projet intégré, emplois et programme de forages.
• Société nationale des pétroles du Congo, Rapport annuel 2023 : quote-part de production SNPC sur Banga Kayo et structure de participation.
• Ministère des Hydrocarbures, loi n°28-2016 du 12 octobre 2016 portant Code des hydrocarbures et textes d’application relatifs au contenu local.
• Gouvernement de la République du Congo, Conseil des ministres du 17 avril 2024 : avenant n°2 au contrat Kayo pour la valorisation et la commercialisation du gaz naturel et des produits associés.
• Ministère des Finances, du Budget et du Portefeuille public, projet de loi de finances rectificative 2026 : hypothèses de production pétrolière et gazière et objectifs de mobilisation des recettes naturelles.
• Fonds monétaire international, évaluation post-financement 2026 de la République du Congo : croissance, dette publique, vulnérabilités budgétaires et sensibilité aux hydrocarbures.