

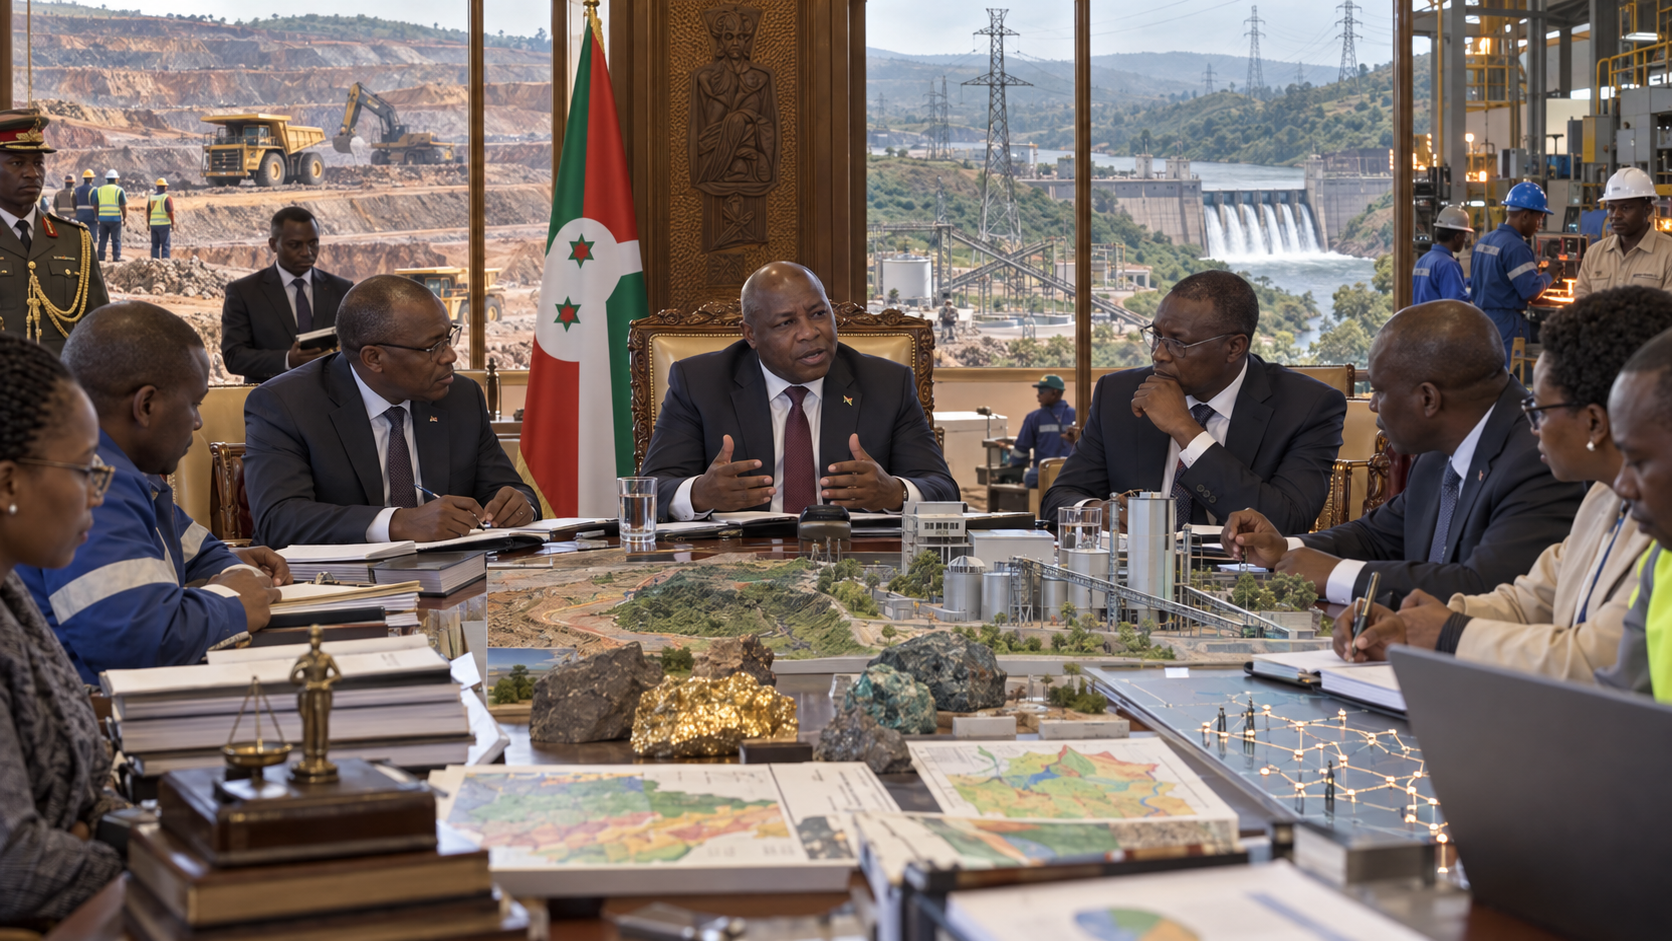
À Ntare Rushatsi, la performance sectorielle devient une cible fiscale
Le 14 août 2026, le président Évariste Ndayishimiye a réuni au Palais Ntare Rushatsi les hauts cadres du Ministère des Ressources minières, énergétiques, de l’Industrie, du Commerce et du Tourisme pour évaluer le fonctionnement de ce portefeuille économique. La Présidence indique qu’il leur a fixé un objectif : porter la contribution des secteurs relevant du ministère à 50 % du budget national, avec l’ambition d’aller ensuite vers un financement intégral du budget de l’État par leur développement.
Le fait central est établi, mais sa portée doit être formulée avec précision. La communication présidentielle ne publie ni année cible, ni valeur de départ, ni méthode de calcul de la « contribution » sectorielle. Elle ne précise pas davantage si le dénominateur visé correspond au montant global du budget, aux recettes internes, aux ressources de l’État ou à une autre agrégation comptable. Le seuil de 50 % constitue donc un cap politique explicite, pas encore une trajectoire budgétaire chiffrée et auditable.
Le périmètre est également plus large que le raccourci mines-énergie-industrie. Le ministère dirigé par le Dr Hassan Kibeya couvre aussi le commerce et le tourisme. Le Président a demandé à chaque secteur d’organiser une retraite avec ses acteurs, d’identifier les obstacles et de convenir de mesures de redressement. L’enjeu immédiat est ainsi de convertir une instruction politique en indicateurs sectoriels, responsabilités administratives, règles de mobilisation des recettes et calendrier d’exécution.
L’objectif arrive après un budget 2026-2027 déjà orienté vers la croissance
La cible présidentielle intervient quelques semaines après la promulgation de la loi de finances 2026-2027. L’Assemblée nationale indique que le budget annuel est estimé à 7 020,6 milliards de BIF, tandis que les ressources de l’État et dons atteignent 6 296,0 milliards et les dépenses totales 6 737,4 milliards. Ces trois grandeurs officielles illustrent précisément pourquoi le seuil de 50 % ne peut pas être automatiquement converti en montant monétaire sans définition comptable supplémentaire.
Le Gouvernement a construit ce budget autour d’une hypothèse de croissance de 5,5 %, contre 4,7 % annoncés pour l’exercice précédent. Parmi les moteurs retenus figurent l’intensification de l’agriculture irriguée, la hausse progressive de la production minière, le chemin de fer et la diversification des exportations. Le budget-programme, mis en œuvre depuis 2022, doit en principe rattacher les crédits à des objectifs et à des résultats, ce qui fournit une architecture adaptée au suivi d’une ambition sectorielle de cette ampleur.
Le 23 juillet, lors de l’ouverture des crédits 2026-2027, le Premier ministre Nestor Ntahontuye a d’ailleurs placé l’exécution sous le thème du passage du « crédit disponible » à « l’impact réel ». Cette logique est décisive : une hausse des crédits aux mines, à l’énergie ou à l’industrie ne constitue pas une contribution au budget. La contribution fiscale se mesure par les impôts, dividendes, redevances, droits, bénéfices publics, recettes d’exportation captées par les circuits formels et effets économiques qui élargissent durablement l’assiette fiscale.
L’or domine les exportations, mais la rente minière reste difficile à capter
Le secteur minier illustre le potentiel et la difficulté. Le rapport Article IV 2026 du FMI indique que l’or est devenu le premier produit d’exportation de marchandises du Burundi, représentant environ 41 % du total en 2025. Pourtant, la contribution officielle du secteur minier au PIB demeure inférieure à 1 %. L’écart entre poids dans les exportations et poids économique enregistré reflète notamment l’importance de l’exploitation artisanale, l’informalité, la faible mécanisation et les limites de traçabilité et de gouvernance.
Le FMI considère la formalisation de l’or comme une priorité et recommande une fiscalité stable, une supervision effective, une meilleure traçabilité et la poursuite du processus d’adhésion à l’Initiative pour la transparence dans les industries extractives. Ces réformes ont une portée directement budgétaire : des volumes produits mais non déclarés, des exportations hors circuits officiels ou des paiements mal suivis peuvent générer de la valeur privée sans accroître proportionnellement les recettes de l’État.
La stratégie burundaise ne se limite pas à l’or. En avril 2026, le ministère des Finances a présenté aux partenaires de développement un corridor intégré Infrastructures-Énergie-Mines associant notamment les infrastructures ferroviaires, les capacités électriques et la valorisation du nickel de Musongati et de minerais associés. Ce type de montage peut élargir la base productive, mais il suppose des investissements lourds, des contrats transparents et une capacité publique à négocier puis contrôler les flux économiques avant de produire une contribution budgétaire significative.
L’électricité ne finance l’État que si elle alimente aussi l’économie réelle
L’énergie constitue le deuxième verrou. Le FMI estime que la production électrique burundaise a été multipliée par six depuis 2020, mais souligne que l’accès reste limité et que les réseaux de transport et de distribution empêchent encore de convertir pleinement cette capacité en croissance privée. L’institution estime qu’un accès au réseau porté à 70 % pourrait générer près de deux points de croissance supplémentaires au-delà de son scénario de référence.
Le Gouvernement a engagé en 2026 plusieurs réformes : électrification rurale, mini-réseaux, Fonds d’accès universel à l’énergie et nouvelles règles d’importation et d’exportation de l’électricité. Le FMI mentionne parallèlement des travaux sur un partenariat public-privé de grande ampleur pour le transport et la distribution. Ces investissements peuvent réduire les coûts de production, sécuriser les entreprises industrielles et attirer des capitaux, mais ils peuvent aussi créer des engagements financiers publics ou contingents qu’il faut intégrer au calcul du gain budgétaire net.
L’équation fiscale est donc plus complexe qu’une hausse de la production de kilowattheures. Une énergie plus fiable peut élargir l’assiette fiscale par l’industrie, les services, les exportations et l’emploi formel. Mais si les pertes techniques restent élevées, si la facturation est insuffisante ou si la REGIDESO demeure financièrement fragile, l’État peut devoir subventionner le système. La cible présidentielle gagnerait ainsi à distinguer recettes sectorielles directes et bénéfices fiscaux indirects générés par l’électrification de l’économie.
Pour l’Afrique, le vrai test est de transformer les ressources en base fiscale
L’intérêt stratégique dépasse le Burundi. De nombreux États africains disposent de minerais, d’énergie ou d’actifs industriels sans que cette richesse ne se traduise automatiquement par des budgets publics plus autonomes. Le cap burundais pose donc une question continentale : comment faire passer une ressource du sous-sol ou une infrastructure énergétique à une chaîne de valeur formelle qui paie salaires, impôts, redevances, dividendes et devises dans l’économie nationale ?
Une approche afrocentrée impose de mesurer la souveraineté non par le seul contrôle juridique d’un gisement ou d’une entreprise, mais par la part de valeur effectivement conservée : transformation locale, fournisseurs nationaux, compétences techniques, énergie disponible, capital burundais, fiscalité prévisible, données fiables et capacité de négociation publique. Une hausse des exportations brutes sans industrialisation ou sans contrôle fiscal peut améliorer les recettes en devises tout en laissant une part limitée de la valeur dans le pays.
L’industrie est donc le pont entre mines, énergie et budget. Les minerais peuvent fournir des intrants et des devises ; l’électricité peut abaisser les coûts ; les infrastructures peuvent ouvrir les marchés. Mais les recettes durables viennent d’entreprises qui produisent, transforment, vendent et investissent. Pour le Burundi, l’objectif de 50 % devient crédible seulement s’il est rattaché à une stratégie productive complète, et non à une simple hausse administrative des prélèvements sur des secteurs encore fragiles.
Le seuil de 50 % reste non auditable tant que cinq paramètres manquent
La première information manquante est le point de départ : aucune ventilation publique consultée ne donne la part actuelle du budget provenant de l’ensemble mines-énergie-industrie-commerce-tourisme. La deuxième est le dénominateur. Le budget 2026-2027 publie plusieurs agrégats — budget annuel, ressources, dépenses — et la Présidence ne précise pas lequel sert de référence au seuil de 50 %. La troisième est l’horizon : aucune échéance annuelle ou pluriannuelle n’est annoncée.
La quatrième zone grise concerne les instruments. Il faudra distinguer impôts et taxes, royalties minières, dividendes des entreprises publiques, revenus de licences, recettes énergétiques, droits liés au commerce, fiscalité touristique et effets indirects sur l’activité. Sans cette séparation, un objectif global pourrait masquer de fortes différences entre secteurs ou encourager des prélèvements qui détérioreraient l’investissement et la formalisation au lieu d’élargir durablement la base fiscale.
La cinquième question est celle du coût public nécessaire pour obtenir les recettes futures. Mines, réseaux électriques, rail et industrie nécessitent des capitaux importants. Une mesure crédible devra donc rapprocher recettes additionnelles, investissements publics, dette, garanties, exonérations fiscales, dépenses de régulation et éventuels passifs des entreprises publiques. L’absence de ces paramètres ne invalide pas l’objectif présidentiel ; elle signifie simplement qu’il n’est pas encore possible de juger sa faisabilité financière.
Trois scénarios permettront de juger la transformation du cap politique
Un scénario favorable verrait les retraites sectorielles déboucher sur une feuille de route publique : base de référence, objectifs annuels par secteur, mécanismes de collecte, formalisation de l’or, progression des investissements miniers, amélioration du réseau électrique, hausse de la production industrielle et publication régulière des recettes. Dans ce cas, le seuil de 50 % deviendrait un instrument de pilotage vérifiable plutôt qu’un slogan.
Un scénario intermédiaire verrait les recettes minières et commerciales augmenter tandis que l’énergie et l’industrie progresseraient plus lentement. Le portefeuille ministériel contribuerait davantage au financement public sans atteindre rapidement le seuil annoncé. Ce résultat resterait économiquement significatif si la hausse reposait sur l’élargissement de l’assiette, la formalisation et la création de valeur plutôt que sur des taxes ponctuelles ou des prélèvements exceptionnels.
Un scénario défavorable combinerait objectifs non définis, dépendance aux cours de l’or, retards d’infrastructures, coûts élevés de l’électricité, faiblesse des données et opacité des entreprises publiques. Les indicateurs à suivre sont donc précis : part des recettes publiques attribuable à chaque secteur, volumes et valeur des exportations minières formelles, royalties et dividendes, investissements industriels, production et pertes électriques, taux d’accès au réseau, emploi formel, valeur ajoutée manufacturière, recettes fiscales nouvelles, coût des PPP et publication des rapports de performance du budget-programme.
Les documents qui fondent l’enquête
• Présidence de la République du Burundi, 14 août 2026 : réunion d’évaluation du Ministère des Ressources minières, énergétiques, de l’Industrie, du Commerce et du Tourisme et objectif présidentiel de porter sa contribution à 50 % du budget national.
• Ministère des Finances, du Budget et de l’Économie numérique, loi n°1/10 du 30 juin 2026 portant fixation du budget général de l’État pour l’exercice 2026-2027.
• Assemblée nationale du Burundi, 12-13 juin 2026 : adoption du projet de loi budgétaire, ressources et dépenses prévues, budget annuel annoncé à 7 020,6 milliards de BIF et hypothèse gouvernementale de croissance de 5,5 %.
• Primature du Burundi, 23 juillet 2026 : ouverture des crédits budgétaires 2026-2027 et pilotage de l’exécution par la performance dans le cadre du budget-programme.
• Primature du Burundi, 25 mars 2026 : pré-cadrage budgétaire et projets de réforme sur l’électrification rurale, les mini-réseaux, le Fonds d’accès universel à l’énergie et les échanges d’électricité.
• Ministère des Finances, du Budget et de l’Économie numérique, 20 avril 2026 : dialogue de financement du corridor Infrastructures-Énergie-Mines et valorisation du nickel de Musongati.
• Fonds monétaire international, consultation Article IV 2026 : croissance, vulnérabilités budgétaires, formalisation de l’or, poids de l’or dans les exportations, contribution minière au PIB et contraintes du secteur électrique.
• Primature du Burundi, structure et missions du Gouvernement : périmètre du ministère couvrant ressources minières, énergie, industrie, commerce et tourisme et identification du Dr Hassan Kibeya comme ministre compétent.