

Énergie / Matières premières / Commerce / Diplomatie
Berlin revient au Maghreb avec une délégation d’affaires
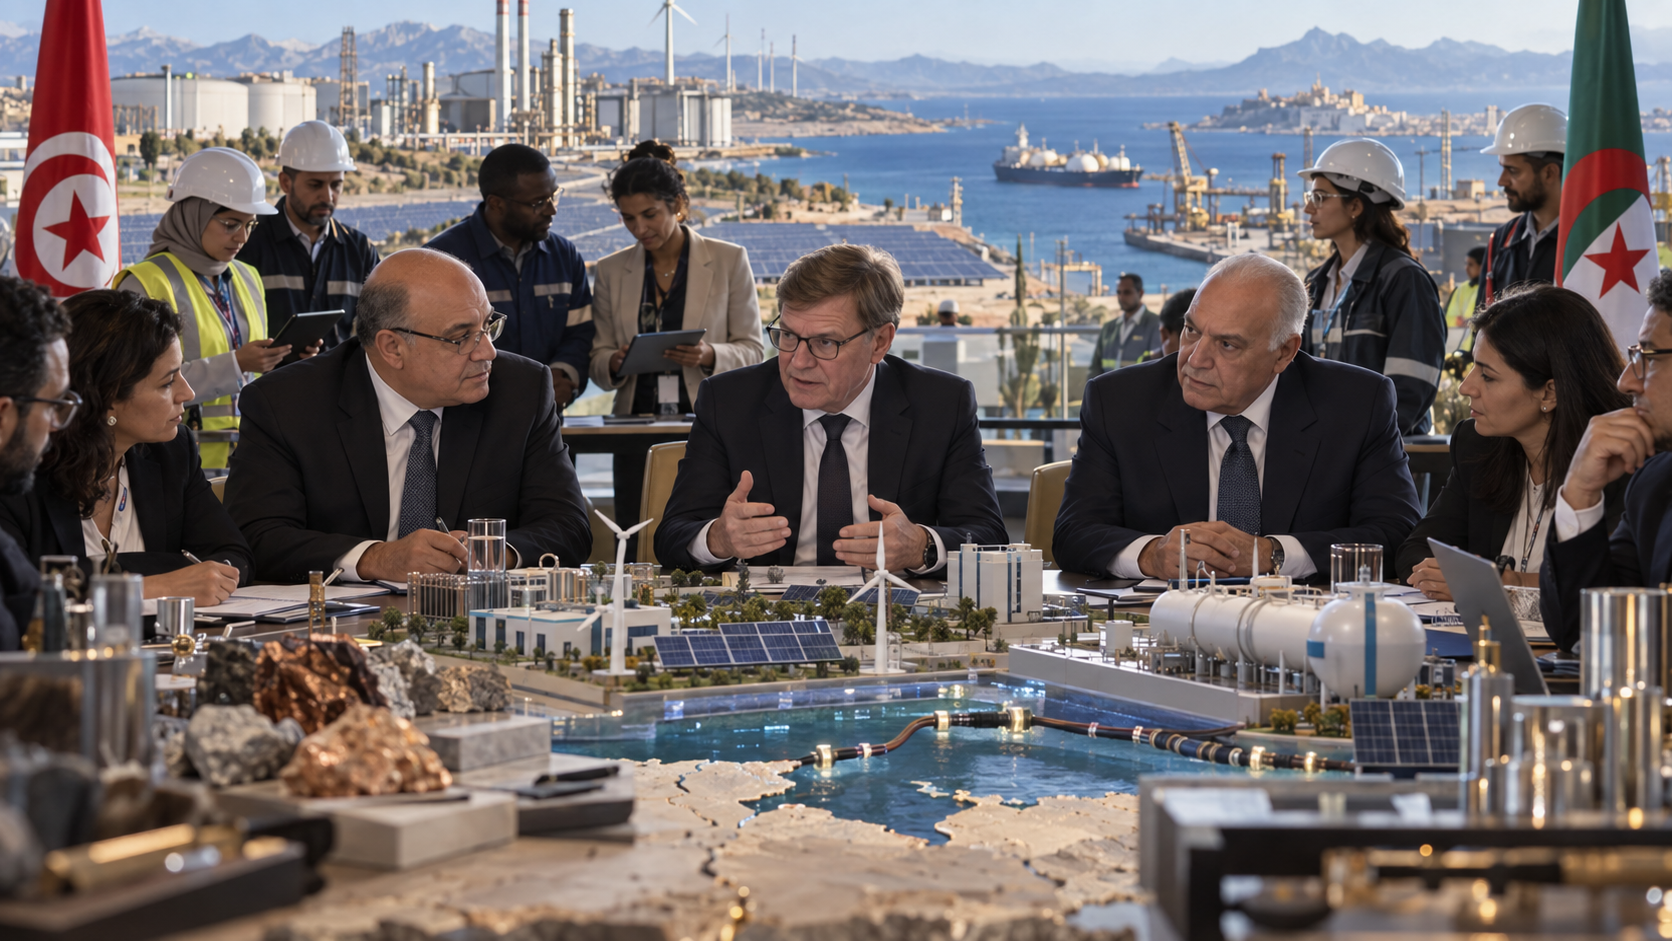
Le déplacement de Johann Wadephul en Tunisie puis en Algérie, les 31 août et 1er septembre 2026, marque une inflexion clairement géoéconomique de la diplomatie allemande en Méditerranée. Le ministre fédéral des Affaires étrangères n’a pas seulement rencontré ses homologues Mohamed Ali Nafti et Ahmed Attaf ainsi que les présidents Kaïs Saïed et Abdelmadjid Tebboune : il a voyagé avec une délégation d’entreprises et placé le commerce, l’investissement, l’énergie et, côté algérien, les perspectives minières au centre de l’agenda. Les documents officiels allemands présentent explicitement Tunis et Alger comme deux voisins africains de l’Union européenne avec lesquels Berlin veut approfondir les chaînes économiques et énergétiques.
Cette séquence ne doit cependant pas être lue comme un accord régional déjà ficelé. Les faits établissent une intensification politique, des mécanismes de coopération anciens et plusieurs engagements nouveaux en Tunisie. Ils documentent également une volonté de renforcer la relation énergétique avec l’Algérie. En revanche, ils ne permettent pas encore d’identifier un portefeuille consolidé d’investissements allemands nouveaux, un contrat minier, un volume ferme d’hydrogène à importer ou un calendrier industriel unique reliant les deux pays nord-africains à l’Allemagne. Le dossier est donc solide sur l’orientation stratégique, plus ouvert sur ses résultats futurs.
Deux économies nord-africaines, deux fonctions dans la stratégie allemande
La Tunisie et l’Algérie occupent des positions différentes dans l’économie politique allemande. En Tunisie, la relation est déjà profondément industrielle. Le ministère fédéral des Affaires étrangères indique que l’Allemagne est le troisième partenaire commercial du pays et son deuxième investisseur étranger. Les entreprises allemandes y ont créé environ 100 000 emplois et la Chambre tuniso-allemande de l’industrie et du commerce compte plus de 1 000 membres. En 2025, l’Allemagne a importé pour 3,3 milliards d’euros de biens tunisiens et exporté vers la Tunisie pour 2,1 milliards. Les équipementiers automobiles, le textile et, de plus en plus, les services informatiques donnent à cette relation une dimension de chaîne de valeur déjà opérationnelle.
L’Algérie présente un profil différent. Berlin la considère comme un partenaire énergétique stratégique et comme un fournisseur important de pétrole, de gaz et de produits pétrochimiques. L’Allemagne est, selon le ministère fédéral des Affaires étrangères, le sixième fournisseur de l’Algérie. La relation repose notamment sur une Commission économique mixte créée en 2011 et sur un partenariat énergétique lancé en 2015. Le commerce reste plus limité que le potentiel politique affiché : les données allemandes disponibles pour 2023 font état de 2,1 milliards d’euros d’exportations allemandes vers l’Algérie et de 1,5 milliard d’importations.
Ce contraste éclaire le déplacement de Wadephul. En Tunisie, Berlin cherche surtout à densifier un tissu industriel et technologique existant, tout en accompagnant la transition énergétique. En Algérie, il cherche davantage à consolider un axe énergétique de long terme et à ouvrir des débouchés supplémentaires aux entreprises allemandes dans l’énergie, les infrastructures associées et les activités minières.
Ce que la tournée a réellement produit
Les faits documentés sont plus précis côté tunisien. Le 31 août, les autorités tunisiennes ont annoncé la signature d’accords de coopération d’une valeur supérieure à 100 millions d’euros portant notamment sur le soutien aux petites et moyennes entreprises, les transitions énergétique, environnementale et numérique, le développement régional, la formation professionnelle et l’emploi. Le ministre tunisien des Affaires étrangères a également indiqué qu’environ 40 millions d’euros supplémentaires devaient être consacrés à l’économie verte. Ces montants sont rapportés par l’agence publique Tunis Afrique Presse à partir des déclarations officielles faites lors de la visite ; ils constituent donc une information documentée, mais leur ventilation projet par projet n’est pas entièrement publique dans les sources consultées.
Le volet énergétique tunisien s’inscrit dans une architecture plus ancienne. Le projet ELMED doit relier la Tunisie à la Sicile par une interconnexion électrique sous-marine de 600 MW. La Banque mondiale a approuvé 268,4 millions de dollars pour le volet tunisien du projet et la KfW allemande figure parmi les cofinanceurs internationaux. Pour Berlin, cette interconnexion et l’essor des renouvelables renforcent l’intérêt de la Tunisie comme plateforme industrielle et énergétique entre l’Afrique du Nord et l’Europe.
En Algérie, le 1er septembre, Wadephul a rencontré le président Tebboune, le ministre des Affaires étrangères Ahmed Attaf et le ministre d’État chargé des Hydrocarbures Mohamed Arkab. Les autorités algériennes et allemandes ont convergé sur la volonté d’élargir le commerce, l’investissement et la coopération énergétique. L’agenda allemand mentionne explicitement les opportunités dans les secteurs minier et énergétique. La visite prolonge le partenariat énergétique bilatéral, la task force sur l’hydrogène lancée en 2024 et le projet de corridor hydrogène du Sud reliant l’Algérie et la Tunisie à l’Italie, l’Autriche puis l’Allemagne.
Derrière la tournée, une stratégie de chaînes de valeur méditerranéennes
L’analyse suggère que Berlin ne traite plus séparément industrie, sécurité d’approvisionnement et diplomatie méditerranéenne. La tournée relie trois objectifs : sécuriser des partenaires économiques proches, diversifier les sources d’énergie et préparer des chaînes industrielles compatibles avec la décarbonation européenne. La guerre en Ukraine et la réduction de la dépendance énergétique européenne à la Russie ont renforcé la valeur stratégique de l’Algérie. Parallèlement, les industriels allemands ont intérêt à préserver des chaînes d’approvisionnement courtes et intégrées avec la Tunisie, notamment dans l’automobile et l’électronique.
L’hydrogène cristallise cette logique. L’Algérie affiche l’ambition de pouvoir couvrir jusqu’à 10 % des besoins européens en hydrogène à l’horizon 2040. L’Allemagne, l’Algérie, la Tunisie, l’Italie et l’Autriche ont déjà donné un cadre politique au corridor hydrogène du Sud. En 2025, les promoteurs politiques du projet évoquaient une capacité potentielle pouvant atteindre 163 TWh par an vers l’Europe, dont 55 TWh vers l’Allemagne. Ces valeurs décrivent une capacité projetée du corridor, pas des volumes contractés.
Le dossier minier est plus embryonnaire. Le ministère allemand cite les possibilités dans les mines et l’énergie comme un axe de la visite en Algérie, mais ne nomme ni minerai prioritaire, ni société, ni permis, ni investissement. Il serait donc excessif de conclure à une offensive minière allemande déjà opérationnelle. Ce qui est établi est l’ouverture politique du sujet dans une relation où Berlin veut simultanément sécuriser énergie, matières premières, marchés et positions industrielles.
Pour l’Afrique, la question décisive est la valeur ajoutée locale
Du point de vue africain, l’enjeu principal n’est pas de savoir si davantage d’énergie ou de minerais peuvent être dirigés vers l’Europe, mais selon quelles conditions économiques ils seront produits, transformés et valorisés en Afrique. La relation tuniso-allemande montre qu’une intégration aux chaînes européennes peut créer une base industrielle et des dizaines de milliers d’emplois. Elle montre aussi la dépendance potentielle à la demande extérieure, aux décisions des donneurs d’ordre européens et à des segments industriels dont la valeur technologique la plus élevée reste souvent localisée hors du continent.
Pour la Tunisie, la connexion électrique avec l’Europe peut attirer des investissements renouvelables et améliorer l’intégration du système électrique. Mais l’intérêt national dépendra du partage entre exportations, besoins domestiques, coûts du réseau, accès à une électricité abordable et contenu local des équipements. Pour l’Algérie, l’hydrogène peut soutenir une diversification au-delà des hydrocarbures, à condition que les projets développent des capacités locales de production d’équipements, d’ingénierie, de maintenance, de formation et, lorsque cela est économiquement pertinent, de transformation industrielle utilisant l’hydrogène sur place.
La même exigence vaut pour les minerais. Une coopération centrée sur l’extraction brute consoliderait surtout la sécurité d’approvisionnement européenne. Une coopération intégrant cartographie géologique, traitement local, métallurgie, formation, recherche, équipements et participation d’entreprises algériennes pourrait en revanche renforcer la souveraineté industrielle. À ce stade, les sources ne permettent pas d’établir laquelle de ces trajectoires sera retenue. C’est précisément le point à surveiller.
Contrats, minerais et hydrogène : ce qui n’est pas encore établi
Plusieurs informations essentielles restent absentes de la documentation publique. Aucun contrat minier allemand en Algérie n’est annoncé dans les sources consultées. Aucun minerai spécifique n’est identifié comme cible officielle de la tournée. Aucun volume ferme d’hydrogène algérien ou tunisien destiné à l’Allemagne n’est contractualisé dans les documents publics examinés. Le corridor du Sud reste un projet d’infrastructure et de marché à construire, soumis à des choix de financement, de réglementation, de production et de demande.
En Tunisie, les plus de 100 millions d’euros d’accords annoncés le 31 août sont documentés politiquement, mais leur structure financière détaillée, leur calendrier de décaissement et leurs indicateurs de contenu local ne sont pas tous accessibles dans les sources publiques examinées. La perspective d’environ 40 millions d’euros supplémentaires pour l’économie verte doit également être suivie jusqu’à la signature et à la publication des instruments correspondants.
Enfin, le langage politique de « partenariat » ne suffit pas à démontrer un équilibre économique. Ni les documents allemands ni les sources nord-africaines consultées ne fournissent encore une mesure consolidée du transfert technologique, de la part de valeur ajoutée conservée localement, des engagements d’emploi, des achats locaux ou des effets sur les balances énergétiques tunisienne et algérienne. Ces absences ne constituent pas la preuve d’un déséquilibre ; elles définissent les questions auxquelles l’enquête devra répondre au fur et à mesure de l’exécution.
Un corridor énergétique ne devient stratégique que s’il transforme aussi le Sud
Plusieurs scénarios peuvent être envisagés. Si les annonces se traduisent principalement par des flux d’énergie et de matières premières vers l’Europe, la tournée de 2026 renforcera surtout la diversification allemande. Si, à l’inverse, les projets associent industrialisation locale, sous-traitance nationale, montée en compétences, recherche et transformation sur place, la relation peut contribuer à une montée en gamme des économies tunisienne et algérienne.
La Tunisie part avec un avantage : elle dispose déjà d’un tissu de fournisseurs connecté à l’industrie allemande et d’une coopération énergétique de longue durée. Son défi sera d’éviter de rester cantonnée à des fonctions de sous-traitance à faible ou moyenne marge et de convertir les nouveaux financements en capacités technologiques durables. L’Algérie dispose d’un levier différent : ressources énergétiques, potentiel renouvelable, infrastructures gazières et ambition hydrogène. Son défi sera de négocier une diversification productive plutôt qu’un simple remplacement d’une molécule exportée par une autre.
Sous réserve de la concrétisation des projets annoncés, la tournée Wadephul peut donc devenir un jalon important d’une nouvelle géoéconomie méditerranéenne. Mais son intérêt pour l’Afrique se mesurera moins au nombre de délégations ou de protocoles qu’à des indicateurs précis : investissements effectivement décaissés, emplois qualifiés créés, équipements fabriqués localement, technologies transférées, part de production transformée sur place et capacité des États africains à préserver leurs propres priorités énergétiques et industrielles.
Sources institutionnelles et publiques consultées
• Ministère fédéral allemand des Affaires étrangères, 31 août 2026 — Déplacement de Johann Wadephul en Tunisie et en Algérie : commerce, investissements, énergie, hydrogène, mines et coopération méditerranéenne.
• Ministère fédéral allemand des Affaires étrangères, 6 juillet 2026 — Relations bilatérales Allemagne–Tunisie : commerce, investissements, entreprises allemandes et emplois.
• Ministère fédéral allemand des Affaires étrangères, 8 juillet 2026 — Relations bilatérales Allemagne–Algérie : commerce, hydrocarbures, énergie et cadre économique bilatéral.
• Agence Tunis Afrique Presse, 31 août 2026 — Accords de coopération tuniso-allemands supérieurs à 100 M€ et annonce d’environ 40 M€ supplémentaires pour l’économie verte.
• Banque mondiale — Projet ELMED : interconnexion électrique Tunisie–Italie de 600 MW et financement de 268,4 M$ pour le volet tunisien.
• Ministère fédéral allemand de l’Économie et de l’Énergie, 8 février 2024 — Création de la task force germano-algérienne sur l’hydrogène.
• Ministère fédéral allemand de l’Économie et de l’Énergie, 21 janvier 2025 — Déclaration politique sur le corridor hydrogène du Sud et capacités potentielles annoncées.
• Algérie Presse Service, 1er septembre 2026 — Entretiens de Johann Wadephul avec les autorités algériennes sur le commerce, l’investissement et l’énergie.