

Îles Salomon — Finance / Climat / Gouvernance publique
Honiara veut enfin savoir combien son budget consacre réellement au climat
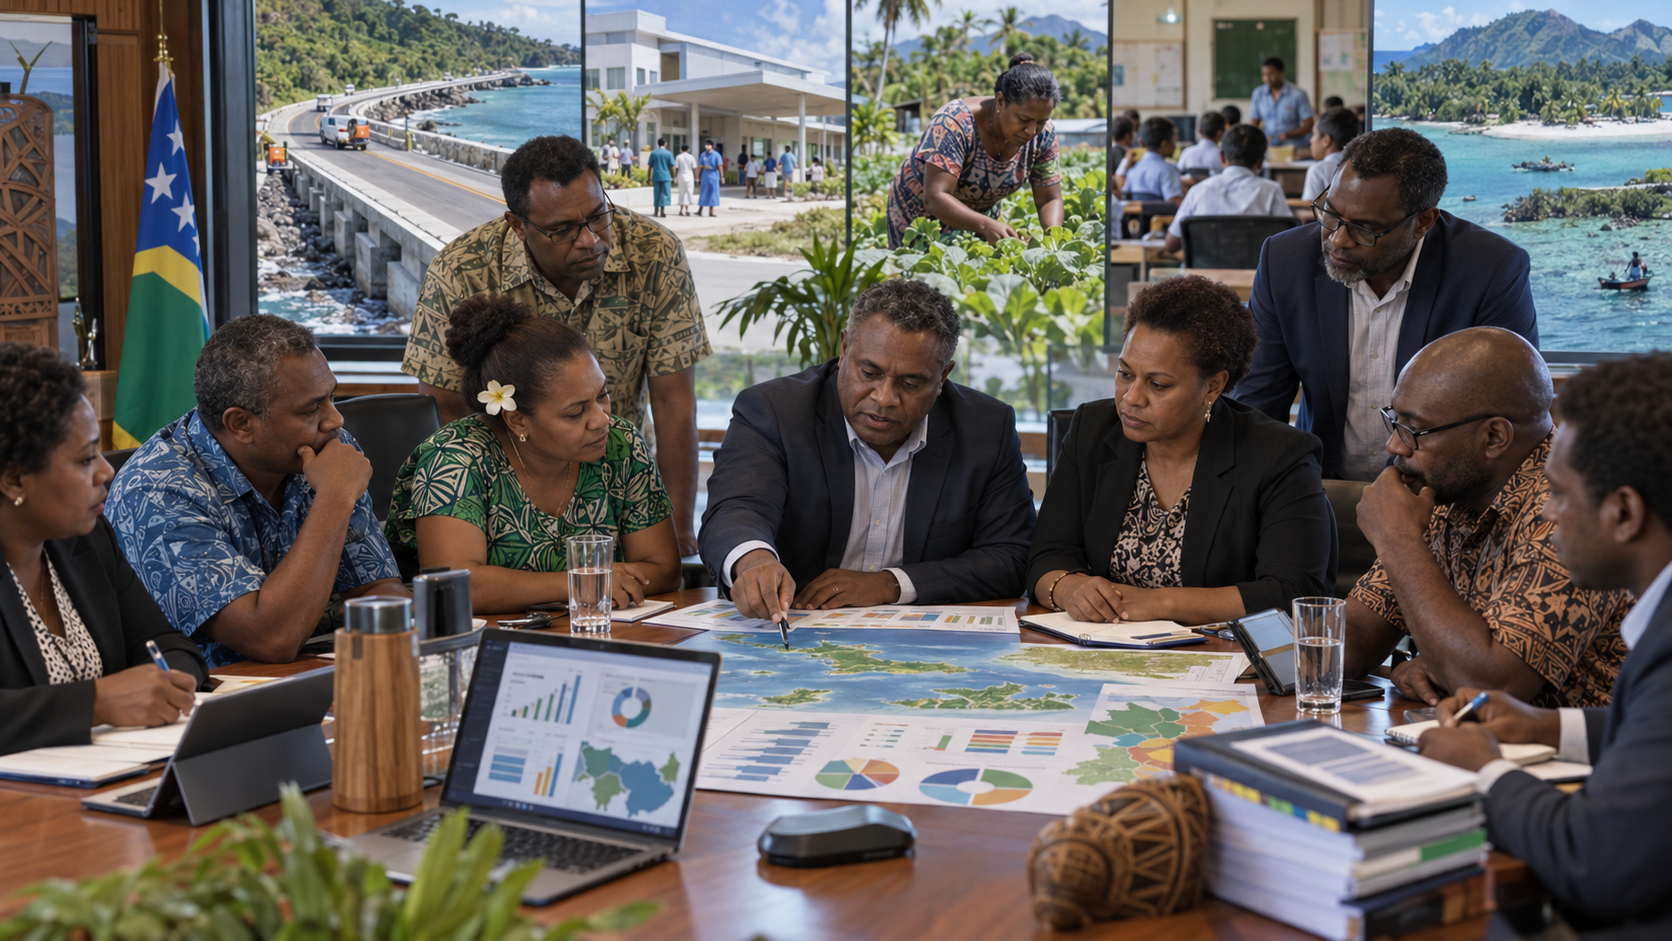
Les Îles Salomon construisent en 2026 une typologie nationale du changement climatique destinée à identifier, classer et suivre les dépenses publiques contribuant à l’adaptation ou à l’atténuation. Du 20 au 24 juillet, les ministères chargés de l’Environnement, des Finances et de la Planification ont conduit une deuxième série de consultations techniques pour tester cette méthodologie directement sur des programmes et allocations budgétaires sectoriels.
Le gouvernement ne crée pas un nouveau fonds climatique. Il cherche à intégrer un système de Climate Budget Tagging — CBT, ou marquage budgétaire climatique, dans ses mécanismes ordinaires de gestion des finances publiques. La typologie doit fournir aux ministères des critères communs permettant de déterminer quelles dépenses peuvent être qualifiées de climatiques et selon quelle catégorie.
L’enjeu paraît technique. Il est en réalité financier et politique.
Sans méthodologie commune, l’État peut difficilement établir quelle part de son budget finance réellement l’adaptation, la réduction des émissions ou des investissements comportant une composante climatique. Cette faiblesse affecte la transparence nationale, mais également la capacité à présenter aux bailleurs et fonds internationaux une image crédible des besoins, des engagements budgétaires et des dépenses déjà réalisées.
Le mécanisme peut donc contribuer à rendre les finances climatiques plus traçables et les demandes de financement plus documentées. Il ne garantit toutefois aucun financement extérieur à lui seul.
Une réforme programmée depuis 2022 entre désormais dans les budgets sectoriels
Le chantier actuel s’inscrit dans la Roadmap for Improving Access to Climate Finance and Public Spending 2022–2027, élaborée sous la coordination de la Climate Finance Resilience Unit du ministère des Finances avec l’appui du PNUD et du Secrétariat du Forum des îles du Pacifique.
La feuille de route avait diagnostiqué un problème précis : les Îles Salomon disposaient d’outils permettant de suivre une partie des financements climatiques externes, mais pas d’une vision suffisamment complète des dépenses climatiques financées sur ressources publiques nationales. Elle mettait également en garde contre le risque de « climate washing » budgétaire, c’est-à-dire l’attribution d’une qualification climatique à des dépenses sans méthodologie robuste et uniforme.
Le plan prévoyait donc une mise en œuvre progressive : commencer par identifier les dépenses favorables au climat des entités publiques centrales, puis étendre ultérieurement le périmètre aux dépenses hors budget, aux entreprises publiques et éventuellement aux dépenses ayant des effets climatiques négatifs. Il recommandait aussi une méthode de calcul nationale et l’intégration future du suivi dans le système informatisé de gestion financière.
Cette architecture conçue plusieurs années plus tôt devient concrète en 2026.
En février, une première série de consultations a testé le projet de typologie auprès du ministère de l’Agriculture et de l’Élevage et du ministère de l’Éducation et du Développement des ressources humaines. En juillet, le test a été élargi au ministère du Développement des infrastructures et au ministère de la Santé et des Services médicaux.
Le choix de ces secteurs est révélateur : une dépense climatique ne se trouve pas exclusivement dans le budget du ministère de l’Environnement. Une route résistante aux événements extrêmes, une politique sanitaire préparant le système de santé aux risques climatiques, une intervention agricole ou une infrastructure scolaire peuvent également comporter une dimension d’adaptation.
Une même grille pour éviter que chaque ministère définisse lui-même le « climat »
La typologie doit résoudre un problème de comparabilité.
Le cadre en préparation vise à fournir une méthodologie uniforme permettant aux administrations d’évaluer leurs dépenses selon des critères communs. Les ministères pilotes ont appliqué le projet de classification à leurs plans sectoriels et à des allocations budgétaires réelles afin d’en tester la pertinence.
Le principe du marquage budgétaire est de rattacher certaines lignes de dépense à une classification climatique. La feuille de route salomonaise prévoit notamment des restitutions distinguant les dépenses d’adaptation, d’atténuation et les domaines transversaux ou de soutien, avec une ventilation possible par administration.
Le dispositif doit progressivement relier trois opérations qui sont souvent séparées : la préparation du budget, l’exécution de la dépense et le compte rendu final.
Le marquage ex ante intervient lors de la préparation budgétaire : les ministères identifient les crédits présentant une pertinence climatique. Le suivi ex post doit ensuite permettre d’examiner ce qui a réellement été dépensé. La feuille de route prévoit à terme la production d’un rapport consolidé sur les budgets et dépenses climatiques de l’ensemble du gouvernement.
Cette distinction empêche, en théorie, de confondre une annonce budgétaire avec une dépense effectivement exécutée.
Le défi véritable sera de connecter la typologie au système financier de l’État
La classification ne produira toute sa valeur que si elle est intégrée aux outils comptables et budgétaires ordinaires.
La feuille de route prévoit précisément d’examiner le plan comptable, la structure des crédits et le Financial Management Information System afin de développer une solution de suivi des dépenses climatiques. L’ambition est de pouvoir produire des rapports agrégés, sectoriels et administratifs sans construire durablement un système parallèle au budget national.
Cette intégration est stratégique mais difficile.
Dans son rapport sur les Îles Salomon publié en juillet 2026, le Fonds monétaire international relève encore des insuffisances importantes dans le système de gestion des finances publiques et le reporting budgétaire. Le FMI indique notamment que les difficultés liées à la modernisation du système informatisé de gestion financière retardent la reprise de rapports périodiques sur l’exécution budgétaire.
Cela crée un paradoxe institutionnel : Honiara cherche à produire des données climatiques budgétaires plus fines au moment où son infrastructure générale de reporting financier reste elle-même en consolidation.
La réussite de la typologie dépendra donc moins de la qualité théorique des catégories que de la capacité administrative à les appliquer de manière régulière, comparable et vérifiable.
Pourquoi cette traçabilité peut compter dans l’accès à la finance climatique
Les autorités présentent cette réforme comme une composante de leur stratégie visant à améliorer l’accès au financement climatique. Le lien existe, mais doit être formulé avec précision.
Un bailleur, un fonds multilatéral ou un partenaire de développement doit pouvoir apprécier les besoins d’un pays, ses propres efforts budgétaires, sa capacité à exécuter les ressources et les mécanismes utilisés pour en rendre compte. Une typologie cohérente peut améliorer une partie de cette information.
Le FMI estime, dans son évaluation 2026 des Îles Salomon, qu’une gestion des finances publiques suffisamment robuste pour prioriser, exécuter et suivre les projets climatiques constitue une base importante pour accéder aux fonds climatiques multilatéraux. Les autorités salomonaises ont également indiqué au Fonds qu’elles travaillaient à intégrer les considérations climatiques dans le processus budgétaire, notamment à travers le Climate Budget Tagging, tout en recherchant davantage de financements internationaux.
Le mécanisme peut donc renforcer la crédibilité documentaire de l’État.
Il pourrait par exemple permettre de démontrer quelle part d’un programme d’infrastructure relève de l’adaptation, de comparer les allocations entre secteurs, d’identifier un déficit de financement ou de suivre l’exécution d’un investissement soutenu par un partenaire extérieur.
Mais la causalité doit rester limitée au niveau de preuve disponible : aucun document ne permet d’affirmer que l’adoption de la typologie entraînera automatiquement l’octroi de nouveaux financements.
L’accès dépend également de la qualité des projets, des règles propres à chaque fonds, des capacités fiduciaires, des procédures d’accréditation, des garanties environnementales et sociales ainsi que de la disponibilité effective des ressources internationales.
Pour l’Afrique, le même problème se pose : rendre le budget climatique vérifiable
Cette problématique ne se limite pas aux petits États du Pacifique.
Une étude du FMI portant sur le financement climatique en Afrique subsaharienne, publiée en 2025, identifie précisément la faiblesse des capacités institutionnelles, le manque d’expertise technique et l’absence de systèmes standardisés de marquage des dépenses vertes parmi les obstacles à l’intégration du climat dans les budgets publics. Le document distingue notamment le marquage ex ante au moment de la programmation et le marquage ex post lors de l’exécution.
Les trajectoires africaines sont cependant diverses.
Aux Seychelles, le FMI constatait en 2026 que le Climate Budget Tagging avait déjà été étendu à l’ensemble des ministères, départements et agences dans le processus budgétaire 2026. Le dispositif sert à identifier les dépenses d’adaptation et d’atténuation, à améliorer leur suivi et à rapprocher les allocations publiques des engagements climatiques nationaux.
En Côte d’Ivoire, la démarche a suivi une logique plus progressive : le programme de réforme documenté par le FMI prévoyait initialement un marquage des dépenses d’investissement climatiques dans cinq ministères et la production d’un état budgétaire climatique associé au budget 2026.
L’intérêt du cas salomonais pour l’Afrique tient donc à la méthode plutôt qu’à la reproduction d’un modèle insulaire.
Le problème commun est celui de la souveraineté sur l’information financière : un État qui ne sait pas précisément ce qu’il consacre à l’adaptation, dans quels territoires, par quels ministères et avec quels résultats dépend davantage des méthodologies d’acteurs extérieurs pour évaluer son propre effort climatique.
Une comptabilité climatique intégrée au système national peut réduire cette asymétrie documentaire.
Elle peut également améliorer la capacité des parlements, institutions d’audit et sociétés civiles à vérifier l’emploi des ressources présentées comme climatiques — à condition que les données produites soient effectivement publiées et contrôlables.
Plusieurs pièces essentielles manquent encore
Au 16 septembre 2026, la typologie salomonaise reste en cours de développement.
Le gouvernement indique que les résultats des consultations de juillet doivent encore être examinés par le groupe de travail technique interministériel, qui doit également déterminer les prochains secteurs auxquels la méthodologie sera appliquée.
Le document définitif de classification n’est pas publié dans les sources institutionnelles consultées sous une forme permettant d’examiner l’ensemble des coefficients, seuils ou critères utilisés pour qualifier chaque dépense.
Il n’est pas davantage établi que le système soit déjà intégré de bout en bout au FMIS national.
Cette dernière réserve est importante compte tenu des difficultés générales de reporting financier relevées en 2026 par le FMI.
Enfin, aucun chiffre consolidé récent ne permet encore d’indiquer quelle part du budget des Îles Salomon sera classifiée comme climatique une fois le dispositif pleinement appliqué.
Il serait donc prématuré d’annoncer un montant national de « budget climat ».
Du marquage des crédits à la mesure des résultats
Si la réforme se poursuit conformément à la feuille de route, le prochain changement qualitatif devrait être le passage d’expérimentations sectorielles à une intégration plus large dans le cycle budgétaire.
Une première étape consisterait à disposer de classifications suffisamment stables pour comparer les ministères et les exercices budgétaires.
Une deuxième serait d’automatiser davantage le suivi dans le système de gestion financière afin de rapprocher crédits votés et dépenses réellement exécutées.
Une troisième consisterait à relier les montants dépensés à des résultats mesurables : kilomètres d’infrastructures rendus plus résilients, établissements de santé adaptés, systèmes agricoles protégés, populations couvertes ou réduction documentée de vulnérabilités.
C’est seulement à ce stade qu’un budget climatique cesse d’être un inventaire de lignes comptables pour devenir un instrument de décision publique.
Pour les Îles Salomon comme pour les États africains confrontés à d’importants besoins d’adaptation, la question déterminante n’est donc pas seulement : combien d’argent est étiqueté « climat » ?
Elle devient : où cet argent est-il dépensé, pourquoi, avec quels résultats, et que manque-t-il encore pour financer les priorités nationales ?
La nouvelle typologie de Honiara cherche à construire l’infrastructure statistique permettant de commencer à répondre à ces questions. Sa capacité réelle à faciliter l’accès aux financements devra, elle, être jugée sur les financements mobilisés et sur la qualité de leur exécution, non sur le seul établissement d’une nouvelle classification.
Les documents institutionnels qui fondent l’analyse
Gouvernement des Îles Salomon — consultations de février et juillet 2026 relatives au développement de la Climate Change Typology et à son expérimentation dans plusieurs ministères pilotes.
Ministère des Finances et du Trésor des Îles Salomon / PNUD / Forum des îles du Pacifique — Roadmap for Improving Access to Climate Finance and Public Spending 2022–2027, notamment les dispositions relatives au Climate Budget Tagging, à la typologie, au plan comptable, au FMIS et au suivi des dépenses.
Programme des Nations unies pour le développement — documentation de 2023 sur l’intégration du marquage climatique au système national de gestion des finances publiques et sur les risques de classification insuffisamment rigoureuse.
Fonds monétaire international — consultation au titre de l’article IV de 2026 pour les Îles Salomon ; travaux sur le financement climatique en Afrique subsaharienne ; documentation 2026 sur le Climate Budget Tagging aux Seychelles.