

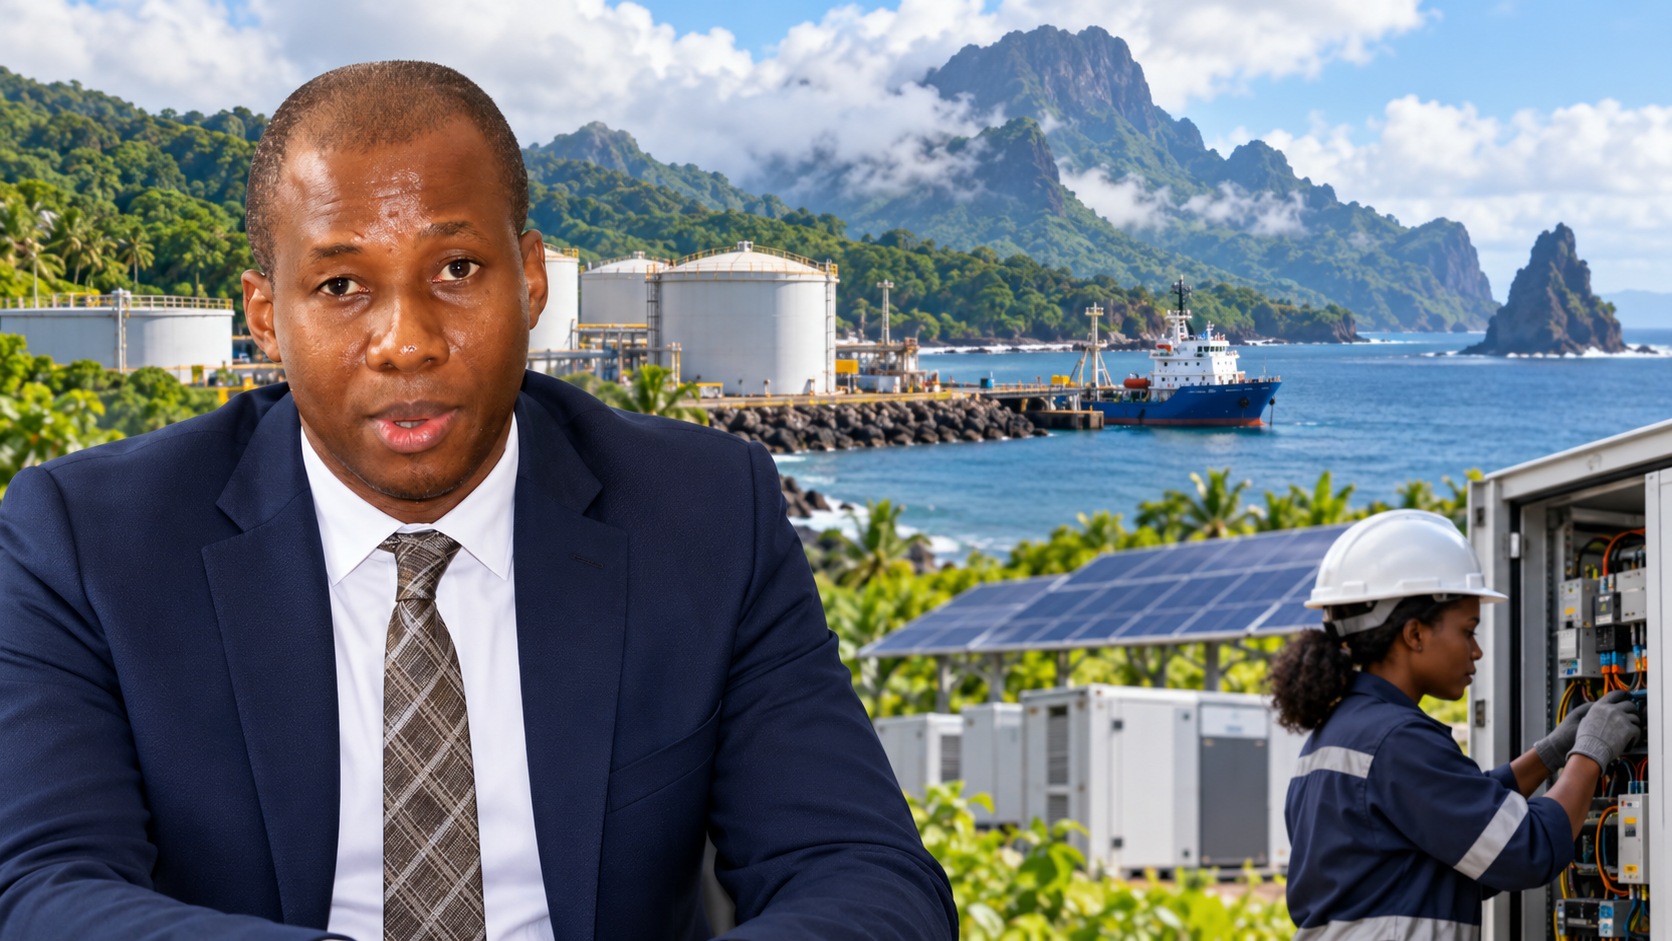
AFR-017 — Illustration de synthèse : photomontage éditorial avec Gareth Guadalupe. Le solaire et le stockage sont une évocation prospective ; aucun équipement annoncé n’est présenté comme achevé et aucune visite réelle n’est représentée.
Un navire arrivé, une sécurité d’approvisionnement encore à construire
Le carburant revient, mais la fragilité demeure. Le 22 octobre 2026, l’agence STP-Press annonce la reprise des ventes d’essence et de pétrole domestique après le déchargement, la veille au soir, d’un navire dans la zone maritime de Lembá. Elle rapporte une assurance d’ENCO selon laquelle les produits sont disponibles dans tous les points de vente. Le reportage publié le lendemain par RSTP apporte une réserve : au moins une station de la capitale ne disposait toujours pas de pétrole domestique. Ces observations décrivent une reprise progressive, pas une disponibilité uniforme démontrée. [1][2]
L’épisode oblige à regarder au-delà du bateau. Disposer de cuves, commander suffisamment tôt, payer les fournisseurs et distribuer les produits constituent des fonctions distinctes. La disparition momentanée d’une file d’attente ne garantit pas que la prochaine commande sera financée. Pour les ménages comme pour les entreprises, la sécurité énergétique commence lorsque la livraison cesse de dépendre d’une mobilisation exceptionnelle de trésorerie.
La dépendance se prolonge dans les comptes des entreprises publiques
Le diagnostic publié par la Banque mondiale en août 2025 éclaire l’arrière-plan. Pour 2024, l’institution estimait les arriérés d’EMAE envers son fournisseur ENCO à 23 % du produit intérieur brut. Elle décrivait ensuite des impayés d’ENCO envers Sonangol et la perte d’un accord préférentiel d’achat à crédit. ENCO appartient majoritairement à la compagnie publique angolaise et partiellement à l’État santoméen. Ces éléments portent sur une situation antérieure : ils ne constituent pas un état des dettes au 30 octobre 2026. [3]
Cette chaîne relie l’électricité consommée dans l’archipel au financement du combustible importé. Quand l’opérateur électrique ne couvre pas ses charges, le manque de liquidités peut remonter vers le fournisseur, puis imposer un paiement plus précoce des cargaisons. Le coût de l’insularité se combine alors avec un problème de recouvrement et de gestion. La distance maritime explique des contraintes logistiques ; elle ne suffit pas à expliquer pourquoi une commande n’est pas passée à temps.
L’histoire des impayés ne désigne pas, à elle seule, un responsable unique. Il faut distinguer les pertes techniques, les factures non encaissées, les décisions tarifaires et les obligations imposées à une entreprise publique sans financement correspondant. Confondre ces postes empêche de choisir le bon remède.
Le solaire avance par décisions de financement et marchés à attribuer
Gareth Guadalupe, ministre de l’Économie et des Finances cité par STP-Press, indique que plus de la moitié du coût de la cargaison d’octobre concerne le gazole. Il annonce aussi l’objectif de raccorder 10 à 11 mégawatts solaires avant la fin de l’année. La première indication concerne cette importation précise ; la seconde reste un objectif, sans constat de réception des installations dans cette dépêche. [1]
Le programme ETREEP dispose d’étapes documentaires plus précises. Le Fonds africain de développement a annoncé le 23 avril l’approbation d’un don de 24,5 millions de dollars pour le projet ETREEP. Celui-ci prévoit notamment, à Príncipe, une centrale solaire de 4 mégawatts crête et une batterie de 2 mégawattheures, ainsi que des interventions sur les réseaux et les compteurs. Le 26 octobre, la Banque africaine de développement publie un avis recherchant les services d’un ingénieur-conseil pour la centrale d’Azeitona et son stockage. Ce marché de supervision confirme une procédure en cours ; il ne prouve pas une mise en service. [4][5]
Le descriptif joint à cet avis, daté du 22 octobre, prévoit au moins 4 MWc de solaire et une batterie d’au moins 3,8 MW, pour 15,2 MWh utilisables. Ces caractéristiques de marché diffèrent du stockage de 2 MWh annoncé en avril ; elles restent des prescriptions contractuelles, pas un constat d’installation. [7]
La dimension budgétaire persiste. Dans sa présentation du pays consultée au 30 octobre, la Banque mondiale estime à 2,4 % du PIB les importations de carburant financées par le gouvernement pour EMAE en 2025. Ce chiffre est annuel et rétrospectif : il ne mesure ni le prix de la cargaison d’octobre ni le montant disponible pour la suivante. [6]
Remplacer des litres suppose aussi de réparer le circuit de paiement
Le mécanisme économique comporte deux sorties possibles de devises : acheter du combustible pour produire aujourd’hui, ou acquérir des équipements capables de réduire les achats futurs. Le second choix peut améliorer la résilience, mais il crée des besoins d’entretien, de pièces, de stockage et parfois de financement extérieur. Une centrale solaire ne supprime donc pas toute dépendance ; elle en transforme la nature. L’intérêt public consiste à comparer le coût du service effectivement rendu sur la durée.
Il faut également distinguer la puissance des panneaux, exprimée en mégawatts crête, de l’énergie livrée aux usagers et de celle stockée dans les batteries. Une capacité solaire annoncée ne fournit pas continuellement sa puissance maximale. L’évaluation exige un profil de demande, des mesures de production, les pertes et les moyens disponibles lorsque le soleil manque. Sans ces pièces, convertir directement un nombre de mégawatts en fin des délestages serait une extrapolation.
Du côté commercial, mieux encaisser ne signifie pas seulement installer un compteur. Le client doit comprendre sa facture, pouvoir contester une erreur et trouver un point de paiement accessible. L’opérateur doit rapprocher les sommes perçues de ses comptes et financer l’entretien. Si ces fonctions restent défaillantes, de nouveaux équipements peuvent coexister avec une trésorerie fragile. La réforme utile relie l’installation physique au fonctionnement quotidien du service.
Une autonomie énergétique qui se mesure au pouvoir des usagers
La présence de Sonangol rappelle que les rapports économiques en jeu traversent aussi les relations entre États africains. Un fournisseur angolais, l’État santoméen, ENCO et EMAE n’ont ni les mêmes responsabilités ni les mêmes besoins de trésorerie. Une coopération durable doit rendre les engagements compréhensibles : qui commande, qui garantit, qui paie et qui supporte les retards ? La proximité politique ne remplace pas un contrat soutenable et contrôlable.
À l’échelle de l’archipel, la capacité d’action passe par les équipes capables d’exploiter le réseau, d’entretenir les équipements et de négocier les achats. Former des techniciens sans prévoir leur emploi ou leurs pièces de rechange serait insuffisant. Importer une installation sans obtenir les données et compétences nécessaires à sa maintenance limiterait également la maîtrise du service. Les contrats doivent permettre d’évaluer ces obligations, sans présumer qu’un fournisseur extérieur les refuse.
Pour les habitants, le critère décisif reste l’accès à une énergie utilisable et abordable. Une amélioration comptable obtenue par des coupures automatiques aux ménages sans ressources peut déplacer le problème plutôt que le résoudre. À l’inverse, maintenir un prix sans financer la différence peut fragiliser l’approvisionnement. La protection des foyers vulnérables, la transparence des aides et le paiement effectif des opérateurs doivent donc être examinés ensemble. Príncipe appelle aussi un suivi distinct : une moyenne nationale peut masquer une desserte très différente entre les îles.
Les pièces qui manquent pour parler de sortie de crise
Les documents consultés ne fournissent pas un inventaire certifié des stocks, par produit et par île, à la date de clôture. Ils ne permettent pas de rapprocher intégralement la commande d’octobre, son paiement, les volumes déchargés et les ventes aux consommateurs. L’observation de RSTP interdit de généraliser l’annonce initiale d’ENCO, mais elle ne démontre pas non plus une pénurie persistante dans tout le pays. [1][2]
Pour juger la transition électrique, il faudrait disposer des calendriers contractuels, des réceptions, des essais de performance et de la production réellement injectée. Le don approuvé et l’avis de recrutement ne renseignent pas, à eux seuls, sur les décaissements cumulés, l’avancement physique ou les heures de service gagnées. Les documents de passation devraient aussi préciser les responsabilités de maintenance, la disponibilité attendue et les recours en cas de défaut. [4][5]
Il manque enfin un rapprochement récent entre les comptes d’EMAE, ceux d’ENCO et les engagements de l’État. Des arriérés historiques ne peuvent être reconduits mécaniquement jusqu’à octobre. De même, les réserves nationales en devises ne sont pas assimilables à une caisse librement affectable aux carburants. Sans calendrier de paiement et règles budgétaires explicites, le financement de chaque livraison reste difficile à apprécier de l’extérieur.
Deux résultats à exiger : moins de ruptures et moins de dépendance
Le premier résultat attendu est immédiat : une planification des commandes compatible avec les délais maritimes, une information régulière sur les stocks et une distribution suivie jusqu’aux points de vente. Des indicateurs simples rendraient les progrès visibles : jours sans produit, délais de réapprovisionnement et écarts entre les îles. Ils permettraient de vérifier les annonces sans attendre une nouvelle crise.
Le second résultat se construit sur plusieurs années : réduire les achats de gazole par unité d’électricité utile, tout en améliorant la continuité du service et la santé financière de l’opérateur. Le solaire, le stockage, l’entretien du réseau et le recouvrement doivent être évalués sur cette même trajectoire. Un scénario favorable associerait installations réceptionnées, équipes formées, pertes réduites et aides sociales financées. Un scénario moins favorable accumulerait des capacités annoncées tout en conservant les impayés qui compliquent les commandes.
Au 30 octobre 2026, la reprise des approvisionnements et les démarches du programme ETREEP constituent des étapes vérifiables. Elles ne suffisent pas à établir une sortie durable de la crise. Celle-ci deviendra démontrable lorsque l’archipel pourra assurer le service, honorer ses achats et publier les résultats sans dépendre, à chaque cargaison, d’un nouveau règlement d’urgence.
Documents et observations à lire selon leur portée
[1] STP-Press, 22 octobre 2026, reprise de la vente de carburants. Dépêche de l’agence publique rapportant une source ENCO et les déclarations de Gareth Guadalupe ; utile pour dater l’arrivée et l’annonce, sans audit exhaustif des stocks.
[2] RSTP, 23 octobre 2026, reportage sur la reprise et les préoccupations des habitants. Observation locale contredisant une lecture uniforme de l’approvisionnement ; son constat dans une station ne peut être étendu à toutes les autres.
[3] Banque mondiale, Economic Update, août 2025. Diagnostic institutionnel sur les entreprises publiques et la chaîne d’arriérés ; chiffres historiques, principalement relatifs à 2024.
[4] Fonds africain de développement, 23 avril 2026, approbation du projet ETREEP. Source du financeur sur le don et les équipements prévus ; texte indexé consulté, ouverture directe indisponible. Les objectifs ne constituent pas des résultats acquis.
[5] Banque africaine de développement, 26 octobre 2026, avis de manifestation d’intérêt pour l’ingénieur-conseil d’Azeitona. Avis primaire indexé consulté ; il documente une étape de passation, sans valoir réception de la centrale.
[6] Banque mondiale, présentation économique de Sao Tomé-et-Principe, consultée le 30 octobre 2026. Estimation du financement public des carburants en 2025 ; distincte d’une situation de trésorerie au jour de publication.
[7] Ministère des Infrastructures et des Ressources naturelles, ETREEP, demande de manifestation d’intérêt pour l’ingénieur-conseil d’Azeitona, datée du22octobre2026, publiée par la BAD le26. PDF intégral lu : PV≥4MWc et BESS≥3,8MW/15,2MWhutilisables ; prescriptions de marché sans réception physique.