

Une réponse nationale à un risque qui traverse les frontières
Le 11 septembre 2026, le ministère péruvien de la Production a approuvé son plan d’urgence pour la pêche et l’aquaculture. La résolution nº 00322-2026-PRODUCE applique une déclaration d’urgence sectorielle de 120 jours, décidée en août face aux effets présents et attendus d’El Niño 2026–2027.
L’enjeu dépasse les ports péruviens. Les farines et huiles de poisson entrent dans la fabrication d’aliments aquacoles commercialisés internationalement. Leur disponibilité dépend notamment des captures, des règles de pêche et de la composition des matières premières transformées.
L’urgence administrative ne crée cependant pas, à elle seule, la tension commerciale. Pour comprendre les conséquences possibles en Afrique, il faut examiner séparément l’évolution océanographique, la production industrielle, les prix des ingrédients et leur transmission aux élevages. Une baisse des captures au Pérou ne permet pas de calculer directement une hausse du prix du poisson dans une ville africaine.
De l’anchois aux aliments d’élevage, deux produits distincts
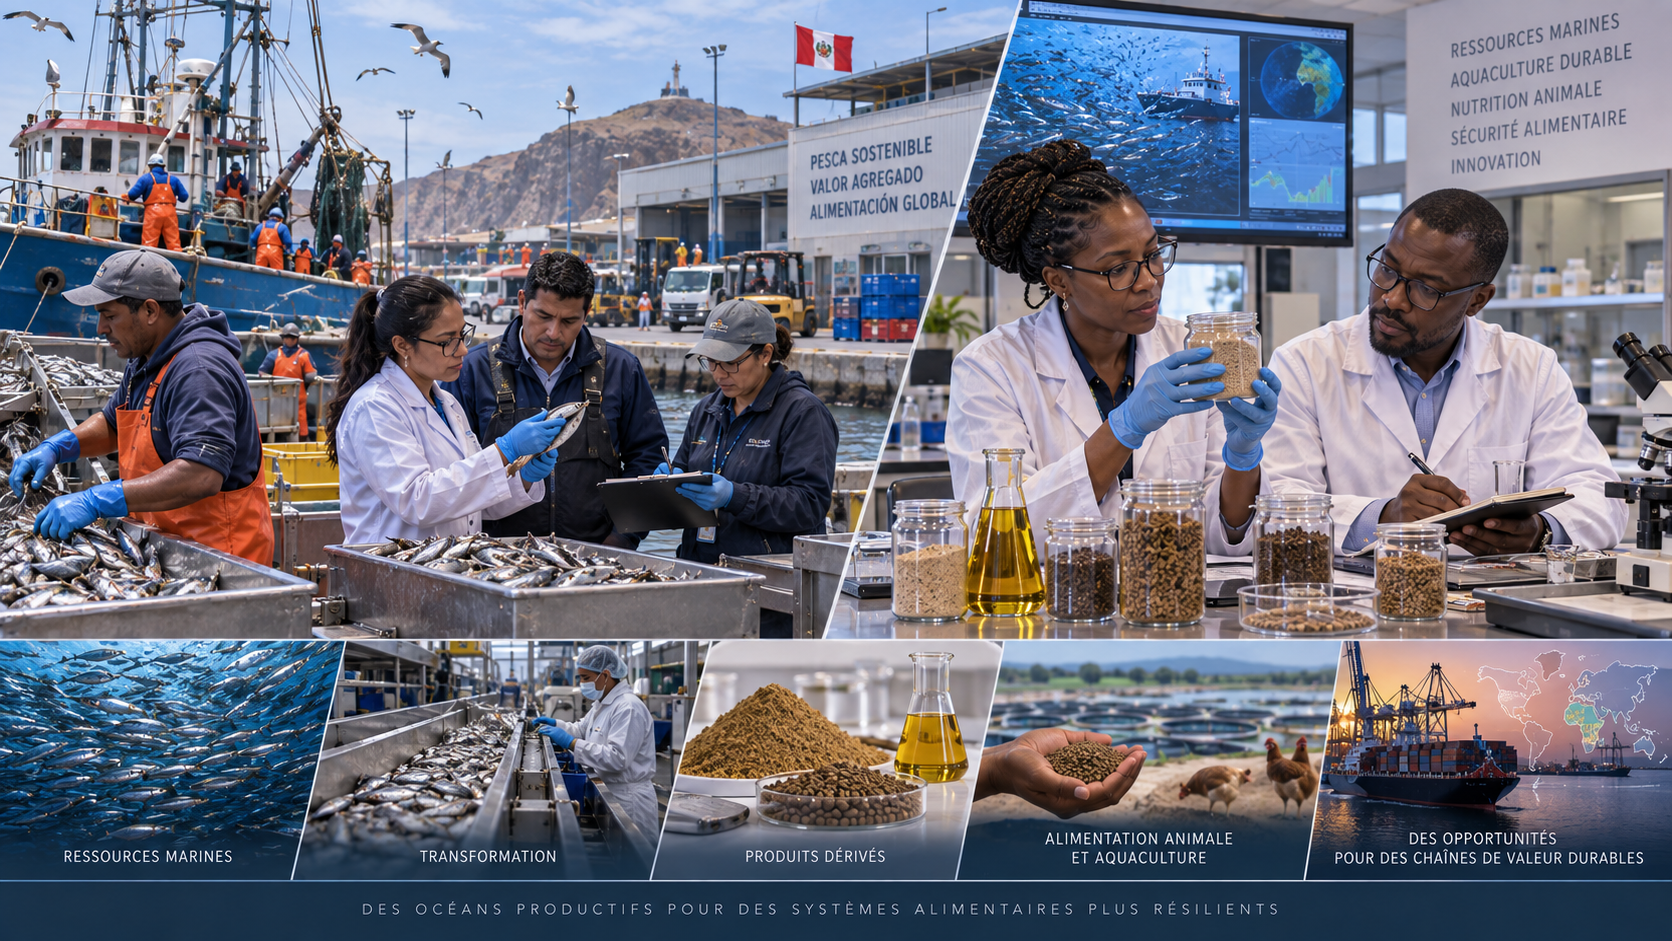
La farine de poisson est un ingrédient riche en protéines, obtenu par cuisson, pressage, séchage et broyage de poissons ou de coproduits de leur transformation. L’huile est récupérée dans la fraction liquide du procédé. Les deux produits ne répondent donc pas aux mêmes besoins nutritionnels et leurs disponibilités ne progressent pas nécessairement ensemble.
Le poids commercial du Pérou apparaît dans les données de la FAO : ses exportations de farine de poisson ont atteint 1,277 million de tonnes en 2025, dont 78 % à destination de la Chine. Ce sont des flux de l’année précédente, pas le bilan des expéditions de 2026.
Un précédent éclaire la sensibilité de cette filière. Dans son analyse publiée en mars 2025, la FAO rapporte qu’en 2023, la production mondiale de farine avait reculé de 23 % et celle d’huile de 21 %, notamment en raison des mauvaises captures péruviennes. L’amélioration des conditions en 2024 avait favorisé une reprise, moins nette pour l’huile, affectée par de faibles rendements d’extraction. Cet épisode historique ne constitue pas une prévision pour 2026.
Il montre néanmoins pourquoi le volume de poissons débarqués ne suffit pas à décrire l’offre industrielle : la quantité d’huile obtenue par tonne de matière première compte également.
L’alerte côtière persiste, la production accuse déjà un recul
Dans son bulletin du 14 septembre 2026, la commission scientifique péruvienne ENFEN maintient l’alerte El Niño côtier. Elle estime que le phénomène pourrait durer jusqu’au milieu de l’automne austral 2027, avec une intensité « extraordinaire » considérée comme la plus probable de septembre 2026 à janvier 2027 dans la région côtière Niño 1+2. Il s’agit d’une prévision datée, distincte de celle concernant le Pacifique équatorial central.
Pour les semaines suivantes, ENFEN prévoit que l’anchoveta de la zone nord-centre demeurera plus profonde et concentrée près du littoral. Une modification de sa distribution ne signifie pas que la population de poissons a disparu : cette information décrit sa localisation attendue, non une mesure exhaustive de sa biomasse.
Le plan gouvernemental combine recherche, adaptation de la gestion des pêches, facilitation administrative et sanitaire, aménagement du paiement des amendes, commercialisation et accès au financement. Ces dispositions ne doivent être confondues ni avec une interdiction générale de pêche ni avec des financements déjà décaissés.
Sur le terrain industriel, l’IFFO, organisation professionnelle des ingrédients marins, signale le 14 septembre un recul cumulé de 49 % pour la farine et de 30 % pour l’huile, entre janvier et juillet 2026 par rapport aux mêmes mois de 2025. Le Pérou et le Chili contribuent principalement au déficit. Ces chiffres concernent le suivi de production de l’organisation, pas un recensement exhaustif de toutes les usines mondiales.
Les prix avaient augmenté avant la déclaration d’urgence
La publication GLOBEFISH du 23 juillet 2026, produite par la FAO, fournit des observations antérieures à l’urgence : en mai 2026, la farine péruvienne de qualité super prime, cotée FOB, atteignait 2 500 dollars américains la tonne, contre environ 1 400 dollars un an auparavant. L’huile destinée à l’alimentation animale atteignait 4 100 dollars la tonne, en hausse de 64 % sur un an.
Ces cotations de mai ne sont ni des prix relevés en septembre ni des tarifs d’aliments complets livrés aux pisciculteurs africains. La FAO relie la tension à plusieurs facteurs : quotas réduits au Pérou et au Chili, moindre offre nord-atlantique et risque El Niño. Attribuer toute la hausse au décret d’août inverserait la chronologie.
La transmission aux élevages peut être illustrée par un calcul hypothétique. Un aliment contenant 5 % de farine de poisson utilise 50 kilogrammes de cet ingrédient par tonne. Si son coût d’achat augmente de 1 000 dollars par tonne, le surcoût direct serait de 50 dollars par tonne d’aliment, toutes les autres composantes restant inchangées. Ce calcul n’est pas une estimation d’une formulation africaine réelle.
Dans un dossier concret, il faudrait ajouter le fret, le change, les stocks achetés antérieurement, les autres ingrédients et les conditions contractuelles. Un fabricant pourrait absorber temporairement une partie du renchérissement ou modifier sa formulation ; un autre pourrait réviser ses tarifs. Sans factures et sans composition des aliments, ces possibilités restent des scénarios.
Pour l’Afrique, les coûts d’élevage et l’accès au poisson se croisent
La première exposition à examiner concerne les fabricants d’aliments et les pisciculteurs utilisant des ingrédients marins. Mais une analyse continentale uniforme serait trompeuse. La fiche technique Feedipedia distingue notamment les besoins des poissons marins carnivores de ceux du tilapia : pendant le grossissement, ce dernier peut recevoir des aliments contenant peu ou pas de farine de poisson, à condition que leur composition nutritionnelle soit correctement équilibrée.
Pour apprécier une vulnérabilité nationale, l’enquête devrait donc identifier les espèces élevées, les stades de production, les formulations et les fournisseurs. Une entreprise pourrait être exposée sans importer directement du Pérou, si elle achète un aliment fabriqué ailleurs à partir d’ingrédients dont les prix suivent le marché international. Cette transmission indirecte est un mécanisme possible, non un flux commercial démontré pour chaque pays africain.
La seconde exposition concerne les régions productrices de poissons destinés à la transformation. Dans une revue scientifique publiée en octobre 2024, Patricia Majluf et ses coauteurs examinent la production de farines et d’huiles au Sénégal, en Gambie, en Guinée-Bissau et en Mauritanie. Ils soulignent les risques de concurrence autour des sardinelles, également consommées par les populations locales. Cette analyse antérieure documente un enjeu structurel ; elle ne mesure pas un effet supplémentaire causé par El Niño en 2026.
La distinction entre poisson entier et coproduits est ici importante. Valoriser des résidus de transformation et orienter vers l’industrie un poisson commercialisable pour l’alimentation humaine ne posent pas exactement la même question d’allocation des ressources. Les effets dépendent des débouchés, de la qualité des matières premières et de l’organisation locale des filières.
Un suivi africain pourrait ainsi confronter les recettes des producteurs d’ingrédients aux prix du poisson alimentaire, aux volumes disponibles et aux revenus des acteurs de la transformation. Des exportations supplémentaires ne démontreraient pas, à elles seules, une amélioration de l’accès à l’alimentation. Inversement, les effets négatifs d’un report de demande vers l’Afrique ne peuvent être déclarés sans données permettant de l’identifier.
Les stocks, les contrats et les bénéficiaires restent à documenter
Au 18 septembre 2026, les sources examinées établissent une réponse réglementaire péruvienne, une alerte scientifique et des tensions sur les ingrédients marins. Elles ne fournissent pas une série comparable de prix d’aliments aquacoles pour l’ensemble des marchés africains. Aucun pourcentage unique de renchérissement à l’échelle du continent ne peut donc être déduit de ce dossier.
Les statistiques industrielles doivent également être interprétées selon leur périmètre. Un recul de production n’équivaut pas automatiquement à un recul identique des disponibilités commerciales : pour reconstituer celles-ci, il faudrait notamment connaître les stocks, les échanges et les utilisations. Ce rapprochement n’a pas été réalisé usine par usine.
Concernant le dispositif péruvien, la résolution d’approbation a été consultée, mais son annexe opérationnelle intégrale n’a pas été obtenue. L’article ne certifie donc ni l’exécution détaillée des dépenses ni les bénéficiaires effectivement financés. Cette limite documentaire ne signifie pas qu’aucun budget ou calendrier existe.
Le corpus ne permet pas davantage d’isoler les effets sociaux sur les communautés afro-péruviennes, ni d’identifier un mécanisme spécifique de coopération avec les diasporas africaines. Ces dimensions exigeraient des données désagrégées et des enquêtes auprès des personnes concernées.
Une compensation asiatique possible, sans détente garantie
L’IFFO envisage qu’une partie du déficit sud-américain puisse être compensée par des régions dont la principale saison de pêche intervient au dernier trimestre, notamment la Chine, l’Inde et Oman. Cette possibilité, formulée par son directeur des études de marché, Enrico Bachis, dépend des captures et des matières premières réellement disponibles. Elle ne constitue pas une livraison déjà assurée.
Un autre scénario serait le maintien d’une offre contrainte si les conditions océanographiques continuaient de limiter l’activité. Les prochains relevés permettraient alors de confronter les prévisions aux observations, sans transformer la durée annoncée d’El Niño en calendrier certain de pénurie.
Du côté des fabricants africains, une reformulation pourrait réduire certaines dépendances. Son évaluation devrait toutefois porter sur le coût complet, la croissance des poissons et la qualité nutritionnelle, pas seulement sur le remplacement d’un ingrédient par un autre. Les travaux de Majluf et de ses coauteurs rappellent également que la valorisation des coproduits exige des volumes suffisants, des équipements et une logistique adaptée.
Ces trajectoires pourraient coexister. Une amélioration de l’offre mondiale ne garantirait pas une baisse immédiate chez tous les distributeurs ; une solution technique disponible ne serait pas nécessairement accessible à tous les petits producteurs.
Des preuves de nature différente, à replacer dans leur calendrier
La résolution péruvienne du 11 septembre documente le cadre public de réponse, pas ses résultats économiques. Le bulletin ENFEN du 14 septembre apporte une prévision océanographique, non une quantité garantie de captures futures.
La FAO renseigne les échanges de 2025 et des cotations de mai 2026. L’IFFO décrit une évolution industrielle cumulée jusqu’à juillet, à partir de son dispositif professionnel de suivi. Ces périodes ne doivent pas être fusionnées en une photographie supposée instantanée du marché de septembre.
Feedipedia et la revue scientifique de 2024 éclairent les mécanismes nutritionnels et les questions de répartition des ressources. Ils ne remplacent pas une enquête actuelle sur les prix et les approvisionnements africains.
Le constat étayé est celui d’une filière internationale sous tension. L’ampleur de sa répercussion sur les élevages et les consommateurs africains reste à mesurer, pays par pays et produit par produit.