

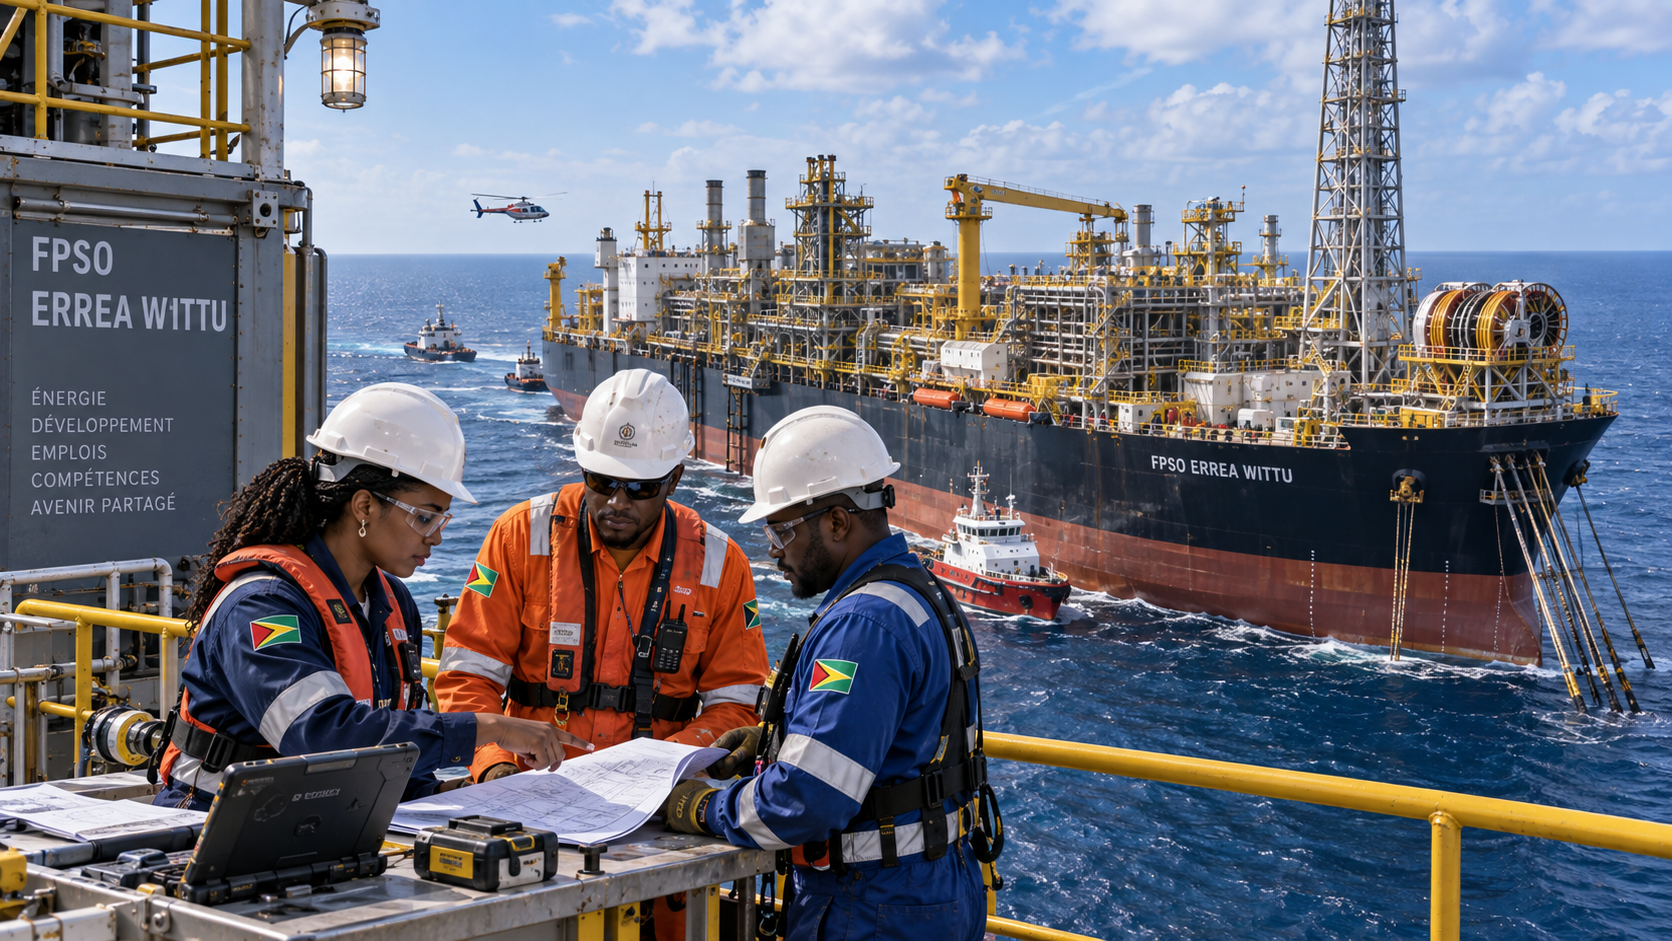
L’Errea Wittu est arrivé, le premier pétrole reste attendu
Le 24 août 2026, MODEC a annoncé l’arrivée au Guyana de l’Errea Wittu, le cinquième FPSO destiné au bloc offshore Stabroek. L’entreprise précise que le navire doit encore passer par les préparatifs finaux et la mise en service avant de produire. Dans ses résultats publiés le 31 juillet, ExxonMobil situe le démarrage au quatrième trimestre 2026, avec une capacité supplémentaire de 250 000 barils par jour.
Le 17 septembre, le ministère guyanien des Ressources naturelles indique que la production nationale dépasse déjà 900 000 barils quotidiens et présente le franchissement du million avant la fin de l’année comme un objectif. Au 18 septembre, les documents examinés ne permettent donc pas de transformer cette perspective en résultat acquis.
Pour les acteurs africains de l’énergie, le dossier soulève deux questions différentes : la place de nouveaux volumes dans les échanges atlantiques et la manière dont une activité pétrolière se traduit en recettes, en commandes et en compétences locales.
De Liza à Uaru, une expansion commencée en 2019
La production pétrolière guyanienne a commencé en décembre 2019 avec Liza Phase 1. Le 12 novembre 2025, ExxonMobil annonçait un débit de 900 000 barils par jour, après la montée en puissance de Yellowtail, quatrième développement offshore, aux côtés de Liza Phase 2 et de Payara.
Le projet Uaru avait franchi la décision finale d’investissement en avril 2023, après les autorisations gouvernementales nécessaires. ExxonMobil annonçait alors 12,7 milliards de dollars américains pour ce développement, comprenant jusqu’à dix centres de forage et 44 puits de production et d’injection. Ce montant concerne l’ensemble du projet : ce n’est ni le prix du seul navire ni un coût final audité.
Les participations du consortium sont de 45 % pour ExxonMobil, opérateur, 30 % pour Chevron après l’acquisition de Hess, et 25 % pour CNOOC. Ces pourcentages répartissent les intérêts des entreprises ; ils ne décrivent pas la part des revenus pétroliers revenant à l’État guyanien.
Un équipement de production, pas une raffinerie flottante
Un FPSO est une unité flottante de production, de stockage et de déchargement. Les fluides provenant des réservoirs sous-marins y sont séparés en pétrole, gaz, eau et impuretés ; le brut stocké est ensuite transféré vers des navires de transport. Cette fonction ne correspond pas à la fabrication d’essence ou de diesel dans une raffinerie.
Pour l’Errea Wittu, MODEC annonce une implantation à environ 200 kilomètres au large, par 1 690 mètres de profondeur, et deux millions de barils de stockage. Sa capacité de production nominale est de 250 000 barils par jour. L’entreprise doit également assurer l’exploitation et la maintenance pendant dix ans à compter du premier pétrole.
Le stockage constitue un volume disponible dans les réservoirs du navire ; la production quotidienne est un débit. Les additionner n’aurait aucun sens. De même, ajouter 250 000 à une base de 900 000 donne arithmétiquement 1,15 million de barils par jour, mais seulement dans l’hypothèse d’un fonctionnement simultané à ces niveaux. Ce calcul ne constitue ni une mesure actuelle ni une moyenne annuelle garantie.
Des travaux préparatoires ont déjà été documentés. Le 12 février 2026, Jumbo Offshore annonçait la préinstallation des ancres et des lignes d’amarrage, réalisée pour MODEC avec le navire Fairplayer. Cette étape précédait l’arrivée du FPSO : elle ne certifiait pas son raccordement définitif aux installations sous-marines.
Le partage du pétrole dépend aussi des coûts récupérables
Le contrat pétrolier publié par les autorités permet de préciser le mécanisme financier. Son article 11 plafonne à 75 % de la production mensuelle concernée la fraction mobilisable pour récupérer les coûts admissibles. Le solde, appelé profit oil, est partagé à parts égales entre l’État et le contractant. L’article 15.6 prévoit aussi une redevance de 2 %, selon l’assiette définie dans le texte.
Le plafond de récupération n’est pas un prélèvement fixe et permanent. Le contrat prévoit le report des coûts non récupérés et des ajustements des répartitions provisoires. Pour calculer les recettes publiques, il faut donc connaître les coûts reconnus, les volumes commercialisés, leur valorisation et les régularisations, plutôt qu’appliquer mécaniquement un pourcentage unique.
Le 31 juillet, Neil Hansen, directeur financier d’ExxonMobil, déclarait à Reuters que 55 milliards de dollars de coûts accumulés depuis 2014 avaient été récupérés. C’est une déclaration d’entreprise, pas la certification publique de toutes les dépenses.
La mission du Fonds monétaire international achevée le même jour envisage une augmentation de la part des recettes revenant au Guyana à mesure que la récupération des coûts s’achève. Elle signale aussi des audits de coûts encore à résoudre, notamment par arbitrage. Ces constats justifient de distinguer récupération financière déclarée et validation définitive des dépenses.
L’analyse économique ne s’arrête donc pas au débit des puits. Davantage de pétrole peut accroître les recettes, mais leur montant dépend également du prix réalisé et du partage contractuel. Dans un scénario de baisse des cours, une partie de l’avantage lié aux volumes pourrait être compensée. Aucun prix futur n’est supposé ici.
Du Sénégal aux marchés atlantiques, plusieurs enjeux pour l’Afrique
L’expérience des FPSO n’est pas extérieure au continent africain. Le 11 juin 2024, Woodside annonçait le premier pétrole de Sangomar, au Sénégal. Le développement comprend le FPSO Léopold Sédar Senghor, d’une capacité nominale de 100 000 barils par jour. Le montage présenté à cette date répartissait les participations entre Woodside, à 82 %, et PETROSEN, à 18 %.
Ce précédent permet de comparer une fonction industrielle commune, pas de transposer au Guyana les coûts ou les résultats sénégalais. La participation d’une société publique au projet, les recettes fiscales de l’État et les responsabilités opérationnelles sont des dimensions distinctes. Leur articulation exige, dans chaque pays, l’examen des contrats et des comptes.
Sur le plan commercial, une augmentation de l’offre guyanienne pourrait élargir les possibilités d’approvisionnement des raffineries. L’EIA, administration américaine de l’information énergétique, rappelle cependant que les prix résultent de plusieurs facteurs : offre, demande, stocks et marchés financiers. Le démarrage d’un seul projet ne suffit donc pas à annoncer une baisse déterminée des cours mondiaux.
Pour examiner une éventuelle concurrence avec des fournisseurs africains, il faudrait comparer les caractéristiques des bruts, les coûts de livraison, les calendriers et les engagements des acheteurs. Il s’agit d’une piste d’investigation : le corpus consulté ne démontre pas que l’Errea Wittu ait déjà provoqué la perte d’un contrat africain ou le remplacement d’une cargaison précise.
L’autre enjeu concerne la capacité technique. Une coopération hypothétique entre équipes guyaniennes et africaines pourrait porter sur la maintenance, la formation ou le suivi des coûts. Aucun accord de cette nature lié à ce navire n’est toutefois identifié dans les documents examinés.
Pour les Afro-Guyaniens, comme pour les autres composantes de la société, les indicateurs pertinents seraient l’accès aux emplois qualifiés, les rémunérations, les marchés obtenus et les perspectives de progression. Les sources utilisées ne permettent pas d’isoler ces retombées par groupe de population. La croissance de la production ne peut donc servir de preuve d’une répartition particulière de ses bénéfices.
Les performances, les coûts finaux et les effets locaux restent ouverts
La prochaine vérification industrielle concerne le premier pétrole, puis la montée vers un fonctionnement régulier. Une annonce de démarrage renseignerait une étape précise ; elle ne suffirait pas à établir plusieurs mois de production au niveau nominal. Les volumes mensuels et les arrêts techniques permettraient d’évaluer cette continuité.
Les documents consultés ne fournissent pas un décompte final audité des dépenses d’Uaru ni une ventilation complète des contrats de l’Errea Wittu entre fournisseurs locaux et internationaux. Cela ne signifie pas que ces données n’existent pas : elles ne sont pas établies par le corpus exploité.
MODEC met en avant un système de turbines à gaz en cycle combiné destiné à réduire les émissions de CO₂ et à améliorer l’efficacité. Cette caractéristique annoncée ne remplace pas des mesures en exploitation. Il faudrait distinguer émissions par baril, émissions totales et périmètre de calcul avant d’évaluer les résultats environnementaux du navire.
Les garanties financières, les procédures d’intervention en cas d’incident et les conditions de démantèlement appellent également un examen documentaire propre. Le présent article ne conclut ni à leur absence ni à leur suffisance, faute d’avoir confronté l’ensemble des autorisations, assurances et annexes correspondantes.
Le seuil du million se vérifiera après les essais
Dans un premier scénario, un démarrage au quatrième trimestre serait suivi d’une montée en puissance, tandis que les autres installations conserveraient une production suffisante. Le franchissement du million deviendrait alors vérifiable dans les relevés. Cette trajectoire reste conditionnelle, même si elle correspond au calendrier industriel et à l’objectif gouvernemental annoncés.
Dans un autre scénario, des essais prolongés ou des contraintes de fonctionnement décaleraient les volumes attendus. Un report modifierait la production de l’année concernée sans démontrer, à lui seul, l’abandon du développement. Les rapports opérationnels permettraient d’identifier la nature et la durée des difficultés éventuelles.
Ces trajectoires physiques doivent rester séparées des résultats financiers. Le FMI rappelle que la volatilité pétrolière constitue un risque budgétaire et souligne l’importance du suivi des dépenses publiques. Atteindre un débit donné ne détermine donc pas automatiquement le montant disponible pour financer les services et les investissements.
Le suivi pourra ainsi distinguer quatre étapes : capacité installée, pétrole effectivement extrait, recettes perçues et usages de ces recettes. C’est leur rapprochement, plutôt que le seul passage d’un seuil, qui permettra de décrire les conséquences économiques du cinquième FPSO.
Des annonces industrielles confrontées aux textes financiers
MODEC documente l’arrivée et les caractéristiques du navire ; Jumbo Offshore décrit les travaux d’amarrage qu’il a exécutés. Ces publications proviennent d’acteurs du même projet. Elles renseignent des opérations distinctes, mais ne constituent pas des audits indépendants de l’ensemble du développement.
Les communications d’ExxonMobil établissent son calendrier annoncé et les jalons de production qu’il rapporte. La déclaration gouvernementale du 17 septembre indique l’objectif national, sans fournir une série quotidienne détaillée. Le contrat publié permet, séparément, de contrôler les règles de partage décrites dans cet article.
La déclaration du FMI du 31 juillet constitue une conclusion préliminaire de mission, et non une décision de son conseil d’administration. Le document Woodside de juin 2024 apporte une comparaison sénégalaise datée, pas une évaluation du projet guyanien.
Au 18 septembre 2026, l’arrivée du cinquième FPSO et sa capacité annoncée sont documentées. Le franchissement effectif du million, la production durable d’Uaru et ses retombées précisément attribuables restent à vérifier.