

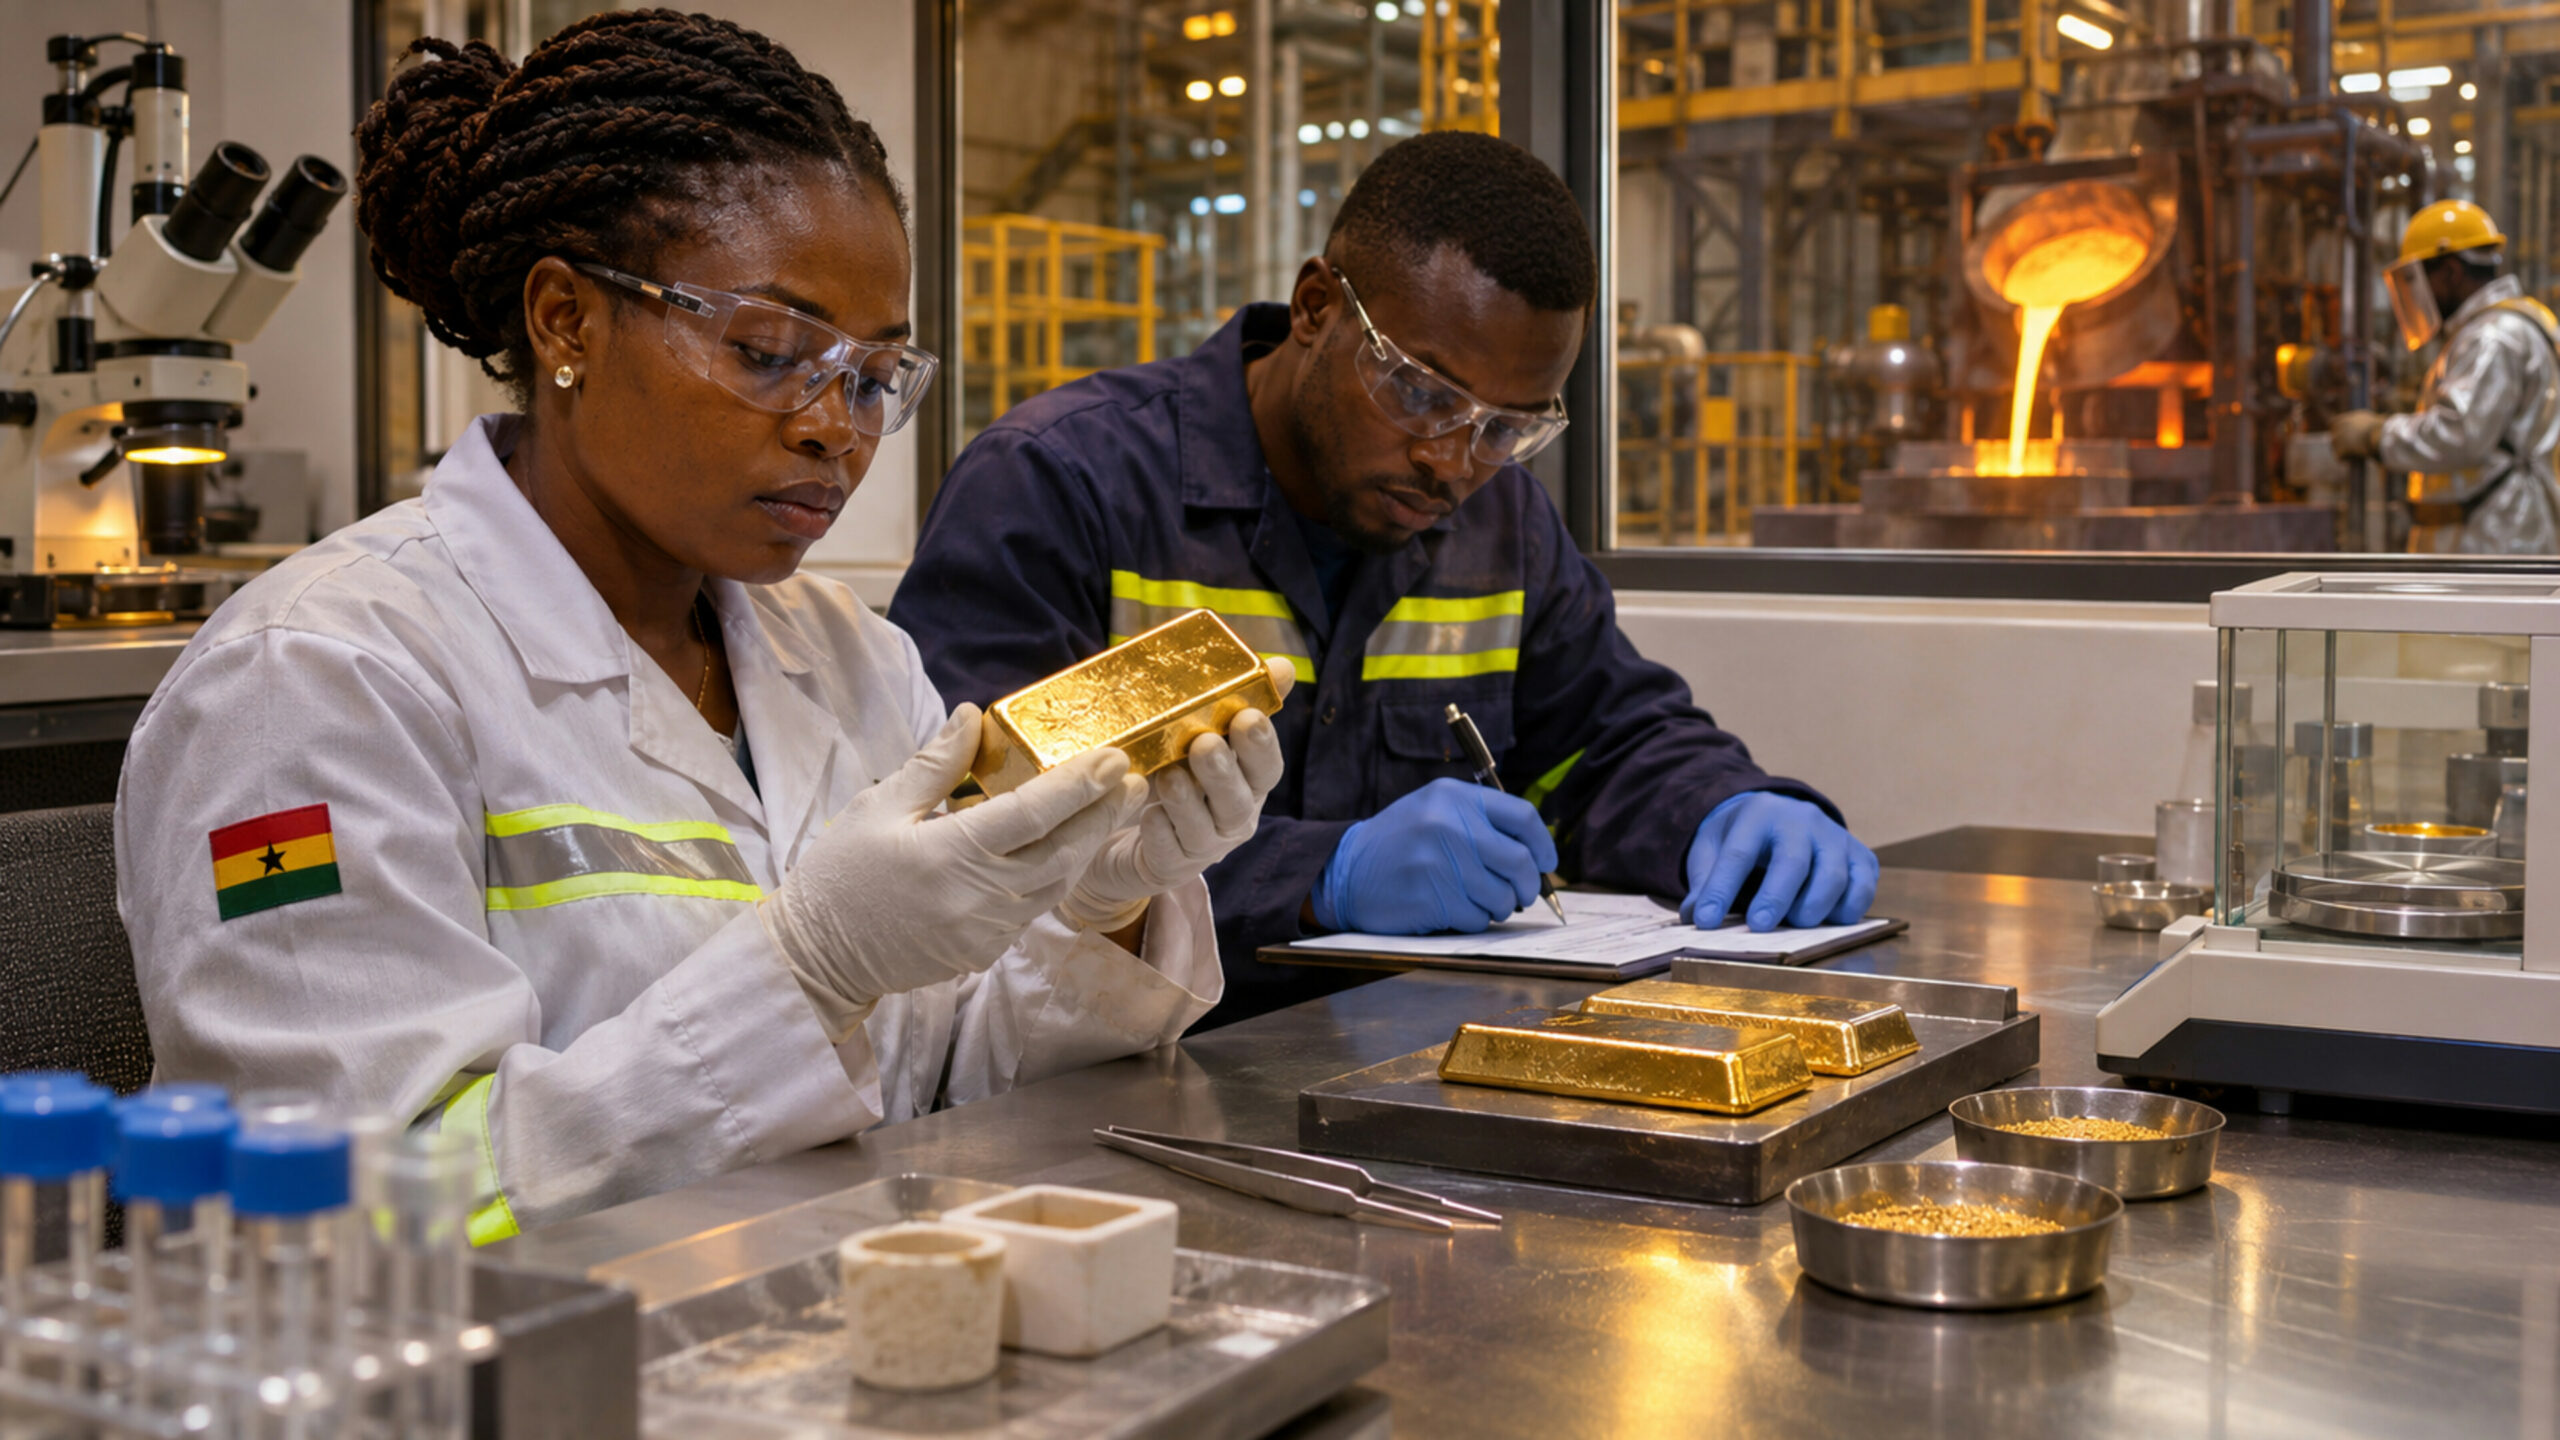
Le Ghana renforce le raffinage sur son territoire et cherche à mieux valoriser l’or issu des petites exploitations. Les données publiées par GoldBod témoignent d’une activité accrue. Elles laissent cependant ouverte une question décisive : quelle part de la valeur commerciale, des compétences et du pouvoir de négociation reste effectivement dans le pays ?
Une avancée industrielle dont le périmètre doit rester précis
L’annonce de GoldBod du 20 octobre 2026 porte sur l’or artisanal et de petite échelle acheté par l’organisme public. Celui-ci déclare avoir fait raffiner localement 5,4 tonnes sur 5,7 tonnes achetées depuis le début du mois, soit un taux annoncé de 94,6 %. Ce résultat intermédiaire ne décrit ni tout le mois d’octobre ni toute la production aurifère ghanéenne. Au même arrêté, le cumul annuel communiqué est de 25 tonnes raffinées au Ghana sur 85,4 tonnes d’exportations de cette filière. [1]
La précision des dénominateurs change l’interprétation. Un taux élevé sur une période courte peut signaler une montée en charge, sans démontrer que l’ensemble du secteur a basculé vers le traitement national. L’enquête doit donc suivre séparément les achats, les quantités livrées aux raffineries, le métal fin obtenu et les ventes. Ces étapes peuvent différer dans le temps. Les additionner ou les présenter comme une seule mesure ferait disparaître les contraintes industrielles et commerciales.
Des contrats de service à l’obligation de raffinage
Le dispositif s’est construit au cours de 2026. Une communication du 4 février relate le début d’exécution du contrat entre GoldBod et Gold Coast Refinery, avec un approvisionnement prévu d’une tonne hebdomadaire. La direction de la raffinerie précise alors que le métal demeure la propriété de GoldBod et que l’entreprise fournit une prestation. Cette distinction aide à comprendre le montage : posséder l’or, exploiter l’usine et commercialiser les lingots sont des fonctions séparées. [2]
Une directive du 24 août, publiée le 26, impose ensuite le raffinage local à partir du 1er septembre pour le doré acheté par les agrégateurs autofinancés dans les arrangements concernés avec des acheteurs approuvés. Les accords doivent prévoir cette transformation dans une raffinerie agréée ou désignée par GoldBod. Les frais sont supportés par l’agrégateur ou son acheteur, selon leur convention. Ce périmètre précis ne permet pas d’attribuer automatiquement la même obligation à toutes les grandes compagnies minières. [3]
Le marché londonien demeure un objectif distinct
GoldBod cite Gold Coast Refinery et Royal Ghana Gold Refinery parmi ses partenaires et situe leur objectif d’accréditation auprès de la London Bullion Market Association dans un horizon de trois à cinq ans. Cette formulation confirme que la reconnaissance recherchée ne doit pas être présentée comme acquise. Les données d’activité sont, par ailleurs, celles de l’organisme qui conduit et promeut la politique publique : elles appellent un rapprochement avec des comptes et des volumes audités. [1]
La LBMA décrit de son côté l’appui technique, opérationnel et commercial de Rand Refinery à Gold Coast Refinery comme une étape vers une candidature éventuelle et un accès possible au marché londonien. Elle mentionne aussi le besoin de renforcer la diligence sur l’approvisionnement et le lancement d’un appel d’offres pour une plateforme de traçabilité. Le partenariat africain offre donc une voie d’acquisition de capacités ; son existence ne vaut pas certification automatique de l’installation bénéficiaire. [4]
La pureté du métal ne règle pas toute la chaîne commerciale
Les règles publiées pour la liste Good Delivery montrent que l’examen va au-delà de la seule qualité d’un lingot. Elles portent notamment sur l’ancienneté de l’activité, une production annuelle minimale, la situation financière, la propriété et l’approvisionnement responsable. La LBMA est ici une source compétente pour expliquer ses propres critères. Elle est également l’organisation qui les définit : son appréciation doit être distinguée de l’évaluation, par le Ghana, de ses objectifs industriels et sociaux. [5]
Un métal raffiné localement peut être vendu par différents circuits. L’accès à une place particulière ne représente donc pas l’unique possibilité commerciale. Il peut toutefois modifier les contreparties disponibles, les exigences de contrôle et les conditions de négociation. Pour mesurer cet effet, il faudrait comparer les prix nets obtenus après transport, assurance, analyses, financement et éventuel retraitement. Aucun gain de marge précis ne peut être déduit du seul remplacement d’un lieu de raffinage par un autre.
La traçabilité soulève une autre question économique : qui paie l’identification des fournisseurs, la documentation des lots et les contrôles ? Si ces dépenses sont répercutées sans accompagnement sur les petites exploitations, leur accès au circuit formel pourrait se compliquer. Si les procédures deviennent praticables et les paiements fiables, elles pourraient au contraire sécuriser leurs débouchés. Ce sont deux mécanismes possibles à tester ; les sources consultées ne mesurent pas encore leur effet distributif.
La valeur retenue au Ghana se mesure poste par poste
Une politique de transformation nationale peut créer de l’activité de laboratoire, de maintenance, de transport sécurisé et de gestion industrielle. Pour apprécier l’autonomie qu’elle apporte, il faut cependant identifier les compétences effectivement transférées et les services encore achetés à l’extérieur. Une usine située au Ghana n’est pas, par sa seule adresse, la preuve d’une propriété intégralement ghanéenne ou d’une maîtrise locale de tous les procédés. Les bénéficiaires effectifs et les contrats restent déterminants.
Le montage de prestation décrit en février place aussi la rémunération du raffineur au centre du bilan. Un tarif de service, une commission commerciale, un coût de financement et un revenu fiscal ne sont pas interchangeables. Leur répartition décide de ce qui revient à l’entreprise, à l’organisme public et au budget national. Une augmentation du volume traité peut coexister avec une marge unitaire réduite ; inversement, une meilleure fiabilité peut apporter un bénéfice difficile à voir dans le seul tonnage.
L’intérêt des mineurs artisanaux doit être examiné directement. Le prix payé au producteur, le délai de règlement et la possibilité de contester une analyse de teneur conditionnent leur pouvoir de négociation. La consolidation publique des achats pourrait améliorer la coordination ; elle pourrait aussi accroître l’importance d’un nombre restreint d’intermédiaires. Sans données sur les transactions et les recours, on ne peut conclure à une amélioration générale des revenus ou à une éviction des petits opérateurs.
Les contrats et les comptes manquent au bilan économique
Le corpus public permet de documenter des règles, des partenariats et des volumes déclarés. Il ne livre pas les barèmes complets de raffinage, les conditions de vente, les coûts de fonds de roulement ou une ventilation de la valeur ajoutée entre acteurs. Il manque également une réconciliation publique détaillée entre poids de doré, teneur, pertes techniques et poids d’or fin exporté. Ces pièces permettraient de distinguer une progression physique de la production d’un gain économique net.
Le rôle de la certification doit être suivi avec la même rigueur : date d’une candidature, étapes franchies, contrôles réalisés et décision finale. Un horizon annoncé demeure un objectif susceptible d’évoluer. L’enquête ne dispose pas non plus d’une évaluation indépendante des conditions de travail et des effets environnementaux chez tous les fournisseurs. Les exigences de diligence présentées par la LBMA signalent un enjeu de vérification ; elles ne prouvent pas, à elles seules, une irrégularité particulière. [4, 5]
Le succès dépendra des débouchés autant que des fours
Une trajectoire favorable associerait des approvisionnements stables, une qualité vérifiée, plusieurs acheteurs et une progression des compétences nationales. Une trajectoire plus limitée verrait les volumes locaux augmenter sans amélioration démontrée des marges ou de la capacité de vendre directement. Une difficulté industrielle ou financière pourrait enfin ralentir la montée en charge. Ces scénarios ne préjugent pas du résultat ; ils indiquent les variables qu’il faudra observer dans les prochains états d’activité.
Le Ghana dispose d’un fait documenté : un dispositif de raffinage local produit déjà des résultats déclarés et s’appuie sur des installations identifiées. Le passage à une autonomie commerciale plus forte exige des preuves supplémentaires. Il se lira dans les contrats, la maîtrise de l’analyse, les conditions obtenues auprès des acheteurs et les revenus conservés par les producteurs et les institutions nationales. Le tonnage traité constitue une étape du bilan ; il ne peut en tenir lieu à lui seul.
Les pièces qui relient production et accès aux acheteurs
[1] Ghana Gold Board, « GoldBod Refinery Partnerships Push Local Gold Processing to 94.6% in October », 20 octobre 2026 ; données déclarées arrêtées à cette date.
[2] Ghana Gold Board, « Finance Minister, GoldBod CEO Inspect First Batch of Locally Refined Gold at Gold Coast Refinery », 4 février 2026.
[3] Ghana Gold Board, directive du 24 août 2026 sur le raffinage local du doré avant exportation, présentation publiée le 26 août.
[4] London Bullion Market Association, « Country Engagement: Ghana », dossier Supporting Responsible Pathways for ASM, consulté le 6 novembre 2026.
[5] London Bullion Market Association, « How to apply for Good Delivery accreditation », critères d’admission consultés le 6 novembre 2026.