

À Washington, la coopération minière entre dans la sélection des projets
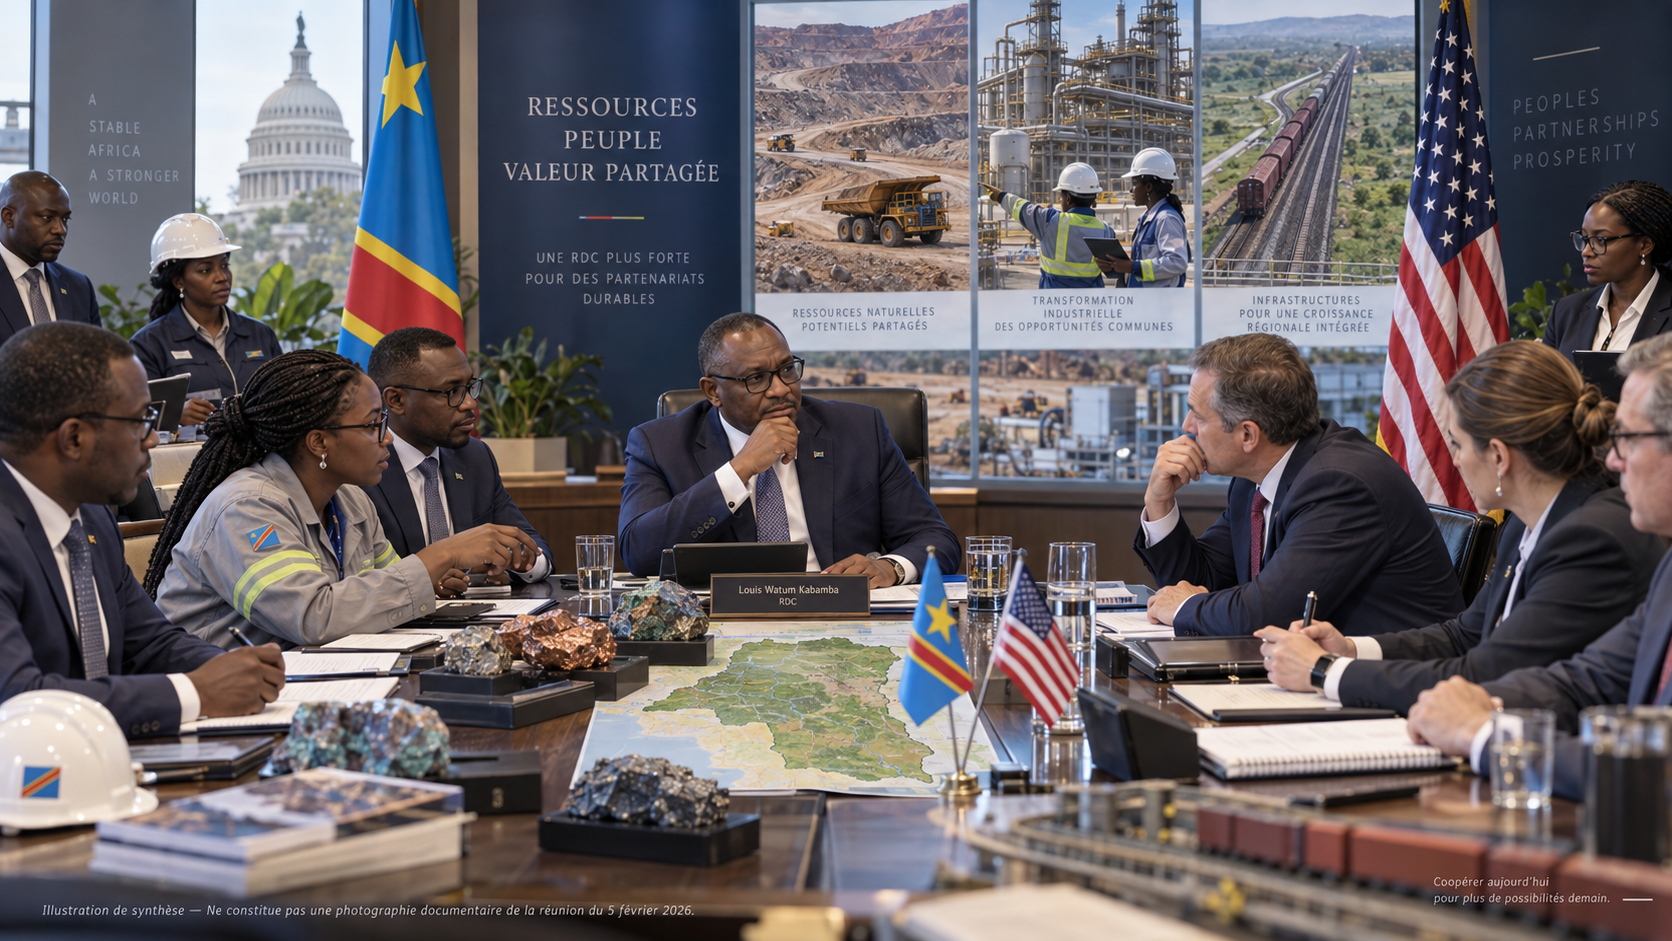
Le 5 février 2026, les délégations congolaise et américaine se sont réunies au département d’État, à Washington, pour la première session du Joint Steering Committee, le comité chargé de mettre en œuvre leur partenariat stratégique. Dans son compte rendu, le ministre congolais des Mines, Louis Watum Kabamba, indique que les participants ont examiné une liste d’actifs stratégiques proposée par Kinshasa. Il présente cette étape comme la préparation d’un rapport destiné à orienter les investisseurs américains.
Le ministre met en avant la transformation locale, le raffinage, les infrastructures énergétiques et le transfert de compétences. Ce sont les objectifs déclarés de la délégation congolaise, non des résultats industriels déjà démontrés. Pour apprécier la portée de cette réunion, il faut donc distinguer trois opérations : désigner des actifs, négocier des investissements et constater leurs retombées.
La question décisive pour la RDC n’est pas seulement l’identité du prochain investisseur. Elle porte sur ce que le pays pourra effectivement conserver : recettes, capacités productives, emplois qualifiés et pouvoir de décision.
Un accord de décembre, deux ambitions industrielles
Le registre officiel américain des accords internationaux situe la signature et l’entrée en vigueur du partenariat au 4 décembre 2025. La réunion de février met donc en œuvre un cadre préexistant.
Washington ne dissimule pas son objectif. Dans sa communication du 5 décembre 2025, la Development Finance Corporation, organisme public américain de financement du développement, relie son intervention à la sécurisation des approvisionnements et aux intérêts économiques et stratégiques des États-Unis. Elle annonce alors deux lettres d’intérêt : l’une concernant une participation envisagée dans une coentreprise Gécamines–Mercuria ; l’autre visant la liaison ferroviaire Dilolo–Sakania.
Ces documents illustrent le lien recherché entre commercialisation des minerais, financement et transport. Mais une lettre d’intérêt ne doit pas être confondue avec une décision définitive de financement : la DFC précise elle-même que le volet ferroviaire reste soumis à un examen complet.
L’enjeu dépasse cette relation bilatérale. Une étude de la Nelson Mandela School de l’Université du Cap souligne le contraste entre les ressources africaines et la faiblesse de nombreuses chaînes locales de transformation. Elle décrit aussi la concurrence internationale pour sécuriser ces approvisionnements. Cette analyse invite à ne pas confondre diversification des partenaires étrangers et montée en gamme industrielle africaine : la première peut favoriser la seconde, mais ne la démontre pas.
SAR : un portefeuille d’actifs, pas un stock de minerais
La Strategic Asset Reserve, ou SAR, correspond à une liste évolutive d’actifs miniers, d’actifs aurifères et de zones d’exploration. La synthèse de l’Agence internationale de l’énergie distingue cette liste d’une autre notion, la Strategic Minerals Reserve, ou SMR, dont les deux États envisagent la création en RDC. Confondre ces deux mécanismes reviendrait à assimiler des projets susceptibles d’investissement à une réserve de minerais.
Les investisseurs américains disposent d’un droit de première offre. En l’absence de proposition acceptée au terme de la fenêtre américaine, qui peut atteindre neuf mois, d’autres acteurs admissibles peuvent présenter leurs projets. Cette priorité est documentée par l’Agence internationale de l’énergie.
L’article VI prévoit cinq représentants de chaque pays et des décisions par consensus. L’article VII laisse la décision finale à la RDC, dans les limites de l’accord. L’inscription dans la SAR ne constitue donc ni une vente déjà conclue ni un transfert automatique de propriété. Elle ouvre une procédure privilégiée d’investissement ; elle ne renseigne pas, à elle seule, sur le prix finalement payé ou le capital engagé.
L’Agence internationale de l’énergie relève aussi l’importance des accords d’achat de production destinés au marché américain. L’accès au gisement et l’orientation des débouchés doivent donc être examinés ensemble : un investissement peut modifier non seulement l’actionnariat d’un projet, mais aussi les conditions de commercialisation de sa production.
Une préférence commerciale dont les contreparties doivent être mesurées
La latitude congolaise reste encadrée : un désaccord sur l’admissibilité doit être tranché par le comité avant la conclusion d’un accord sur le projet concerné. Le pouvoir de choisir subsiste, mais dans une procédure négociée avec Washington. L’article XII prévoit aussi, pour les projets éligibles, des adaptations légales et une stabilisation fiscale initiale de dix ans. Leur effet budgétaire ne peut être chiffré sans examiner les textes d’application et les contrats.
Dans un mémorandum du 22 janvier 2026, Public Citizen, Friends of the Congo et deux autres organisations dénoncent une asymétrie entre les avantages consentis aux investisseurs et les engagements américains de mobilisation économique. Cette appréciation constitue une position critique documentée, pas une décision de justice établissant que l’accord serait illégal ou que toutes ses conséquences seraient déjà connues.
L’objection mérite néanmoins d’être testée concrètement. Un avantage fiscal pourrait se justifier s’il permettait un investissement qui, autrement, ne se réaliserait pas. Il deviendrait contestable si son coût dépassait les recettes et les capacités nouvelles obtenues. La comparaison pertinente devrait donc porter sur le bénéfice public net, pas seulement sur le montant annoncé d’un projet.
Il faudrait notamment confronter les financements réellement versés aux concessions accordées, puis distinguer les emplois de chantier des emplois durables. De même, un engagement de formation ne devrait être assimilé à un transfert technologique qu’après vérification des compétences acquises et de leur utilisation locale. Ce sont des critères d’évaluation, pas un bilan déjà disponible.
L’intérêt africain se mesure dans les usines et les territoires
La stratégie africaine des minerais verts, présentée par l’Union africaine en mars 2025, donne un point de comparaison clair : accroître la valeur ajoutée à la source, développer les chaînes régionales et convertir la richesse minérale en diversification économique. Elle ne réduit pas la réussite à l’augmentation des exportations. Appliquée au dossier congolais, cette orientation conduit à interroger la place des entreprises locales, des fournisseurs régionaux et des activités de transformation dans chaque projet.
L’analyse économique doit ainsi suivre plusieurs flux : celui du minerai, mais aussi ceux des commandes, des salaires, des compétences et des bénéfices. Une usine installée en RDC pourrait créer davantage de valeur locale qu’une simple activité d’extraction ; encore faudrait-il connaître ses achats locaux, ses besoins énergétiques et les revenus effectivement conservés dans le pays. La localisation physique ne suffit pas à mesurer l’ensemble des retombées.
La représentation des populations constitue l’autre test. Dans une étude de mai 2026 publiée par Perry World House, les auteurs, qui ont consulté des représentants d’Afrewatch, recommandent de donner une voix aux communautés dans les décisions concernant les investissements et le comité de pilotage. Ils proposent aussi davantage de transparence contractuelle et d’attention aux effets territoriaux des projets. Ce sont des recommandations, et non la description de garanties déjà mises en place.
Pour les diasporas africaines, une contribution utile pourrait prendre la forme d’expertise technique, de formation ou de contrôle citoyen des engagements publics. Aucun programme spécifique leur ouvrant ces fonctions n’a toutefois été identifié dans les documents retenus pour cet article. Cette possibilité ne doit donc pas être présentée comme un acquis de l’accord.
Une liste proposée ne prouve ni la maîtrise du terrain ni la rentabilité
Le 18 février 2026, Reuters a rapporté, sur la base d’un document gouvernemental et de confirmations anonymes, que Rubaya figurait parmi les actifs proposés aux États-Unis. L’agence indiquait que le site était alors sous contrôle de l’AFC/M23. Le document mentionnait aussi Manono et Chemaf. Cette information est datée : elle ne suffit pas à établir le statut territorial actuel de Rubaya ni la composition actuelle et exhaustive de la SAR.
Ce cas rappelle une distinction élémentaire : la désignation administrative d’un actif ne démontre pas que les conditions d’une exploitation sûre sont réunies. Il faudrait vérifier séparément les titres, l’accès au site, les droits des populations et les conditions de traçabilité.
Le volet sécuritaire de l’accord prévoit d’étudier un mémorandum de coopération distinct ; il ne permet pas d’affirmer l’existence d’une garantie automatique de protection militaire.
La documentation réunie ne permet pas non plus de dresser un bilan consolidé des contrats spécifiquement issus de la SAR : bénéficiaires effectifs, prix négociés, décaissements, engagements locaux et recettes publiques attribuables. Une liste rapportée dans la presse ne remplace pas un registre officiel actualisé accompagné des décisions correspondantes.
Ces lacunes ne prouvent pas l’absence de contrats ou d’investissements. Elles limitent la possibilité d’en évaluer précisément les résultats.
Septembre ouvre une nouvelle étape, sans solder les questions
Le 15 septembre 2026, Reuters a rapporté l’approbation, lors du Conseil des ministres du 11 septembre, d’une « DRC-USA Task Force » destinée à accélérer l’exécution du partenariat. Il s’agit d’un dispositif congolais supplémentaire, à distinguer du comité bilatéral réuni en février. Le compte rendu cité par l’agence ne détaillait ni sa composition ni ses projets prioritaires.
L’exécution dépendra aussi de la cohérence américaine. Dans son témoignage écrit au Congrès du 2 septembre 2026, la chercheuse Gracelin Baskaran souligne les risques liés à l’instabilité des politiques commerciales et plaide pour que les règles américaines encouragent la transformation dans les pays partenaires. Cette recommandation rappelle qu’une promesse industrielle peut être fragilisée par des décisions prises hors du pays producteur.
Trois trajectoires restent envisageables. Un scénario favorable combinerait financements effectifs, transformation locale et contrôle public des contreparties. Un scénario intermédiaire améliorerait les débouchés sans modifier profondément la répartition de la valeur. Un scénario défavorable multiplierait les avantages consentis et les annonces, tandis que les retombées resteraient faibles.
À ce stade, aucun de ces scénarios ne peut être présenté comme l’issue acquise. Le critère déterminant sera la capacité congolaise à convertir l’intérêt américain pour les minerais en résultats vérifiables pour sa population.
Les documents qui permettent de contrôler les annonces
Le socle juridique est l’accord du 4 décembre 2025, enregistré sous la référence américaine TIAS 25-1204. Le texte intégral consulté permet de distinguer les procédures prévues des réalisations économiques.
Le compte rendu ministériel du 5 février 2026, la communication de la DFC du 5 décembre 2025 et la fiche de l’Agence internationale de l’énergie actualisée le 31 mai 2026 documentent les annonces et les mécanismes. La stratégie de l’Union africaine du 18 mars 2025 fournit le point de comparaison continental.
Les travaux universitaires et les positions associatives sont utilisés comme analyses, distinctes des engagements gouvernementaux. Les informations issues de Reuters sont attribuées comme telles : les documents cités par l’agence n’ont pas été intégralement consultés dans cette enquête.