

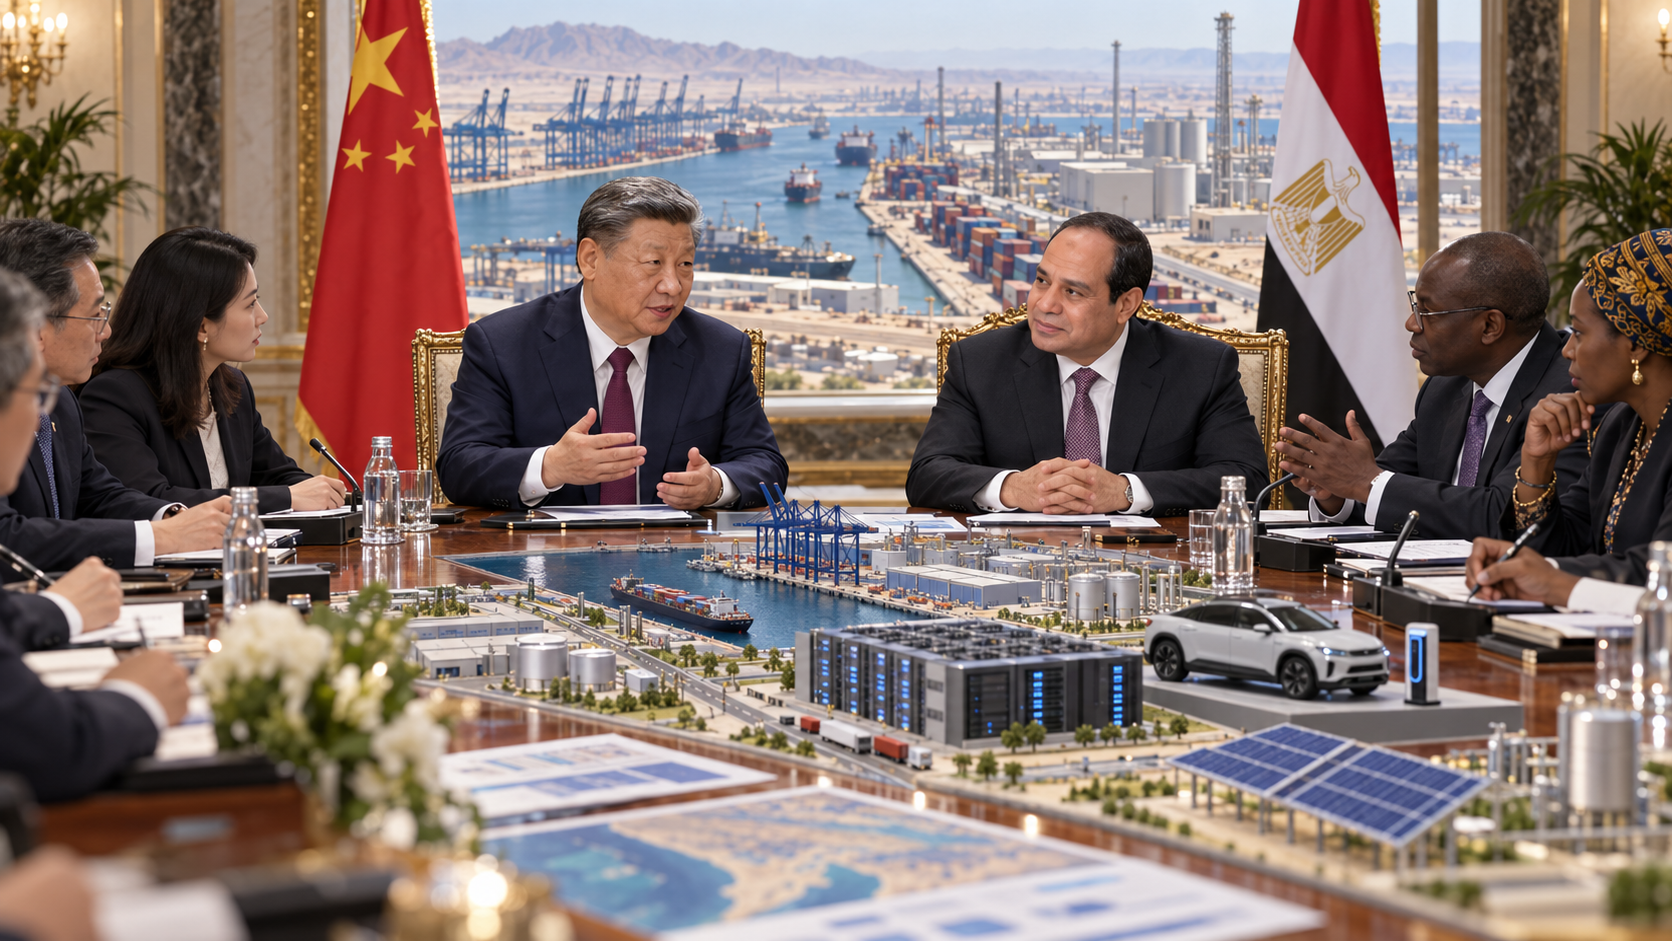
Le 2 septembre 2026, Pékin et Le Caire ont élargi leur partenariat stratégique à l’IA, aux chaînes industrielles, au numérique et aux transports. Derrière la multiplication des accords, l’enjeu décisif pour l’Afrique est la localisation réelle de la valeur et de la technologie.
Vingt accords pour déplacer la relation vers les chaînes de valeur
Le 2 septembre 2026, à l’issue des entretiens entre Xi Jinping et Abdel Fattah al-Sissi au palais d’Al-Ittihadiya, la Chine et l’Égypte ont annoncé la signature de plus de vingt documents couvrant notamment l’intelligence artificielle, l’économie numérique, les sciences et technologies, l’éducation, les transports, le commerce ainsi que les chaînes industrielles et d’approvisionnement. Les deux chefs d’État ont aussi assisté à la signature de textes liés à la Belt and Road Initiative, à l’IA et à la coopération économique.
Le signal dépasse l’accumulation de protocoles. Le communiqué conjoint fixe une ambition : faire de l’Égypte un pôle régional d’industrie, de logistique, d’énergie propre et d’économie numérique reliant l’Asie, l’Afrique et l’Europe. Pékin apporte capacités industrielles, technologies et réseaux commerciaux ; Le Caire cherche à convertir sa position géographique et le canal de Suez en fonctions productives à plus forte valeur ajoutée.
L’existence des accords est établie par les sources officielles des deux États. En revanche, la documentation publique ne permet pas encore d’attribuer à chacun des « plus de vingt » textes une valeur financière, un calendrier ou des obligations précises de contenu local. Les signatures sont certaines ; leur profondeur économique reste à mesurer.
Soixante-dix ans de relations, un partenariat devenu industriel
La visite marque le 70e anniversaire des relations diplomatiques établies en 1956. L’Égypte fut le premier État arabe et africain à reconnaître la République populaire de Chine. Le partenariat a été élevé au rang stratégique global en 2014, puis articulé à la Vision Égypte 2030, aux Nouvelles routes de la soie, au FOCAC et aux BRICS.
Le changement de nature est visible dans les secteurs désormais cités : véhicules électriques, construction navale, panneaux solaires, tours d’éoliennes, dessalement, cloud computing, centres de données, semi-conducteurs, cybersécurité, applications spatiales, minerais critiques, agriculture et automobile.
Al-Sissi a annoncé le lancement de la troisième phase d’extension de la zone industrielle sino-égyptienne au sein de la Zone économique du canal de Suez, avec des secteurs comme les renouvelables, l’automobile, le textile et les fibres chimiques. L’objectif affiché est la localisation industrielle et le transfert technologique.
Cette ambition répond à une asymétrie commerciale documentée. Sur les onze premiers mois de 2025, les douanes chinoises ont enregistré 18,69 milliards de dollars d’échanges avec l’Égypte : 17,93 milliards d’exportations chinoises contre 760 millions d’importations. L’écart atteint environ 17,17 milliards de dollars. Le communiqué de 2026 reconnaît d’ailleurs la nécessité d’un commerce plus équilibré et d’un meilleur accès des produits égyptiens au marché chinois.
Ce que les textes du 2 septembre établissent réellement
Les documents officiels établissent plusieurs engagements. Les parties veulent approfondir l’alignement entre la Vision Égypte 2030 et la Belt and Road Initiative, soutenir la Zone économique du canal de Suez et encourager des projets conjoints en énergie renouvelable, intelligence artificielle, transformation numérique et fabrication locale. Elles prévoient aussi un renforcement des capacités humaines et des échanges de technologies.
Le volet financier est concret. Le communiqué se réfère aux obligations « Panda », aux règlements en monnaies locales et au swap entre banques centrales. En juin 2026, la Banque populaire de Chine et la Banque centrale d’Égypte ont renouvelé ce mécanisme pour trois ans et porté son plafond de 18 à 30 milliards de yuans, tandis que la contre-valeur en livres égyptiennes passait de 80,7 à 203 milliards. L’objectif déclaré est de faciliter commerce et investissement et d’élargir l’usage des monnaies locales.
Les deux pays veulent également poursuivre les discussions sur un accord d’« Early Harvest » pour faciliter l’entrée de davantage de produits égyptiens en Chine. La coopération touche donc à la fois l’industrie, l’accès au marché, les paiements et l’infrastructure numérique. La dimension politique reste imbriquée : Pékin et Le Caire coordonnent leurs positions aux Nations unies, dans les BRICS et au FOCAC.
Derrière les signatures, l’Égypte cherche une fonction de plateforme
L’analyse des secteurs retenus suggère une stratégie de plateforme. L’Égypte dispose du canal de Suez, d’un accès à la Méditerranée et à la mer Rouge, de zones industrielles et logistiques et d’un vaste marché. Pour des groupes chinois confrontés à une fragmentation géoéconomique croissante, produire en Égypte peut offrir une base d’assemblage, de transformation et d’exportation vers plusieurs régions.
Cette logique existe déjà dans la SCZONE. En 2025, son autorité a annoncé plusieurs projets chinois, dont une usine de pneumatiques du groupe Sailun représentant 1 milliard de dollars à Sokhna, ainsi que des investissements textiles et manufacturiers. Ces précédents ne prouvent pas que les accords de septembre 2026 seront exécutés au même rythme, mais ils montrent que l’infrastructure d’accueil existe.
Le gain stratégique dépendra de la place occupée dans la chaîne de valeur. Une usine d’assemblage dépendante de composants importés n’a pas le même effet qu’un écosystème où progressent fournisseurs locaux, ingénierie, maintenance et formation. Le vocabulaire officiel de « localisation » et de « transfert de technologie » devra donc être testé sur des indicateurs concrets : part d’intrants locaux, qualifications créées, fonctions de R&D, exportations et intégration des PME.
Le numérique pose une question supplémentaire. Cloud, centres de données, IA, semi-conducteurs et cybersécurité sont des infrastructures critiques. La souveraineté dépendra aussi du contrôle des données, des normes techniques, de la maintenance et des dépendances fournisseurs, paramètres encore peu détaillés publiquement.
Ce que l’Afrique peut gagner — et ce qu’elle doit négocier
Pour l’Afrique, l’intérêt dépasse l’Égypte. Si le dispositif crée une capacité productive réelle, le pays pourrait renforcer des chaînes de valeur continentales dans les véhicules électriques, les équipements énergétiques, le textile, l’agro-industrie ou les services numériques. Sa position entre Afrique, Moyen-Orient et Méditerranée peut aussi faciliter des flux logistiques régionaux.
Mais cette projection n’est pas automatique. Une plateforme fondée surtout sur l’importation de composants chinois puis la réexportation reproduirait une dépendance sous une autre forme. À l’inverse, des clauses de contenu local, de formation, de sous-traitance, de codéveloppement et d’approvisionnement africain peuvent transformer l’investissement en montée en gamme. La question centrale n’est donc pas de savoir si la Chine est « pour » ou « contre » l’Afrique, mais quelle part de valeur, de compétences et de droits technologiques reste sur le continent.
L’asymétrie commerciale montre aussi que l’accès au marché chinois reste crucial. Les discussions sur l’« Early Harvest » et les règlements en monnaies locales peuvent réduire certaines frictions, mais ne remplacent ni la compétitivité, ni les normes sanitaires et techniques, ni la capacité logistique. Le swap monétaire fournit une infrastructure financière ; il ne garantit ni équilibre des échanges ni conditions favorables pour toutes les entreprises africaines.
Montants, calendriers, propriété intellectuelle : les inconnues décisives
La principale limite documentaire concerne le détail des accords signés. Les communiqués confirment plus de vingt documents, mais ne publient pas, dans les pages consultées, un inventaire exhaustif précisant pour chacun les signataires, les montants, les échéances, les clauses de performance et les mécanismes de règlement des différends.
Il reste aussi à distinguer contrats fermes, mémorandums d’entente, cadres de coopération et programmes de travail. Un protocole politique peut préparer un investissement, mais ne constitue ni un financement décaissé ni une usine en production. De même, l’annonce d’un transfert technologique n’établit pas le niveau de licence, de formation ou d’accès à la propriété intellectuelle réellement accordé.
Pour le numérique, les règles d’hébergement des données, les exigences de cybersécurité et les standards d’interopérabilité ne sont pas détaillés de façon suffisante. Pour l’industrie, les taux de contenu local, garanties publiques, avantages fiscaux et objectifs d’exportation ne sont pas publiés de manière consolidée.
La troisième phase de la zone sino-égyptienne de Suez est politiquement annoncée, mais ses paramètres financiers et opérationnels complets — surface, investissements engagés, entreprises participantes et calendrier — restent à suivre. Aller plus loin aujourd’hui dépasserait le niveau de preuve disponible.
Trois scénarios pour la phase d’exécution
Premier scénario : une industrialisation effectivement localisée. Si les engagements débouchent sur des usines, des fournisseurs locaux, des formations techniques et des exportations à contenu égyptien croissant, la coopération pourrait renforcer la base industrielle du pays et offrir un modèle de négociation à d’autres États africains.
Deuxième scénario : une intégration partielle. Les investissements se concrétisent, mais composants, technologies clés et décisions stratégiques restent largement extérieurs. L’Égypte gagne alors des emplois, des infrastructures et des recettes d’exportation, tout en conservant une dépendance élevée.
Troisième scénario : une mise en œuvre plus lente que les annonces. Les contraintes financières, réglementaires ou géopolitiques peuvent retarder certains projets et laisser une partie des mémorandums sans traduction rapide. Rien dans les documents publics ne permet d’exclure ce risque.
Le critère de réussite devrait donc porter moins sur le nombre de textes signés que sur les capacités produites : investissements effectivement décaissés, emplois qualifiés, intégration locale, exportations, fournisseurs africains et transferts de compétences.
Un socle institutionnel robuste, des contrats encore partiellement opaques
Les sources institutionnelles convergent sur le fait central et les grands axes sectoriels. Elles replacent aussi les accords dans une trajectoire préexistante de coopération industrielle, financière et monétaire. La robustesse diminue dès que l’on cherche à mesurer la valeur cumulée des accords, leurs clauses contractuelles et leur calendrier d’exécution.
Sources institutionnelles utilisées
- Ministère des Affaires étrangères de la République populaire de Chine — entretiens Xi Jinping–Abdel Fattah al-Sissi, 2 septembre 2026.
- Présidence de la République arabe d’Égypte — déclaration conjointe sur l’approfondissement du partenariat stratégique global, 2 septembre 2026.
- Présidence de la République arabe d’Égypte — discours d’Abdel Fattah al-Sissi, 2 septembre 2026.
- Administration générale des douanes de Chine — commerce par pays d’origine et de destination, janvier-novembre 2025.
- Bureau économique et commercial de l’ambassade de Chine en Égypte / Banque populaire de Chine — renouvellement du swap de monnaies locales, juin 2026.
- Autorité générale de la Zone économique du canal de Suez — communiqués sur les investissements industriels chinois engagés en 2025.