

Adelaide autorise une nouvelle campagne destinée à qualifier le graphite de Siviour
Le gouvernement d’Australie-Méridionale a approuvé, le 8 septembre 2026, un nouveau Programme for Environment Protection and Rehabilitation — PEPR — concernant le projet de graphite Siviour, exploité sous la licence minière ML 6495, à environ 12 kilomètres à l’ouest d’Arno Bay, sur la péninsule d’Eyre. Le titulaire du titre minier est Ausmin Development Pty Ltd, filiale détenue par Renascor Resources. Le Department for Energy and Mining classe officiellement Siviour parmi les programmes approuvés en septembre 2026. (Energy & Mining)
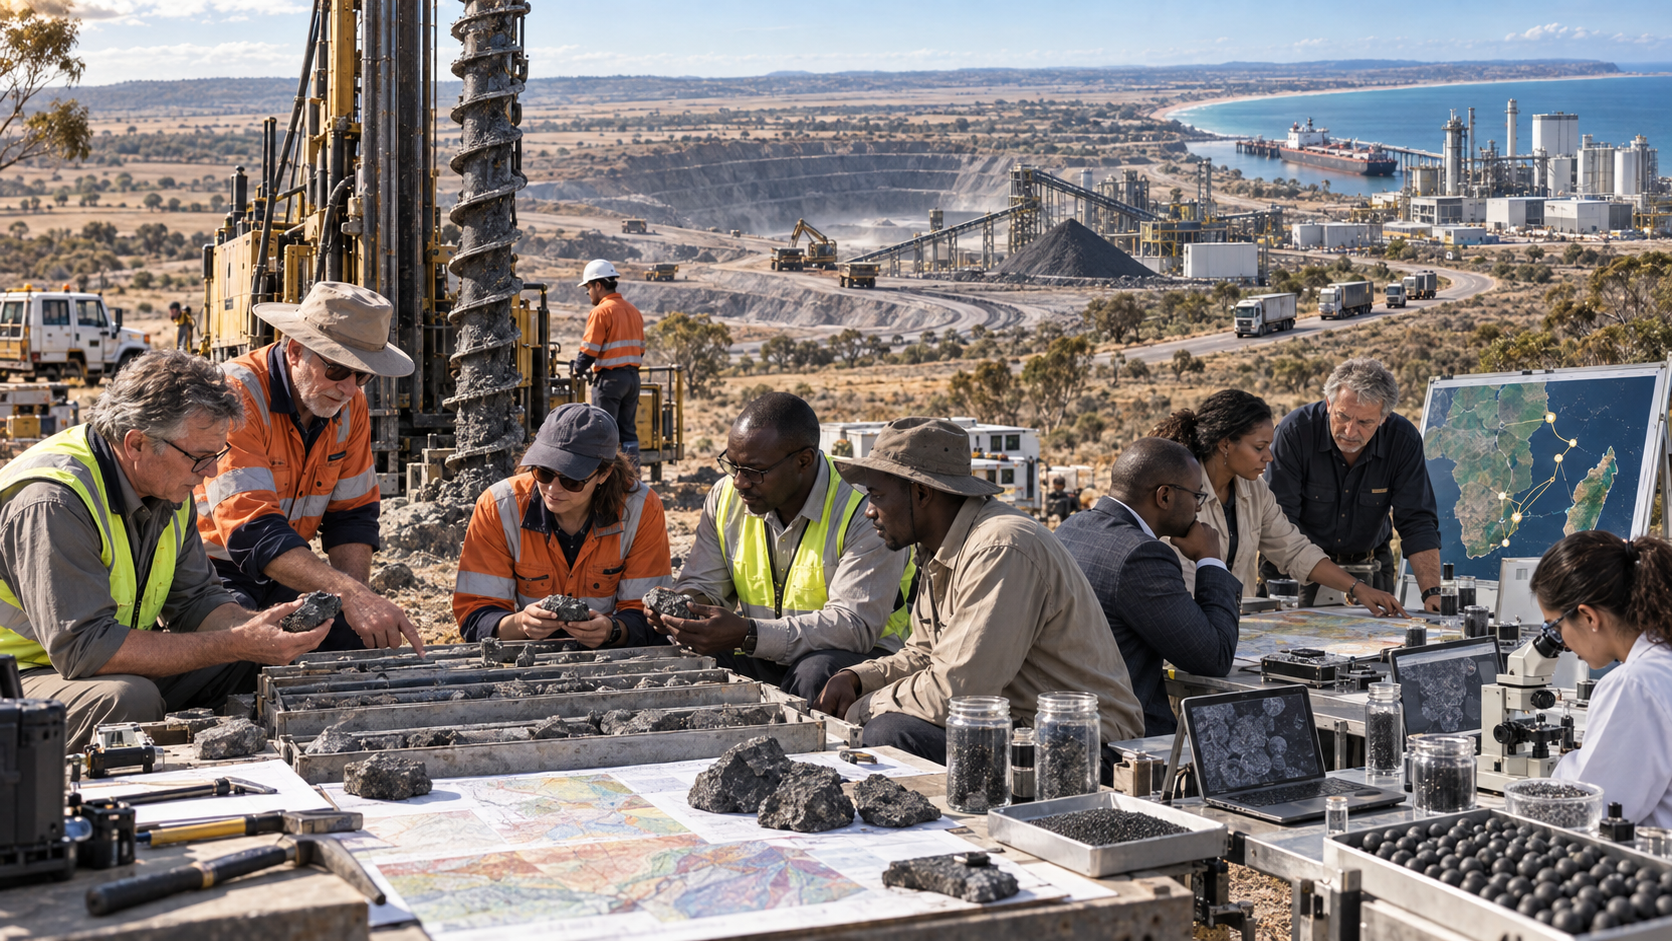
Une précision est indispensable. L’approbation de septembre 2026 n’est pas l’autorisation initiale de construction et d’exploitation commerciale de la mine. La licence minière avait été accordée en avril 2019 et un PEPR couvrant la future mine à ciel ouvert et son concentrateur avait déjà été approuvé en novembre 2022. Le nouveau programme porte sur une campagne spécifique de forage à la tarière de grand diamètre destinée à prélever du graphite en vrac pour des essais métallurgiques et pour alimenter le programme de qualification de graphite sphérique purifié de Renascor. (Energy & Mining)
Cette distinction réglementaire modifie la portée réelle de l’événement : Adelaide n’autorise pas en septembre une mine qui aurait jusque-là été bloquée. Le gouvernement permet à Renascor de poursuivre une étape technique supplémentaire destinée à rapprocher le projet de ses futurs clients industriels.
Une autorisation ciblée sur les échantillons nécessaires aux futurs clients
Le PEPR approuvé identifie explicitement le programme comme une opération de forage à la tarière de grand diamètre visant à obtenir un échantillon massif de schiste graphitique. Le matériau doit servir aux essais métallurgiques associés aux activités de l’usine de démonstration située en aval de la chaîne de valeur. Le calendrier inscrit dans le document court du 31 août 2026 au 30 août 2029. (Energy & Mining)
Le mécanisme industriel est documenté avec davantage de précision dans le dossier réglementaire. Le minerai prélevé doit d’abord être transformé en concentré contenant environ 95 % de carbone dans une installation métallurgique spécialisée, potentiellement située à Perth ou Adelaide. Ce concentré doit ensuite être introduit dans l’usine de démonstration de Renascor afin de produire du Purified Spherical Graphite — PSG, matériau utilisé dans les anodes des batteries lithium-ion. (Energy & Mining)
Renascor indique que les échantillons de PSG doivent être transmis à des clients potentiels pour leurs propres tests. Selon le document remis à l’administration, cette qualification commerciale doit accroître la possibilité d’obtenir des contrats d’enlèvement contraignants — les futurs offtake agreements — nécessaires au développement du projet. Le lien entre autorisation environnementale, essais métallurgiques et financement commercial est donc explicite dans le dossier réglementaire lui-même. (Energy & Mining)
La lettre d’approbation précise également que le titulaire reste responsable du respect du Mining Act 1971 et doit notamment satisfaire aux obligations de sécurité, présenter des rapports annuels de conformité et maintenir les garanties financières couvrant la réhabilitation. L’administration a estimé à 70 000 dollars australiens la responsabilité financière de réhabilitation liée aux opérations décrites dans ce programme.
Siviour disposait déjà de ses principales autorisations minières
L’approbation de septembre doit être replacée dans une procédure engagée depuis plusieurs années.
La licence minière ML 6495 a été accordée en avril 2019. En novembre 2022, le Department for Energy and Mining avait approuvé le principal PEPR de la future mine et du concentrateur. Cette autorisation permettait une capacité de traitement allant jusqu’à 1,65 million de tonnes de minerai par an et une production potentielle pouvant atteindre environ 150 000 tonnes de concentré de graphite par an. (Energy & Mining)
Le gouvernement sud-australien présente Siviour comme un projet à ciel ouvert comprenant la mine, une unité de traitement, les installations de concassage, les infrastructures associées, les stocks et les dispositifs de gestion des résidus et de réhabilitation. (Energy & Mining)
Le plan régional Eyre and Western publié en 2026 retient, de son côté, une durée potentielle d’extraction de l’ordre de quarante ans et une capacité maximale d’environ 150 000 tonnes annuelles de concentré. (PlanSA)
La campagne approuvée le 8 septembre ne remplace donc pas le PEPR de 2022. Elle constitue un programme réglementaire complémentaire répondant à un besoin technique particulier : obtenir du minerai représentatif à une échelle suffisante pour tester la chaîne industrielle en aval.
Cette précision est essentielle pour éviter de transformer un jalon réglementaire réel en annonce artificiellement plus spectaculaire qu’il ne l’est.
Le véritable enjeu se déplace de la mine vers la qualification industrielle
Renascor cherche à construire une chaîne de valeur intégrée en Australie-Méridionale : extraction et concentration sur la péninsule d’Eyre, puis purification du graphite afin de fabriquer du PSG destiné aux fabricants d’anodes.
L’entreprise a achevé en mars 2026 la construction de son installation de démonstration de PSG, avant son passage en phase de mise en service complète au printemps australien. Selon Renascor, cette unité doit permettre de vérifier le fonctionnement de son procédé en conditions opérationnelles, optimiser les paramètres industriels et fournir des échantillons nécessaires aux procédures de qualification des clients. (Renascor Graphite)
La société avait déjà prélevé en 2024 environ 730 tonnes de minerai à Siviour. Après traitement dans une installation commerciale, cette campagne a produit un concentré affichant en moyenne 96,8 % de carbone et une récupération de 96,5 %, selon les données publiées par Renascor. (Renascor Graphite)
Le nouveau PEPR montre que cette logique d’échantillonnage industriel se poursuit.
Pour un projet de matériaux de batterie, disposer d’une importante réserve géologique n’est plus suffisant. Un constructeur de batteries ou un fabricant d’anodes doit vérifier que le matériau fourni possède de manière répétable les caractéristiques physiques, chimiques et électrochimiques nécessaires à ses produits.
Le verrou commercial se situe donc progressivement entre la géologie et l’industrialisation : la capacité à qualifier le matériau chez les acheteurs.
Le programme autorisé en septembre peut ainsi sembler modeste par rapport à l’échelle de la future mine, mais il intervient à une étape particulièrement sensible du processus de financement.
Canberra soutient une chaîne cherchant à dépasser l’exportation de minerai
Siviour bénéficie déjà d’un soutien public fédéral significatif.
Le gouvernement australien a engagé une facilité de financement de 185 millions de dollars australiens, administrée par Export Finance Australia dans le cadre de la Critical Minerals Facility, pour soutenir le développement du projet. Canberra classe Siviour parmi les investissements destinés à construire des capacités australiennes dans les chaînes d’approvisionnement des minerais critiques. (Industrie Australie)
Le modèle recherché ne consiste pas seulement à produire du concentré.
Le projet de Renascor prévoit une installation industrielle en Australie-Méridionale capable de transformer le graphite en graphite sphérique purifié pour les anodes. Le projet d’usine de Battery Anode Material à Bolivar prévoit ainsi la micronisation, la sphéronisation et la purification du graphite jusqu’à un produit dépassant 99,95 % de carbone avant son expédition vers les marchés utilisateurs. (PlanSA)
Le gouvernement fédéral a également accordé 5 millions de dollars australiens au démonstrateur dans le cadre de l’International Partnerships in Critical Minerals Program. (Renascor Graphite)
L’architecture publique australienne est donc cohérente : l’État ne finance pas uniquement l’ouverture d’un gisement. Il cherche à maintenir sur son territoire plusieurs segments successifs de la chaîne — mine, concentrateur, technologie de purification, démonstrateur et, à terme, fabrication commerciale de matériau d’anode.
C’est cette articulation qui donne à Siviour une portée stratégique supérieure à celle de la seule production minière.
Le contrat commercial reste l’une des pièces manquantes
Renascor dispose de plusieurs accords ou protocoles non contraignants avec des acteurs asiatiques de la chaîne des batteries, notamment POSCO, Hanwa, Minguang New Material et Zeto. L’entreprise indique que les arrangements existants couvrent des volumes théoriques dépassant la capacité prévue de la première phase de production de PSG. (Renascor Graphite)
Mais les documents les plus récents continuent à présenter la qualification des produits, les discussions commerciales et la sécurisation d’accords d’enlèvement contraignants parmi les travaux restant à accomplir. (Renascor Graphite)
Cette situation explique la fonction du nouveau prélèvement.
L’autorisation de septembre 2026 ne constitue pas seulement une décision environnementale concernant quelques forages supplémentaires. Elle intervient directement dans la stratégie commerciale de Renascor : produire une matière représentative, démontrer sa purification à une échelle plus proche de l’industrie, transmettre des échantillons aux acheteurs et tenter de convertir des relations commerciales préliminaires en engagements bancables.
La distinction est fondamentale pour l’investisseur comme pour le lecteur.
Le projet dispose d’une ressource, d’une licence minière, d’un PEPR de production, d’un soutien financier public et d’un démonstrateur. Cela ne signifie pas encore que tous les éléments nécessaires à une décision finale d’investissement et à une production commerciale à grande échelle sont réunis.
Pour l’Afrique, Siviour illustre la bataille qui commence après l’extraction
La comparaison avec l’Afrique est particulièrement directe dans le graphite.
Une étude récente de la Banque africaine de développement estime que l’Afrique détient environ 24 % des réserves mondiales de graphite naturel, alors qu’elle ne représentait qu’environ 10 % de la production mondiale prise comme référence. Le Mozambique et Madagascar concentraient ensemble l’essentiel de la production africaine recensée, tandis que la Tanzanie dispose également de ressources importantes. (Banque Africaine de Développement)
La Commission économique des Nations unies pour l’Afrique et la Banque africaine de développement travaillent désormais explicitement sur un corridor africain de transformation du graphite associant le Mozambique, Madagascar et la Tanzanie. L’objectif annoncé consiste à construire des chaînes régionales de valeur plutôt qu’à limiter ces pays au rôle de fournisseurs de matière première. (CEA Afrique)
Siviour fournit à cet égard une comparaison instructive.
L’Australie possède un gisement de graphite important, mais ses pouvoirs publics ne considèrent manifestement pas la vente de concentré comme l’aboutissement stratégique de la filière. Canberra finance la transformation, Adelaide accompagne l’implantation industrielle, et l’entreprise investit dans la qualification du PSG auprès des fabricants d’anodes.
L’Africa Green Minerals Strategy, adoptée par l’Union africaine en 2025, poursuit précisément cette logique de captation d’une part supérieure de la valeur : transformation à la source, industrialisation régionale, emploi et diversification économique. (African Union)
La question stratégique pour les pays africains producteurs de graphite n’est donc pas seulement : « combien de tonnes pouvons-nous extraire ? »
Elle devient : quelle proportion du graphite peut être concentrée, sphéronisée, purifiée, qualifiée et intégrée dans une chaîne de batteries avant de quitter le continent ?
L’échantillonnage industriel constitue lui-même une capacité stratégique
L’expérience australienne met également en lumière un élément moins visible de la souveraineté industrielle : les installations de démonstration.
Entre le laboratoire et l’usine commerciale existe une étape souvent déterminante. Il faut produire suffisamment de matière pour que les clients réalisent des tests à l’échelle de leurs propres procédés, tout en démontrant qu’une technologie peut être exploitée de manière répétable.
Les pays africains qui souhaitent passer de l’extraction du graphite à la fabrication de matériaux d’anode doivent donc développer non seulement des mines et des usines, mais aussi des laboratoires, unités pilotes, centres de qualification et compétences métallurgiques capables de réduire le risque industriel pour les investisseurs.
L’exemple de Siviour montre également l’importance du financement public pendant cette phase. L’État australien a choisi de soutenir financièrement un démonstrateur qui ne produit pas encore à l’échelle commerciale mais qui doit permettre de franchir l’étape précédant cette industrialisation.
Pour l’Afrique, l’enjeu dépasse par conséquent la simple négociation du taux de redevance minière : il concerne la construction de l’écosystème technique situé entre la ressource géologique et le produit vendu aux fabricants de batteries.
Ce que l’approbation du 8 septembre ne permet pas encore d’affirmer
Plusieurs questions demeurent ouvertes au 17 septembre 2026.
Premièrement, le nouveau PEPR ne constitue pas une décision finale d’investissement pour la mine commerciale ni pour l’usine complète de PSG.
Deuxièmement, l’approbation ne signifie pas que Renascor a déjà conclu les accords d’enlèvement contraignants permettant de sécuriser l’ensemble du financement du projet.
Troisièmement, les performances obtenues dans l’usine de démonstration et l’acceptation définitive des futurs échantillons par les fabricants d’anodes ne sont pas encore publiquement établies.
Quatrièmement, le calendrier exact de démarrage de la production commerciale reste dépendant du financement, des contrats, de l’ingénierie et des décisions de l’entreprise.
Enfin, les chiffres relatifs aux ressources, coûts de production ou rendements futurs proviennent pour partie des études et déclarations du promoteur. Ils doivent donc être distingués des autorisations administratives elles-mêmes.
L’administration a autorisé le programme. Elle n’a pas certifié la future rentabilité du projet.
De nouveaux échantillons pourraient décider du passage à l’échelle
Si la campagne autorisée permet de produire des échantillons présentant les performances attendues et si les clients terminent favorablement leurs procédures de qualification, Renascor pourrait améliorer sa capacité à convertir les accords commerciaux actuels en contrats plus solides.
Un tel résultat faciliterait potentiellement la mobilisation du financement nécessaire à la construction de la chaîne commerciale complète.
Un deuxième scénario verrait le projet progresser plus lentement si la qualification des clients, les prix du graphite ou les conditions de financement retardent la décision d’investissement.
Un troisième scénario pourrait conduire Renascor à développer davantage la production de concentré avant une montée en puissance progressive de la transformation en PSG, conformément à la stratégie phasée déjà étudiée par l’entreprise. (Renascor Graphite)
Le jalon du 8 septembre doit donc être replacé à sa juste place : il ne marque ni le début de l’histoire réglementaire de Siviour ni la naissance immédiate d’une nouvelle mine. Il sécurise une opération technique supplémentaire dans le processus qui doit permettre de transformer une importante ressource de graphite en produit industriel qualifié pour les batteries.
Un dossier réglementaire particulièrement transparent
Les principales sources institutionnelles sont le Department for Energy and Mining d’Australie-Méridionale, le registre des programmes miniers approuvés, le PEPR MP-07063, sa lettre d’approbation du 8 septembre 2026, PlanSA, le Department of Industry, Science and Resources et Export Finance Australia. Les documents de Renascor sont utilisés pour les données propres à l’entreprise concernant les essais, le démonstrateur et les relations commerciales.
La documentation officielle permet de distinguer nettement les trois étapes : licence minière de 2019, PEPR de la future mine et du concentrateur approuvé en 2022, puis programme spécifique d’échantillonnage approuvé en septembre 2026. (Energy & Mining)