

Du guichet au paiement numérique, une bascule provinciale à grande échelle
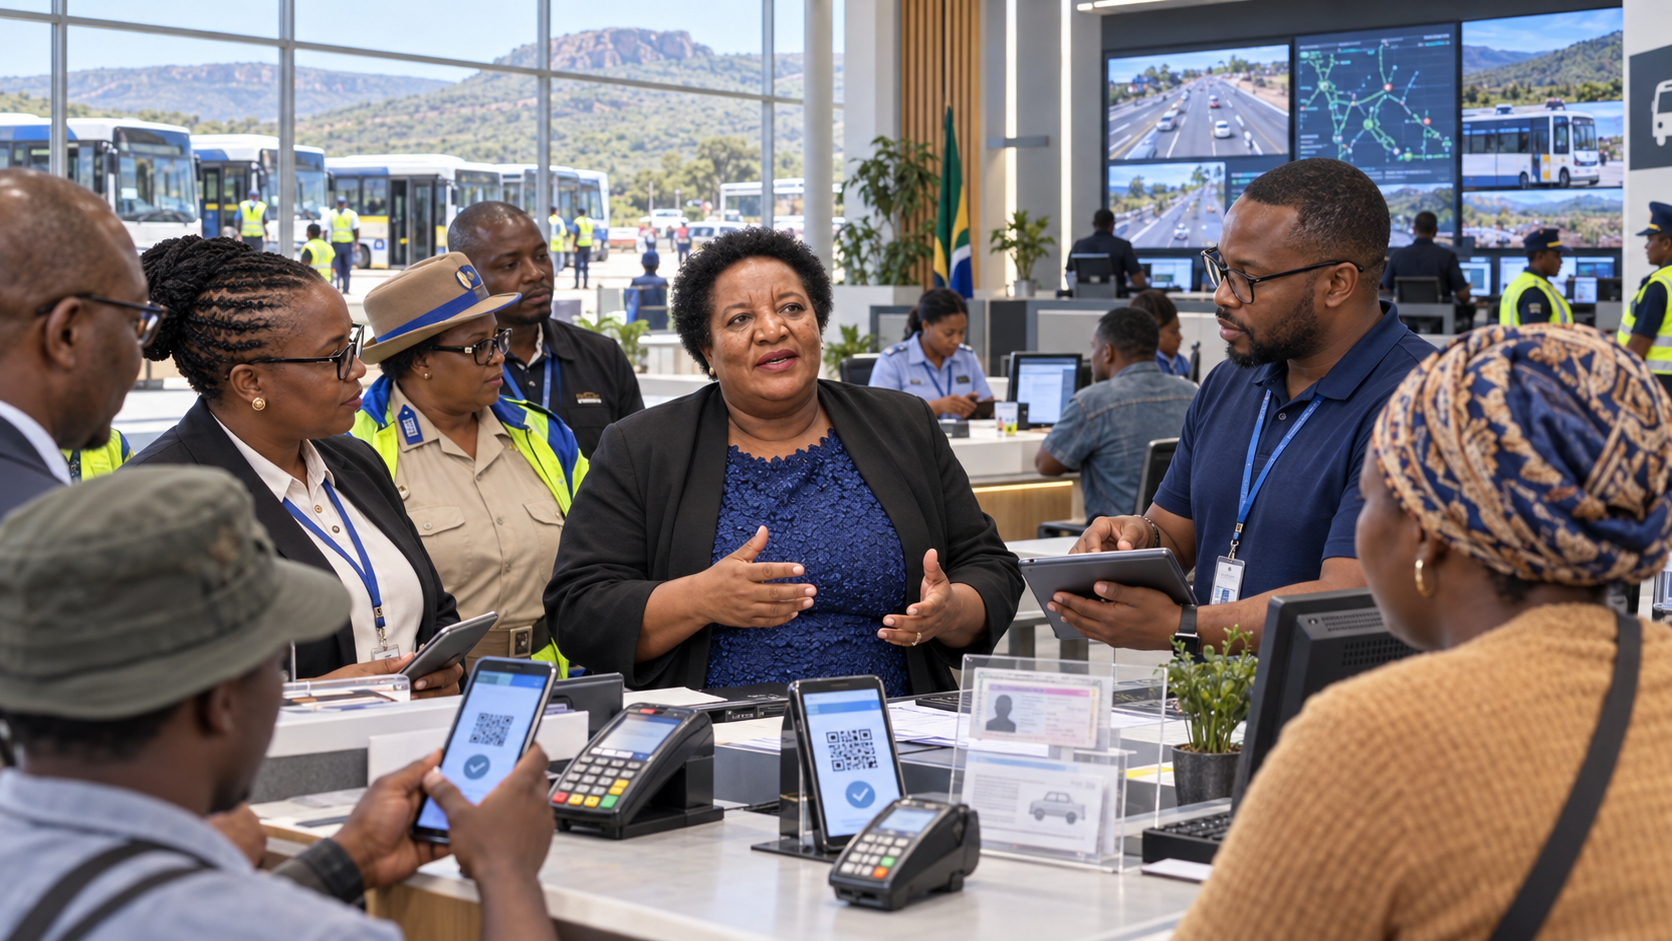
À compter du 1er août 2026, le Limpopo a décidé de retirer les espèces de l’ensemble des points de service relevant de son Department of Transport and Community Safety. L’annonce institutionnelle publiée le 22 juillet couvre les amendes routières, les disques de licence des véhicules, les demandes et renouvellements de permis de conduire, les autorisations de convois exceptionnels ainsi que les autres prestations encaissées par le département. Les usagers doivent désormais recourir à des moyens approuvés : cartes de débit ou de crédit, virements ou paiements instantanés, et solutions mobiles de type Scan-to-Pay. La mesure transforme donc un acte administratif ordinaire — payer au guichet — en transaction numérique obligatoire.
Le fait est documenté par l’archive officielle du département et par le registre des communiqués du Gouvernement provincial. L’objectif déclaré associe amélioration du service, sécurité, transparence et commodité. Le changement est significatif parce qu’il ne concerne pas un centre pilote isolé : la consigne vise tous les points de service de la province. Elle touche ainsi simultanément la perception de recettes, les services de circulation, les centres de licences et une partie de la relation quotidienne entre l’administration et les automobilistes.
Une précision demeure nécessaire. Au 9 septembre 2026, les sources institutionnelles consultées confirment la décision et sa date d’effet annoncée, mais ne publient pas encore de bilan postérieur au déploiement permettant de mesurer combien de sites ont effectivement fonctionné sans espèces, combien de transactions ont été numériques ou combien d’incidents ont été enregistrés. La généralisation est donc établie comme politique administrative ; son exécution intégrale et homogène reste à documenter par des données de fonctionnement.
Une réforme qui touche directement près d’un milliard de rands de recettes
Le paiement sans espèces n’est pas une innovation périphérique pour ce département. Lors de son Budget Vote du 12 mai 2026, la MEC Violet Mathye indiquait que le Department of Transport and Community Safety avait collecté 988 millions de rands de recettes au cours de l’exercice 2025-2026 et visait 1 milliard de rands en 2026-2027. Le département se présente ainsi comme l’un des principaux collecteurs de recettes de l’administration provinciale. Dans ce contexte, la manière dont les paiements sont captés, rapprochés et tracés devient un enjeu de finances publiques autant qu’un sujet de confort pour l’usager.
Le même budget attribue 3,1 milliards de rands au département pour 2026-2027 et lie explicitement l’atteinte de l’objectif de recettes à de meilleurs systèmes, à la conformité et à la discipline d’exécution. La migration numérique peut contribuer à cette logique en réduisant la manipulation physique de billets, les opérations de comptage, les écarts de caisse et certaines possibilités de détournement. Elle peut aussi accélérer le rapprochement entre paiement, numéro de dossier et système administratif, à condition que les références et interfaces soient correctement conçues.
Il serait toutefois excessif de conclure que le passage au numérique garantira à lui seul le milliard de rands attendu. Aucune série publiée ne permet encore d’isoler l’effet du cashless sur les recettes, les délais de traitement ou les irrégularités. La hausse éventuelle des encaissements peut aussi dépendre du volume de licences, du recouvrement des amendes, de l’activité économique, des contrôles routiers et de la qualité des données. Le paiement numérique est un outil de contrôle ; il n’est pas, en lui-même, une preuve de performance budgétaire.
Le transport public du Limpopo entre déjà dans une logique de traçabilité numérique
La bascule des guichets s’inscrit dans un mouvement plus large de numérisation du transport provincial. En mai 2026, le département a soumis son nouvel Intelligent Transport System à des essais de réception chez Calmex Mobile. En juin, Violet Mathye a participé à une démonstration en conditions réelles. Le système combine collecte automatisée des tarifs, suivi des véhicules en temps réel, planification, dispatching, vidéosurveillance, détection de fraude tarifaire et production de données vérifiables sur les trajets. Calmex Mobile a été désigné pour déployer le dispositif sur cinq ans dans le réseau subventionné.
Le département indique que les services concernés représentent plus de 561 000 trajets et environ 28 millions de kilomètres par an. Le Budget Vote 2026-2027 consacre par ailleurs 65 millions de rands à l’Electronic Vehicle Monitoring System et 954,1 millions de rands aux subventions de bus. La logique est cohérente : lorsque l’État finance les kilomètres parcourus et subventionne le prix payé par l’usager, disposer de données de billetterie, de localisation et de prestation peut réduire le risque de payer des services non rendus ou mal documentés.
Le cashless des guichets et la billetterie numérique des bus ne doivent cependant pas être confondus. Le premier concerne les prestations administratives et recettes du département ; le second vise l’exploitation du transport subventionné. Leur convergence suggère une stratégie de traçabilité numérique plus large, mais aucune source n’établit encore l’existence d’un système unique reliant, en temps réel, licences, amendes, permis, recettes de guichet et données de mobilité.
Moins de cash peut réduire certains risques, mais en crée de nouveaux
La motivation sécuritaire est crédible. Réduire les espèces au guichet diminue l’exposition des agents et des usagers au vol, au braquage, au transport de fonds, aux erreurs de caisse et à certaines formes de corruption opportuniste. Les paiements électroniques laissent en principe une trace horodatée et peuvent faciliter les contrôles internes. Pour une administration qui revendique un clean audit et souhaite renforcer la transparence, cette traçabilité peut soutenir la gouvernance si les journaux de transactions sont correctement rapprochés des services délivrés.
Mais la migration déplace une partie du risque vers l’infrastructure numérique. Une panne réseau, un terminal indisponible, une erreur de référence, un incident bancaire, une compromission des identifiants ou une fraude par ingénierie sociale peuvent bloquer ou détourner une transaction sans qu’aucun billet ne soit présent. Les enjeux deviennent alors la cybersécurité, la continuité d’activité, la gestion des remboursements, la preuve de paiement et la protection des données. Au 9 septembre, les sources publiques ne détaillent pas les normes de disponibilité, les procédures de secours, les niveaux de service des prestataires ni le dispositif de traitement des litiges.
Cette zone d’incertitude est importante parce qu’une administration cashless doit rester fonctionnelle lorsque le canal numérique ne l’est pas. La qualité du dispositif se mesurera donc aussi à sa résilience : redondance des connexions, possibilité de paiement alternatif, conservation des preuves, accompagnement en cas d’échec et temps de rétablissement. Sans ces garanties, la réduction du risque de caisse peut se traduire par une nouvelle vulnérabilité opérationnelle.
L’inclusion numérique devient le test social de la réforme
La dimension africaine du sujet apparaît nettement dans la tension entre modernisation et inclusion. La South African Reserve Bank rappelle en 2026 que les paiements numériques progressent rapidement, mais que les espèces restent fondamentales pour les transactions quotidiennes, les marchés informels et les ménages qui en dépendent. Sa stratégie Cash Smart affirme explicitement que cash et numérique doivent rester complémentaires et que les espèces conservent une fonction de résilience lorsque les systèmes électroniques sont indisponibles.
Les données publiques expliquent cette prudence. La politique nationale de formation financière publiée en projet par le Trésor en 2026, s’appuyant sur l’étude des paiements de la SARB, indique que les espèces représentent encore environ 56 % du volume des transactions en Afrique du Sud, contre 21 % de leur valeur. Les paiements en espèces restent particulièrement associés aux dépenses quotidiennes et au transport public. La SARB observe aussi que les usages numériques varient avec le revenu, le niveau d’éducation, le territoire et l’accès aux infrastructures.
Pour le Limpopo, province largement rurale, cette réalité transforme la question technique en question d’accès au service public. Une personne sans carte active, sans smartphone compatible, sans données mobiles ou confrontée à des frais bancaires peut être formellement desservie par l’administration tout en rencontrant une nouvelle barrière pratique. Le succès d’une politique cashless ne peut donc être évalué seulement par le recul du nombre de caisses : il faut aussi mesurer les refus, abandons de démarche, temps d’attente, coûts supportés par l’usager et solutions d’assistance disponibles.
Les données de déploiement restent la pièce manquante
Plusieurs informations essentielles ne sont pas publiées dans le corpus institutionnel consulté. Le département ne fournit pas encore le nombre total de points de service concernés, le nombre de terminaux installés, les prestataires de paiement mobilisés pour l’ensemble du dispositif, les frais de transaction supportés par l’administration, le taux de transactions refusées, la part respective des cartes, virements instantanés et paiements mobiles, ni les économies réalisées sur le transport et la sécurisation des espèces.
Il manque également un bilan territorial. Aucun tableau public ne permet de comparer Polokwane, Vhembe, Mopani, Waterberg, Capricorn et Sekhukhune selon la connectivité, le volume de paiements, la disponibilité des terminaux ou les difficultés rencontrées par les usagers. L’absence de ces données ne démontre pas un échec du système ; elle empêche simplement de vérifier si la généralisation administrative s’est traduite par une qualité de service homogène dans une province où la distance et la ruralité peuvent peser sur l’accès numérique.
Une autre question concerne le traitement des publics non bancarisés ou temporairement privés d’un moyen de paiement électronique. La communication de juillet énumère les options numériques, mais les sources publiques récupérées ne décrivent pas de mécanisme d’exception, de guichet assisté ou de solution prépayée institutionnelle. Tant que ces modalités ne sont pas publiées, la promesse de commodité doit être distinguée de l’accessibilité réellement observée.
Transformer la caisse numérique en infrastructure publique de confiance
La prochaine étape ne devrait pas être simplement d’augmenter le nombre de paiements électroniques, mais de publier des indicateurs permettant d’en juger la qualité. Un tableau de bord trimestriel pourrait suivre le nombre et la valeur des transactions, la disponibilité des points de service, les temps d’attente, les échecs de paiement, les réclamations, les coûts de transaction et les incidents de sécurité. Il permettrait aussi de comparer les recettes à la période antérieure sans attribuer automatiquement toute variation au changement de canal.
La réforme gagnerait également à s’inscrire dans l’évolution nationale du système de paiement. La SARB développe son Payments Ecosystem Modernisation Programme et a publié en juillet 2026 la version 1.2 de son standard QR+, destiné à améliorer l’interopérabilité des paiements numériques entre prestataires, rails et réserves de valeur. Si les services provinciaux s’appuient à terme sur des standards ouverts et interopérables, ils peuvent limiter la dépendance à un fournisseur unique et faciliter l’accès de solutions de paiement africaines concurrentes.
Le scénario favorable est donc celui d’une administration où le cashless produit simultanément moins de risques physiques, une meilleure traçabilité, des recettes plus faciles à rapprocher et un service plus rapide, sans exclure les citoyens les plus dépendants des espèces. Sous réserve que les données de déploiement confirment ces résultats, le Limpopo pourrait offrir un cas d’étude utile pour d’autres administrations africaines cherchant à numériser les paiements publics. Mais l’enjeu de souveraineté demeure : la modernisation n’est pleinement réussie que si l’infrastructure reste accessible, résiliente, auditable et gouvernée dans l’intérêt du public.
Les documents qui fondent l’enquête
• Limpopo Department of Transport and Community Safety — communiqué du 22 juillet 2026 annonçant la migration vers un système de paiement entièrement sans espèces à compter du 1er août 2026.
• South African Government / Limpopo Department of Transport and Community Safety — Budget Vote 2026-2027 de la MEC Violet Mathye, 12 mai 2026.
• Limpopo Department of Transport and Community Safety — Factory Acceptance Testing du nouvel Intelligent Transport System, 6-7 mai 2026.
• Limpopo Department of Transport and Community Safety — démonstration en conditions réelles de l’Intelligent Transport System, 11 juin 2026.
• South African Reserve Bank — Cash Smart Strategy et Position Paper « Towards a Cash Smart Society », juin 2026.
• South African Reserve Bank — Payments Study et programme Payments Ecosystem Modernisation.
• National Treasury — Draft National Consumer Financial Education Policy, 2026, section consacrée à l’adoption des paiements numériques.
• South African Reserve Bank — QR+ Standard 1.2, 7 juillet 2026.