

Un accord technique qui vaut surtout comme test de crédibilité macroéconomique
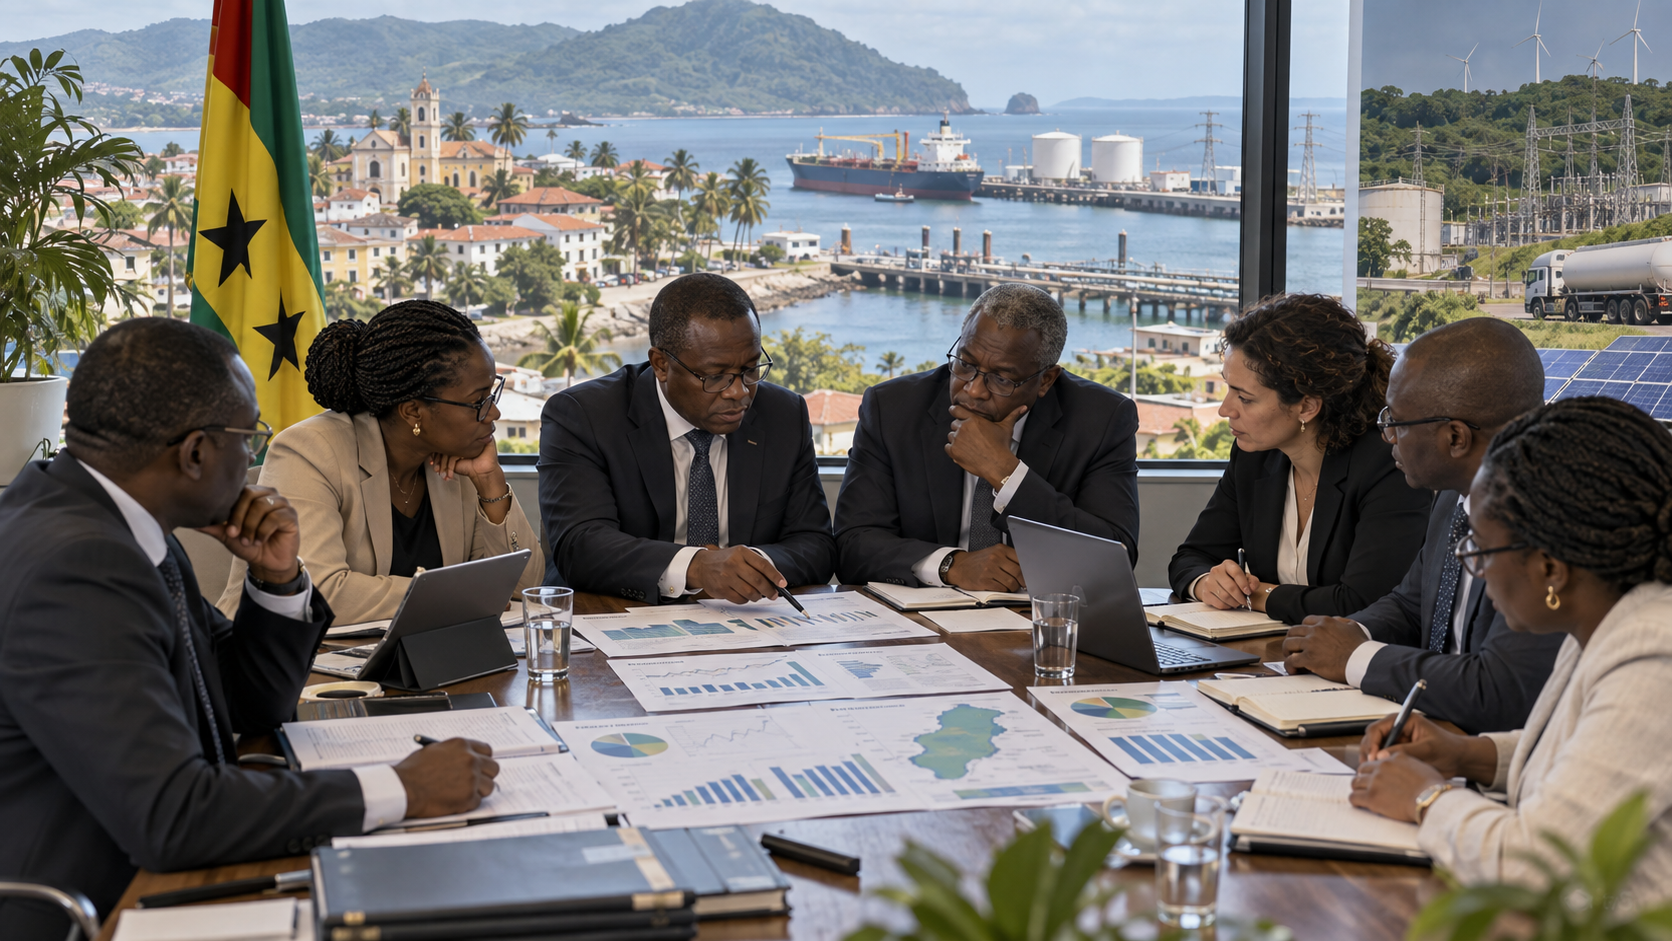
Le 22 juin 2026, les services du Fonds monétaire international et les autorités de Sao Tomé-et-Principe ont conclu un accord au niveau des services sur la troisième revue du programme appuyé par la Facilité élargie de crédit (FEC). Le fait est établi par le communiqué du FMI : la plupart des objectifs quantitatifs de la revue ont été atteints et des progrès ont été enregistrés sur plusieurs réformes macrostructurelles. Sous réserve de l’exécution des actions préalables convenues et de l’approbation du Conseil d’administration, le pays devait pouvoir accéder à environ 4,4 millions de DTS, soit 6,1 millions de dollars.
Cette formulation impose une précision méthodologique. Un accord au niveau des services n’est pas, à lui seul, une décision définitive de décaissement. Il signifie que les équipes techniques considèrent qu’un ensemble suffisant de conditions a été réuni pour recommander la conclusion de la revue, mais l’autorité formelle appartient au Conseil d’administration du FMI. L’archive institutionnelle du Fonds indique qu’une troisième revue concernant Sao Tomé-et-Principe a été inscrite à l’agenda du Conseil le 31 juillet 2026. Le corpus public vérifié ne permet toutefois pas de reconstruire avec la même précision toutes les modalités de décision et de décaissement postérieures ; l’article conserve donc la distinction entre accord technique, validation institutionnelle et flux effectivement versés.
Pour un petit État insulaire à forte dépendance extérieure, l’enjeu dépasse les 6,1 millions de dollars annoncés. La FEC agit aussi comme un signal destiné aux bailleurs, créanciers et investisseurs : elle teste la capacité de l’État à tenir une trajectoire budgétaire, préserver les réserves de change, réformer le secteur énergétique et limiter l’accumulation d’arriérés. La valeur stratégique de la troisième revue réside donc autant dans la continuité de la discipline macroéconomique que dans le montant financier associé.
Une économie fragilisée par l’énergie, les importations et la petite taille du marché
Le programme actuel a été approuvé par le Conseil d’administration du FMI le 19 décembre 2024 pour 52 mois. L’accord initial portait sur 18,5 millions de DTS, soit environ 25 millions de dollars. En décembre 2025, le Conseil a prolongé le programme de douze mois et augmenté l’accès de 4,4 millions de DTS, soit environ 6,1 millions de dollars supplémentaires, afin de répondre à un nouveau besoin de balance des paiements et à la dégradation de l’environnement économique.
Cette dégradation est largement liée à la crise énergétique. Le FMI documente des coupures prolongées d’électricité, des retards dans la transition énergétique et une forte exposition au renchérissement des produits pétroliers importés. Pour Sao Tomé-et-Principe, la dépendance aux carburants pèse simultanément sur les finances publiques, les réserves en devises, les coûts de production des entreprises et le pouvoir d’achat. Les déséquilibres de l’entreprise publique d’électricité et d’eau, EMAE, deviennent ainsi un problème macroéconomique : quand la production électrique est coûteuse, instable et subventionnée, le choc se transmet au budget et aux besoins de financement extérieur.
Le pays cumule en outre plusieurs contraintes structurelles identifiées par le Fonds : éloignement géographique, marché intérieur réduit, base d’exportation étroite, exposition climatique, faiblesse des capacités institutionnelles et pertes de main-d’œuvre liées à l’émigration. Ces caractéristiques réduisent la marge d’erreur. Une détérioration modeste du prix du pétrole ou des recettes d’exportation peut avoir un effet proportionnellement élevé sur les réserves, la monnaie et le budget.
Les chiffres de la troisième revue : stabilité préservée, reprise encore très faible
Les données publiées par le FMI montrent une économie qui a évité une rupture macroéconomique mais reste loin d’une reprise solide. La croissance réelle a été ramenée à environ 1 % en 2025 et à 0,4 % en 2026 dans l’évaluation associée à la troisième revue. L’inflation, après des niveaux élevés, est revenue dans une zone à un chiffre grâce notamment à une politique monétaire restrictive, mais le Fonds avertit que la hausse du coût du carburant et des produits essentiels importés pourrait inverser cette tendance.
Le régime de change constitue un autre pilier. Le dobra est arrimé à l’euro, ce qui fournit un ancrage nominal à l’économie. Mais cet ancrage exige des réserves suffisantes et une inflation compatible avec celle de la zone euro. Le FMI souligne qu’un différentiel d’inflation durablement positif affaiblit la compétitivité réelle et exerce une pression sur la position extérieure. L’objectif n’est donc pas seulement de conserver la parité officielle : il faut aussi éviter que la hausse interne des prix ne rende progressivement l’économie plus chère sans gains de productivité correspondants.
La performance du programme est qualifiée de globalement satisfaisante au stade technique : la plupart des critères quantitatifs de la troisième revue ont été remplis. Cette appréciation doit cependant être lue avec prudence. Elle ne signifie pas que les vulnérabilités sont résolues. Elle indique plutôt que, malgré les chocs, les autorités ont maintenu un degré suffisant de contrôle budgétaire, monétaire et structurel pour poursuivre le programme et négocier la prochaine étape.
Derrière la revue, le vrai nœud reste l’entreprise électrique et les réserves de change
L’analyse laisse penser que le point le plus stratégique du programme se situe dans la relation entre énergie, budget et devises. Le FMI insiste sur le caractère central de la réforme du secteur énergétique : sans réduction du coût de production et des pertes d’EMAE, une part importante de l’ajustement macroéconomique risque d’être absorbée par des transferts, des arriérés ou des importations énergétiques coûteuses. Le pays peut alors satisfaire temporairement des objectifs budgétaires tout en conservant une source structurelle de déséquilibre.
Le même mécanisme agit sur les réserves. Les combustibles doivent être payés en devises alors que les exportations santoméennes restent limitées. Les recettes du tourisme, les transferts de la diaspora, les financements concessionnels et les appuis des partenaires deviennent donc essentiels pour soutenir la balance des paiements. Le FMI décrit d’ailleurs son programme comme jouant un rôle catalytique : une revue réussie peut faciliter la mobilisation d’appuis financiers et d’assistance technique auprès d’autres partenaires.
Mais cet effet catalytique n’est pas automatique. Une revue positive peut renforcer la crédibilité du pays, sans garantir que les partenaires décaisseront aux montants ou calendriers espérés. La qualité de l’investissement public, la gestion des entreprises publiques, la transparence des arriérés et la capacité d’exécution administrative resteront déterminantes. Le financement externe ne remplace pas une réforme structurelle ; il peut seulement créer du temps et de la marge pour l’appliquer.
Ce que Sao Tomé-et-Principe peut gagner — et ce que l’Afrique doit observer
Pour l’Afrique, le cas santoméen illustre les contraintes spécifiques des petits États insulaires dont la souveraineté économique dépend fortement de leur capacité à gérer des chocs importés. Une économie de faible taille peut avoir besoin d’un montant de financement relativement modeste en valeur absolue, tout en supportant des vulnérabilités majeures en proportion de son PIB, de ses recettes publiques et de ses réserves. La question stratégique n’est donc pas de comparer les 6,1 millions de dollars à de grands programmes continentaux, mais de mesurer leur poids dans l’architecture financière du pays.
La réussite du programme pourrait produire trois gains. Premièrement, stabiliser les réserves et le cadre monétaire, condition essentielle au maintien de l’arrimage à l’euro. Deuxièmement, améliorer la discipline budgétaire et réduire les coûts liés aux arriérés et aux entreprises publiques. Troisièmement, utiliser l’appui du FMI pour attirer des financements concessionnels vers l’énergie, les infrastructures et le capital humain plutôt que pour prolonger des déficits récurrents.
Le risque inverse existe : si l’ajustement repose trop fortement sur la compression de la demande, les hausses de prix administrés ou le report d’investissements nécessaires, la stabilité peut devenir socialement coûteuse et économiquement fragile. Une lecture afrocentrée impose donc d’évaluer le programme par sa capacité à renforcer les moyens productifs du pays, et pas seulement par le respect d’indicateurs financiers. L’autonomie économique se mesure aussi à la capacité de réduire les importations énergétiques évitables, d’élargir les exportations et d’accroître la valeur créée localement.
Décaissement, actions préalables, dette : les points qu’il faut encore documenter
Plusieurs informations restent nécessaires pour évaluer précisément la troisième revue. D’abord, le détail des actions préalables convenues entre les autorités et les services du FMI n’apparaît pas dans le communiqué de juin. Sans ce détail, il est impossible de déterminer quelles mesures exactes conditionnaient la recommandation finale au Conseil et lesquelles ont été effectivement exécutées.
Ensuite, il faut distinguer le montant d’accès annoncé du décaissement observé. Le communiqué du 22 juin indique qu’en cas de conclusion de la revue, environ 4,4 millions de DTS deviendraient accessibles et que le soutien cumulé du FMI sous l’accord atteindrait environ 14,5 millions de DTS. L’agenda du Conseil atteste qu’une troisième revue a été examinée le 31 juillet, mais le corpus institutionnel récupéré pour cette enquête ne fournit pas un communiqué postérieur suffisamment détaillé pour documenter, ligne par ligne, la date effective de versement, les éventuelles dérogations et les conditions finales. Ces éléments doivent donc rester signalés comme à confirmer.
Enfin, la soutenabilité de la dette et des engagements du secteur public doit rester suivie. Les déséquilibres d’EMAE, les arriérés, les besoins de financement extérieur et la vulnérabilité aux chocs de prix peuvent créer des passifs qui ne se lisent pas uniquement dans la dette souveraine brute. La prochaine publication complète du FMI devra permettre d’évaluer si l’ajustement réduit réellement ces risques ou les déplace dans le temps.
La quatrième revue dira si l’accord technique s’est transformé en trajectoire durable
La perspective la plus immédiate est la poursuite du programme vers la quatrième revue, fondée sur les objectifs de mi-2026. Si la discipline budgétaire, l’accumulation de réserves et les réformes du secteur énergétique progressent, Sao Tomé-et-Principe pourrait consolider la désinflation et retrouver une croissance plus soutenue à partir de 2027. Le FMI anticipe un redressement après le creux de 2026, mais cette projection reste conditionnelle à l’amélioration de l’énergie, à la normalisation de l’environnement extérieur et au maintien des appuis des partenaires.
Un scénario plus fragile reste possible si les prix du pétrole demeurent élevés, si les coupures d’électricité persistent ou si les réformes d’EMAE prennent du retard. Dans ce cas, le pays pourrait être confronté à un arbitrage difficile entre protection sociale, investissement public, stabilité des réserves et consolidation budgétaire. La petite taille de l’économie amplifie ces tensions.
Le véritable indicateur de réussite ne sera donc pas l’obtention d’un accord technique isolé. Il faudra observer la qualité de l’électricité, le niveau des réserves, la dynamique des prix, la croissance non publique, la capacité à payer les fournisseurs sans nouveaux arriérés et l’évolution des investissements productifs. Si ces indicateurs s’améliorent, la FEC aura joué son rôle de stabilisateur et de catalyseur. Dans le cas contraire, l’accord du 22 juin restera surtout un répit financier dans une économie dont les vulnérabilités structurelles n’auront pas encore été transformées.
Les documents qui fondent l’enquête
• Fonds monétaire international, communiqué du 22 juin 2026 : accord au niveau des services sur la troisième revue de la FEC.
• Fonds monétaire international, communiqué du 9 avril 2026 : conclusions de la mission consacrée à la troisième revue.
• Fonds monétaire international, communiqué du 19 décembre 2025 : deuxième revue, prolongation de douze mois et augmentation de l’accès au titre de la FEC.
• Fonds monétaire international, calendrier du Conseil d’administration : troisième revue de Sao Tomé-et-Principe inscrite au 31 juillet 2026.
• Fonds monétaire international, rapport pays 2025 sur la première revue : trajectoire de décaissement, politique monétaire et cadre macroéconomique.
• Fonds monétaire international, documentation financière trimestrielle 2026 : état de l’accord FEC et accès approuvé.
• Autorités de Sao Tomé-et-Principe et Banque centrale : données et engagements cités dans les documents du programme du FMI.