

À Kinshasa, le germanium devient un test de souveraineté industrielle
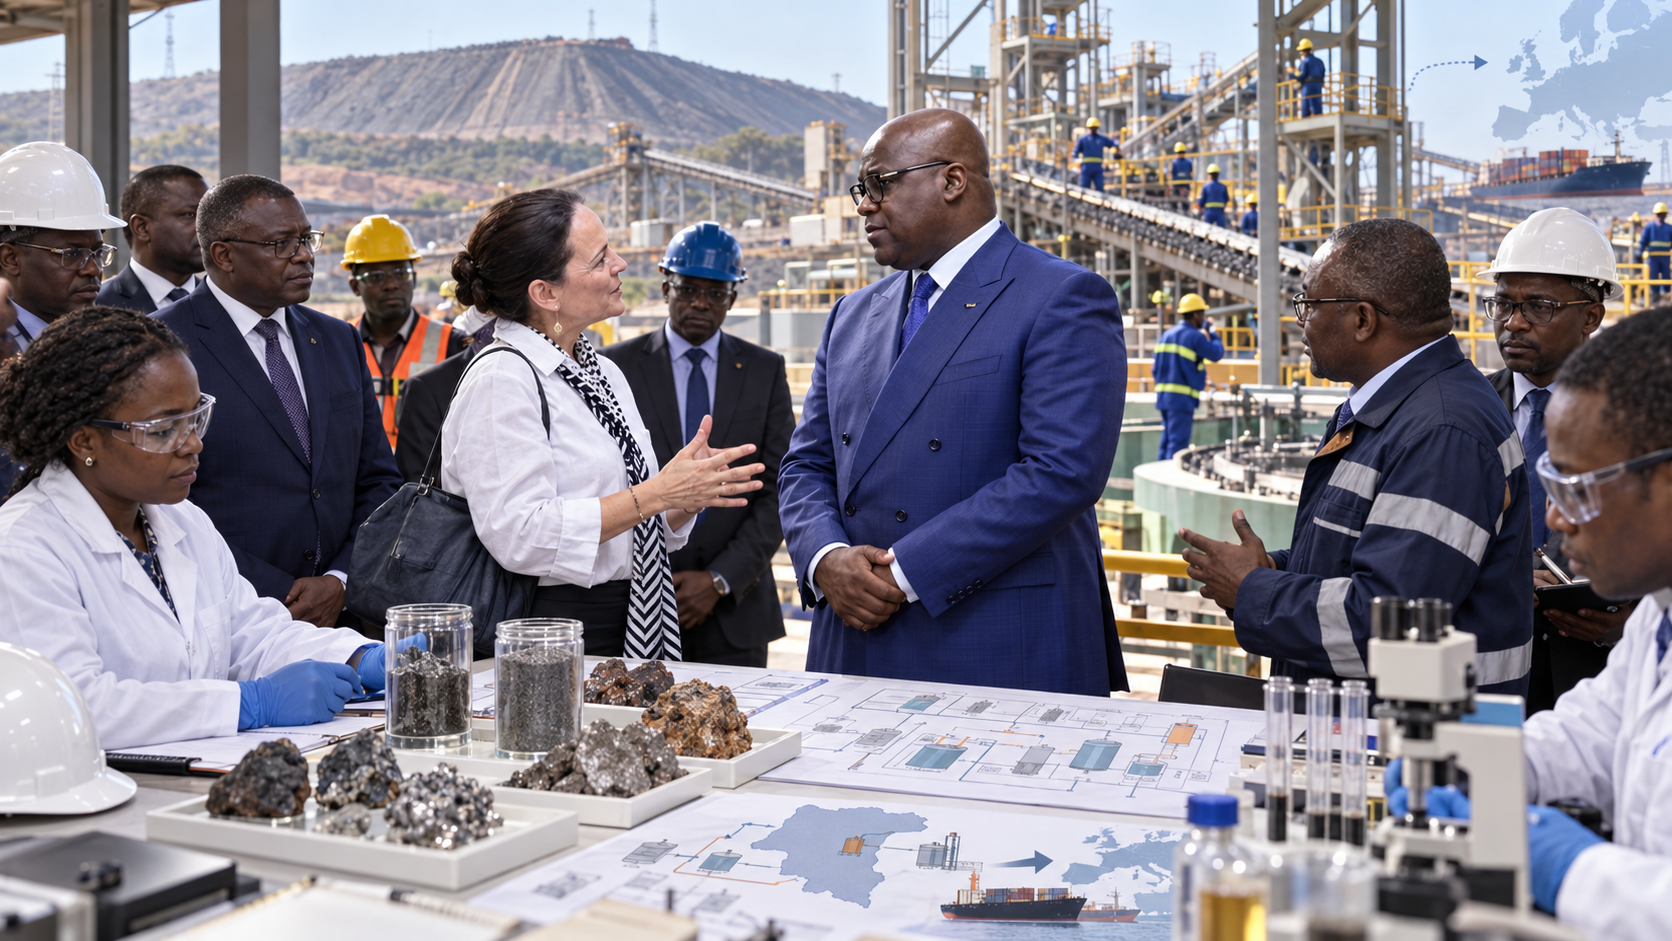
Le 21 août 2026, à Kinshasa, le président Félix-Antoine Tshisekedi Tshilombo a reçu l’ambassadrice de Belgique, Roxane de Bilderling. La Présidence congolaise indique que l’entretien a notamment porté sur le contrat d’investissement liant le groupe belge Umicore à la Société du Terril de Lubumbashi (STL), filiale à 100 % de la Gécamines. Le projet est présenté par les autorités comme un instrument de valorisation et de transformation locale du germanium issu des rejets miniers de Big Hill, assorti d’un transfert de compétences technologiques vers la main-d’œuvre congolaise.
Le fait central est donc établi : Kinshasa ne traite plus ce partenariat comme une simple relation d’achat de minerai. La communication présidentielle l’inscrit dans une stratégie industrielle. En contrepartie de son appui technologique et commercial, Umicore bénéficie d’un accès exclusif au germanium traité par STL. La même source précise que le projet est soutenu par une garantie financière de l’État belge, ajoutant une dimension de sécurité d’approvisionnement à l’opération.
Cette formulation doit toutefois être lue avec précision. La « transformation locale » ne signifie pas, à ce stade, que l’ensemble de la chaîne de raffinage et de fabrication de produits de haute pureté est réalisé en RDC. Les documents de Gécamines établissent que STL produit localement un concentré de germanium, puis l’expédie à Umicore en Belgique pour des traitements ultérieurs. L’avancée industrielle est réelle, mais elle demeure partielle : une étape supplémentaire de valeur ajoutée reste localisée hors du territoire congolais.
Big Hill passe du statut de déchet minier à celui d’actif stratégique
Le partenariat remonte au 8 mai 2024. Umicore et STL ont alors signé un accord exclusif de long terme portant sur la valorisation du germanium contenu dans les scories de Big Hill, à Lubumbashi. Umicore s’est engagée à apporter son expertise de raffinage et de recyclage afin d’optimiser la nouvelle installation de traitement de STL ; en contrepartie, le groupe belge obtient un accès exclusif au germanium traité. L’accord donne ainsi à STL un débouché industriel sécurisé tout en offrant à Umicore une source alternative d’un métal devenu critique pour les chaînes technologiques.
Big Hill est un terril constitué d’environ 10 millions de tonnes de scories métallurgiques accumulées sur près d’un siècle d’activité minière. Ces résidus contiennent notamment zinc, argent, cobalt, cuivre et germanium. Le projet ne repose donc pas sur l’ouverture d’une nouvelle mine, mais sur la récupération de valeur dans un stock de déchets historiques, sans supprimer les enjeux environnementaux, énergétiques et métallurgiques propres à leur retraitement.
La base industrielle congolaise existe déjà. Gécamines rappelle que l’usine hydrométallurgique de STL a été inaugurée en octobre 2023. L’accord avec Umicore n’a donc pas créé de zéro l’outil de transformation ; il vise à améliorer ses performances, à renforcer les procédés et à connecter la production de STL à une chaîne commerciale de haute technologie. Cette distinction est essentielle pour mesurer la souveraineté réelle : la RDC possède l’actif, l’usine et la matière première, tandis qu’une partie du savoir-faire avancé, du raffinage final et de l’accès aux marchés demeure liée au partenaire européen.
La première exportation de 2024 prouve que le traitement local fonctionne
Le 14 octobre 2024, Gécamines a annoncé la première exportation, depuis la RDC, d’un chargement de concentré de germanium transformé localement à partir des scories de Big Hill. L’entreprise publique précise que ce premier lot devait être expédié à Umicore en Belgique pour traitement ultérieur et utilisation dans des applications de haute technologie. Ce jalon constitue un fait industriel vérifiable : la nouvelle installation de STL est capable de récupérer et de concentrer le germanium sur le territoire congolais avant exportation.
Cette étape modifie le schéma antérieur. Selon Gécamines, le germanium contenu dans les matières de STL passait auparavant par des raffineurs tiers situés hors de RDC. Le nouveau dispositif internalise une partie du traitement grâce à l’usine hydrométallurgique de Lubumbashi. Il ne s’agit donc pas seulement d’un changement de client, mais d’un déplacement d’une étape de la chaîne de valeur vers le Congo. L’ampleur économique exacte de ce déplacement reste toutefois inconnue faute de données publiques sur les volumes, les teneurs, les prix de vente, les coûts de traitement et la marge captée localement.
Le volet financier s’est renforcé en 2026. L’agenda du Conseil des ministres belge du 10 juillet mentionne explicitement le « préfinancement d’Umicore en germanium ». Un mois plus tard, la Présidence congolaise évoque une garantie financière de l’État belge. Ces deux éléments documentent l’existence d’un soutien public belge au dispositif d’approvisionnement, mais les documents accessibles ne publient ni le montant de la garantie, ni sa durée, ni son bénéficiaire juridique exact, ni les sûretés et conditions associées.
L’exclusivité sécurise un marché, mais elle doit être évaluée contre la valeur captée en RDC
Le montage Umicore-STL associe un acheteur industriel disposant d’un savoir-faire reconnu à une entreprise publique congolaise qui cherche à monter en gamme. Pour STL, un débouché de long terme peut faciliter la montée en cadence et réduire le risque commercial. Pour Umicore, la Belgique et l’Union européenne, l’accord diversifie une chaîne d’approvisionnement devenue sensible dans un marché concentré et soumis à des contrôles d’exportation.
Mais l’exclusivité appelle une question d’investigation centrale : comment est partagée la valeur ? Les sources publiques ne permettent pas de connaître la formule de prix du germanium livré, les volumes minimums ou maximums, les engagements d’achat ferme, les clauses d’indexation, la durée exacte de l’exclusivité, les droits de résiliation ou le traitement de la propriété intellectuelle. Sans ces paramètres, il est impossible d’établir si STL bénéficie pleinement de la hausse de valeur d’un métal stratégique ou si la sécurité du débouché est obtenue au prix d’une dépendance commerciale durable.
Le transfert de compétences doit lui aussi être mesuré au-delà de la formule politique. La Présidence congolaise affirme qu’il doit bénéficier à la main-d’œuvre locale ; Umicore indique avoir partagé des technologies et contribué à l’amélioration des installations. Ce sont des éléments documentés, mais ils ne disent pas encore combien d’ingénieurs et de techniciens congolais ont été formés, quelles opérations sont désormais maîtrisées sans assistance extérieure, ni si les compétences transférées permettront un jour de franchir l’étape suivante vers le raffinage de haute pureté sur le territoire national.
Pour l’Afrique, l’enjeu est de transformer les résidus en capacités industrielles durables
Le cas du germanium dépasse la seule RDC. Il montre qu’un pays africain peut chercher de la valeur non seulement dans de nouveaux gisements, mais aussi dans le retraitement de stocks miniers historiques. Cette logique peut combiner récupération de métaux stratégiques et développement de compétences métallurgiques, surtout lorsque les résidus contiennent plusieurs métaux valorisables.
Gécamines présente d’ailleurs STL comme une filiale appelée à devenir un instrument de transformation locale de minerais stratégiques. En 2024, l’entreprise publique évoquait, au-delà du germanium, des perspectives autour du gallium, du cobalt, du zinc et, à plus long terme, d’autres métaux. Ces ambitions doivent rester qualifiées de projets tant qu’elles ne sont pas matérialisées par des capacités, des investissements et des productions vérifiables. Elles indiquent néanmoins une doctrine : utiliser une entreprise publique et un actif industriel existant pour reconquérir une part plus élevée de la chaîne de valeur.
Pour les États africains, la leçon est double. Un partenariat technologique avec un acteur étranger peut accélérer l’apprentissage industriel, mais la souveraineté ne se mesure pas au seul fait que le minerai subisse une première transformation locale. Elle dépend aussi de la propriété des installations, de la maîtrise des procédés, de la capacité à négocier les prix, de la liberté de choisir les débouchés, de la fiscalité captée, des emplois qualifiés créés et de la possibilité de progresser vers des produits plus élaborés. Le germanium de STL constitue donc un test, pas encore un aboutissement.
Les clauses économiques, le raffinage final et la garantie belge restent à ouvrir
Plusieurs informations essentielles manquent encore. Le texte intégral du contrat Umicore-STL n’est pas public dans le corpus vérifié. Les parties ne publient pas les volumes contractuels, la durée chiffrée de l’exclusivité, la formule de prix, les obligations d’investissement, les coûts d’optimisation de l’usine, les objectifs de récupération métallurgique, les standards de pureté du concentré ou les indicateurs de transfert de technologie. Ces absences empêchent de calculer la valeur créée et retenue en RDC.
Le financement public belge constitue une deuxième zone d’incertitude. Le Conseil des ministres belge confirme qu’un dossier de préfinancement d’Umicore en germanium a été examiné le 10 juillet 2026 et la Présidence congolaise parle ensuite d’une garantie financière de l’État belge. Toutefois, aucune source institutionnelle consultée ne permet de chiffrer ce soutien ni d’en connaître l’architecture. Il serait prématuré d’assimiler cette garantie à un financement direct de STL ou à une subvention belge à l’industrie congolaise.
Enfin, l’étape aval demeure décisive. Le concentré produit à Lubumbashi est encore envoyé en Belgique pour traitement ultérieur. Pour déterminer si la stratégie congolaise franchit un nouveau seuil, il faudra documenter l’installation éventuelle d’étapes de purification ou de raffinage plus avancées en RDC. Tant que cette évolution n’est pas engagée, la chaîne reste binationale et sa partie la plus sophistiquée demeure extérieure.
Le rapport de force dépendra de la capacité congolaise à monter d’un cran dans la chaîne
Le contexte mondial renforce la valeur stratégique du dossier. Le germanium figure sur la liste européenne des matières premières critiques. L’Agence internationale de l’énergie souligne qu’en 2026 les prix du germanium sur les marchés européens sont presque trois fois supérieurs aux prix domestiques chinois, dans un environnement marqué par les contrôles à l’exportation et la concentration de l’offre. Cette tension donne à toute source alternative crédible une importance économique et géopolitique accrue.
Un scénario favorable verrait STL augmenter régulièrement sa production, améliorer ses rendements, former une équipe congolaise capable de maîtriser le procédé et négocier avec Umicore une progression vers des étapes de raffinage plus avancées en RDC. L’exclusivité pourrait alors servir de passerelle technologique temporaire plutôt que de plafond industriel. Ce scénario est plausible, mais il n’est pas confirmé par un calendrier public ou des engagements contractuels accessibles.
Un scénario moins favorable verrait la RDC rester cantonnée à la production d’un concentré intermédiaire tandis que le raffinage de haute valeur, la certification avancée et les marchés technologiques resteraient durablement à l’étranger. L’enjeu de souveraineté se jouera donc dans les prochaines clauses, investissements et compétences transférées. Le succès ne pourra être établi qu’à partir de données concrètes : volumes transformés, valeur ajoutée locale, emplois qualifiés, technologie maîtrisée, fiscalité et part croissante des opérations réalisées au Congo.
Les documents qui fondent l’enquête
• Présidence de la République démocratique du Congo, 22 août 2026 : entretien Tshisekedi–Roxane de Bilderling, contrat Umicore-STL, transformation locale, transfert de compétences et garantie financière belge.
• Umicore, 8 mai 2024 : accord exclusif de long terme avec STL sur la valorisation du germanium de Big Hill, optimisation de l’installation congolaise et accès exclusif au germanium traité.
• Gécamines, 14-15 octobre 2024 : première exportation d’un concentré de germanium transformé localement par STL et expédié à Umicore pour traitement ultérieur.
• Gécamines, 8 mai 2024 : positionnement de STL comme filiale dédiée à la transformation locale des minerais stratégiques et rappel de l’inauguration de l’usine hydrométallurgique en octobre 2023.
• Gouvernement fédéral belge, Conseil des ministres du 10 juillet 2026 : inscription à l’agenda d’un dossier de préfinancement d’Umicore en germanium.
• Commission européenne, Critical Raw Materials Act et liste des matières premières critiques : germanium classé parmi les ressources critiques pour l’industrie européenne.
• Agence internationale de l’énergie, Global Critical Minerals Outlook 2026 : tensions sur les minéraux stratégiques, contrôles à l’exportation et écart de prix du germanium entre marchés européen et chinois.
• U.S. Geological Survey, Mineral Commodity Summaries 2026 : données de référence sur la production, les usages et la structure du marché mondial du germanium.
• Umicore, résultats annuels 2025 : technologies partagées et amélioration des installations en RDC dans le cadre du partenariat STL.