

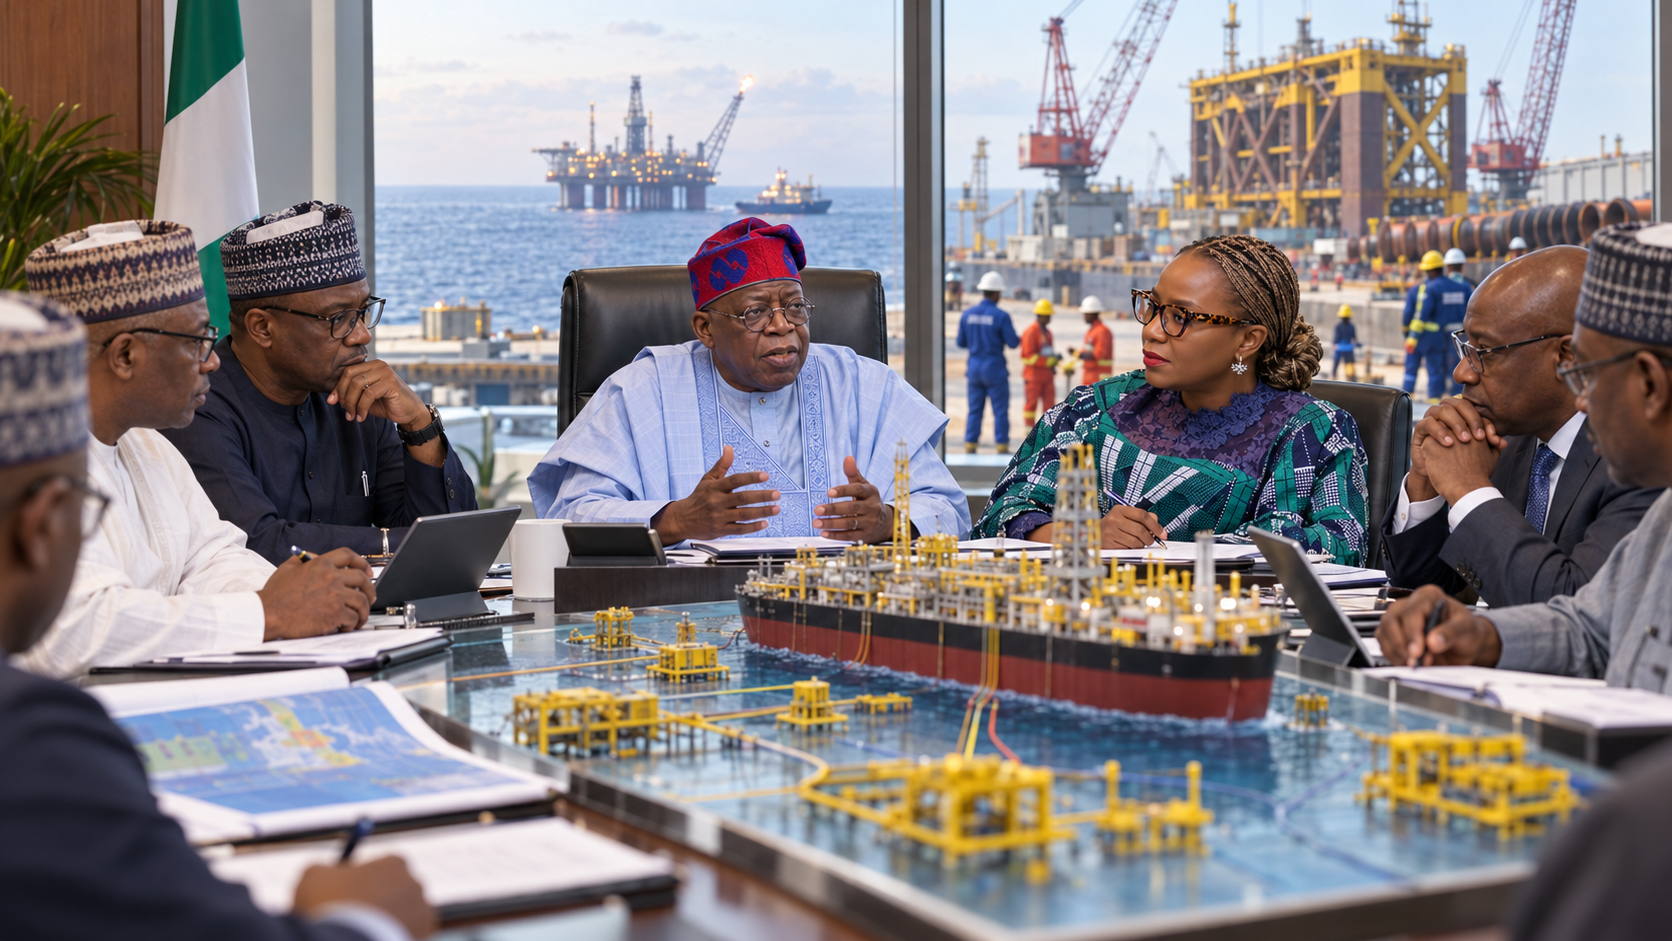
Le nouveau régime fiscal remplace les négociations projet par projet par des critères publiés. Bonga South-West/Aparo en devient le premier test, mais les 50 milliards de dollars annoncés restent un potentiel à convertir en décisions finales d’investissement.
Un cadre fiscal pour sortir les mégaprojets de l’attente
Le Nigeria a choisi de traiter l’un de ses handicaps dans le pétrole en eaux profondes : l’incertitude fiscale entourant les projets nécessitant plusieurs milliards de dollars avant la première production. Le 11 août 2026, la Présidence a annoncé un nouveau cadre destiné à « débloquer jusqu’à 50 milliards de dollars » d’investissements. Le texte juridique, le Deep Offshore Oil and Gas Projects Incentives (Tax Remission) Order, 2026, avait été signé par le président Bola Ahmed Tinubu le 6 août et publié au Journal officiel fédéral le 10 août.
Le chiffre de 50 milliards de dollars doit être lu comme un potentiel d’investissements, non comme des capitaux déjà engagés. Aucun document public consulté ne permet d’affirmer que cette somme est financée ou contractualisée. La réforme crée plutôt des conditions fiscales et contractuelles censées rendre plusieurs développements offshore suffisamment prévisibles pour atteindre une décision finale d’investissement.
Le premier test est Bonga South-West/Aparo. La Présidence l’évaluait autour de 10 milliards de dollars. Le 24 août, NNPC Limited et les partenaires de l’OML 118 ont signé des avenants au contrat de partage de production et à l’accord de règlement des différends. NNPC estime désormais que le projet pourrait attirer entre 15 et 21 milliards de dollars sur sa durée de vie. Les sources publiques ne permettent pas encore de réconcilier précisément ces estimations.
Pourquoi le deep offshore nigérian avait besoin de règles nouvelles
La réforme intervient alors que le Nigeria cherche à augmenter sa production et à convaincre les investisseurs que les règles ne seront plus renégociées projet par projet. Les développements en eaux profondes cumulent coûts de forage, systèmes sous-marins, navires de production, financement de long terme et exposition aux prix du pétrole. Dans cet environnement, plusieurs années de négociation peuvent modifier profondément l’économie d’un projet.
La Présidence présente donc le dispositif comme un passage d’une logique bilatérale à une architecture fondée sur des critères d’éligibilité et des procédures publiées. Le texte vise surtout les projets « greenfield », c’est-à-dire de nouveaux développements de champs non exploités, et exclut les simples optimisations d’actifs déjà en production.
L’enjeu est aussi macroéconomique. Le rapport mensuel de NNPC pour juillet 2026 fait état d’une production provisoire de 1,68 million de barils par jour de brut et de condensats. NNPC relie la réforme à son ambition de porter la production nationale à 3 millions de barils par jour d’ici à 2030. Ce chiffre reste un objectif, dépendant des FID, des calendriers de construction et des performances des actifs existants.
Ce que l’ordonnance change concrètement
Le cœur du dispositif est un crédit d’impôt lié à la production. Pour les concessions existantes, le crédit standard sur le pétrole est de 3 dollars par baril, ou 20 % du prix fiscal si ce montant est inférieur, lorsque les réserves productibles ne dépassent pas 400 millions de barils équivalent pétrole ; il s’applique jusqu’à 150 millions de barils cumulés. Au-delà de 400 millions de barils équivalent pétrole, le plafond passe à 4,50 dollars par baril, jusqu’à 500 millions de barils cumulés. Les concessions futures peuvent bénéficier d’un dollar supplémentaire. Si le prix fiscal du pétrole descend sous 50 dollars le baril au cours d’un mois, les crédits sont réduits de moitié.
Le gaz non associé bénéficie aussi d’un crédit standard. Le texte ajoute surtout un crédit supplémentaire, attribué au cas par cas par le Nigeria Revenue Service selon le profil économique du projet. Le total des crédits ne peut dépasser 11,50 dollars par baril pour le pétrole et 8 dollars par baril équivalent pétrole pour le gaz.
Une seconde mécanique, le « Profit Oil Reset », permet à un nouveau développement éligible situé dans une zone contractuelle déjà productive de redémarrer l’échelle de partage du profit oil à 70 % pour le contractant et 30 % pour le gouvernement. L’accès aux incitations supplémentaires reste conditionnel : la FID doit, sauf force majeure reconnue, intervenir au plus tard le 31 décembre 2029.
La localisation est également encadrée. Les activités doivent être réalisées au Nigeria, sauf lorsqu’elles se trouvent sur le chemin critique ou qu’une exécution locale est au moins 10 % plus coûteuse que l’option extérieure. Les travaux réalisés hors du pays doivent alors respecter un plan de contenu nigérian approuvé par le Nigerian Content Development and Monitoring Board.
Bonga South-West, premier test grandeur nature
Bonga South-West/Aparo permet déjà de mesurer la différence entre une réforme sur le papier et un projet réellement bancable. Le 24 août, NNPC Limited, Shell Nigeria Exploration and Production Company, Esso Exploration and Production Nigeria (Deepwater) et Nigerian Agip Exploration ont signé les avenants au contrat de partage de production de l’OML 118 et à l’accord de règlement des différends. NNPC indique que ces instruments donnent effet aux conditions fiscales et commerciales approuvées par l’État et rapprochent le projet d’une FID.
Le projet a achevé sa phase de pré-FEED et un soumissionnaire préféré a été identifié pour le futur FPSO. NNPC précise toutefois que le passage à la FEED, la sélection définitive du navire et un éventuel contrat d’ingénierie, d’approvisionnement, de construction et d’installation restent soumis aux approbations nécessaires.
Au 7 septembre 2026, les sources institutionnelles consultées documentent donc une progression contractuelle et technique, mais pas encore une FID définitive. NNPC projette un potentiel de pointe d’environ 175 000 barils de pétrole par jour et 140 millions de pieds cubes standard de gaz par jour. Ces volumes restent des attentes de projet.
Le cas Bonga est déterminant parce qu’il teste toute la chaîne annoncée par Abuja : incitation fiscale, modification contractuelle, ingénierie, choix des équipements, contenu local puis engagement irréversible des capitaux. S’il atteint la FID, il pourra servir de référence aux autres développements cités par NNPC, notamment Zabazaba et Owowo.
L’enjeu africain : déplacer la valeur vers les capacités locales
Pour l’Afrique, l’intérêt stratégique du dispositif ne se limite pas aux barils exportés. La disposition la plus structurante est l’obligation de maximiser l’exécution au Nigeria. Elle lie l’avantage fiscal à une politique industrielle : ingénierie, fabrication, logistique maritime, services techniques et gestion de projet doivent être localisés lorsque cela est techniquement et commercialement possible.
Si cette règle est effectivement appliquée, une partie des milliards dépensés pourrait alimenter des entreprises, des chantiers et des compétences africaines plutôt que se traduire uniquement par des importations. La Présidence assume l’ambition de faire du Nigeria un pôle régional d’exécution des projets offshore profonds. Cette ambition reste une projection, mais elle dispose d’un mécanisme juridique mesurable : certaines délocalisations doivent être justifiées par un écart de coût d’au moins 10 % et rester compatibles avec un plan de contenu local approuvé.
La souveraineté ne se mesure donc pas uniquement aux volumes extraits. Elle dépend aussi de la part de valeur captée localement : fiscalité, commandes, compétences, maintenance et capacité de négociation. Un effet régional est plausible si la base industrielle nigériane sert demain d’autres projets du golfe de Guinée, mais aucun document consulté ne permet encore de présenter ce scénario comme acquis.
Ce que les 50 milliards ne prouvent pas encore
Le principal risque serait de transformer une capacité théorique de mobilisation en investissement acquis. Les 50 milliards de dollars sont une estimation gouvernementale. Les sources publiques ne fournissent ni liste exhaustive des projets composant ce total, ni calendrier consolidé de décaissement, ni ventilation entre dette, fonds propres et dépenses des opérateurs.
Une autre zone d’incertitude concerne le crédit supplémentaire. L’ordonnance fixe un plafond, impose un modèle économique « open book » et donne au Nigeria Revenue Service 45 jours pour statuer sur une demande complète. Elle lui impose aussi de publier, dans les 45 jours suivant le 6 août, les lignes directrices détaillant critères et méthodologie. L’échéance tombe autour du 20 septembre 2026. Au 7 septembre, aucune ligne directrice officielle correspondante n’a été identifiée dans les sources publiques consultées. Il est donc trop tôt pour mesurer la réduction réelle de la discrétion administrative.
Le coût budgétaire devra également être rapproché des recettes supplémentaires. Le texte prévoit des garde-fous : crédits non remboursables et non transférables, report limité à quatre ans, réduction de 10 % lorsque le coût technique unitaire dépasse les références du régulateur et récupération en cas de fausse déclaration ou de montage abusif. Mais aucune évaluation publique consolidée ne permet encore de mesurer le rendement fiscal net du dispositif.
Enfin, les estimations de Bonga ont évolué de 10 milliards à une fourchette de 15 à 21 milliards de dollars. Cela ne démontre pas une contradiction, car les périmètres peuvent différer, mais l’absence d’un budget détaillé interdit de les traiter comme des mesures strictement comparables.
D’ici à 2029, la bataille sera celle des décisions d’investissement
La réforme entre maintenant dans sa phase la plus exigeante : l’exécution. Le calendrier légal crée une fenêtre jusqu’au 31 décembre 2029 pour les décisions finales d’investissement sur les projets existants souhaitant bénéficier pleinement des crédits standards, sous réserve des règles spécifiques du texte et des extensions pour force majeure.
Plusieurs scénarios peuvent être envisagés. Si Bonga South-West/Aparo atteint sa FID et si d’autres projets suivent, le cadre pourrait renforcer la visibilité du Nigeria dans la compétition mondiale pour le capital offshore. L’effet serait plus important encore si la localisation des travaux augmente réellement les capacités d’ingénierie, de fabrication et de services maritimes. À l’inverse, si les lignes directrices tardent, si les approbations restent longues ou si les coûts dépassent les hypothèses, seule une partie des investissements annoncés pourrait se matérialiser.
Le meilleur indicateur ne sera donc pas le chiffre de 50 milliards affiché au lancement. Il faudra suivre les FID effectivement prises, les montants engagés projet par projet, les contrats remportés par les entreprises nigérianes, les volumes réellement mis en service et les recettes publiques nettes après incitations.
Pour le continent, l’expérience nigériane est un test de politique industrielle autant qu’un test pétrolier : attirer du capital tout en conditionnant une partie de l’avantage fiscal à la création de valeur locale. La réussite ne sera établie que lorsque les promesses seront devenues des équipements, des compétences, des entreprises renforcées et des revenus effectivement encaissés.
Sources institutionnelles
- Présidence de la République fédérale du Nigeria, communiqué du 11 août 2026 sur le cadre d’investissement en eaux profondes.
- Federal Republic of Nigeria, Official Gazette, S.I. No. 37 of 2026, Deep Offshore Oil and Gas Projects Incentives (Tax Remission) Order, 2026.
- NNPC Limited, communiqué du 13 août 2026 sur l’Offshore Incentive Order.
- NNPC Limited, communiqué du 24 août 2026 sur Bonga South-West/Aparo.
- NNPC Limited, Monthly Report Summary, juillet 2026, publié le 31 août 2026.