

Du sous-sol à la table des négociations
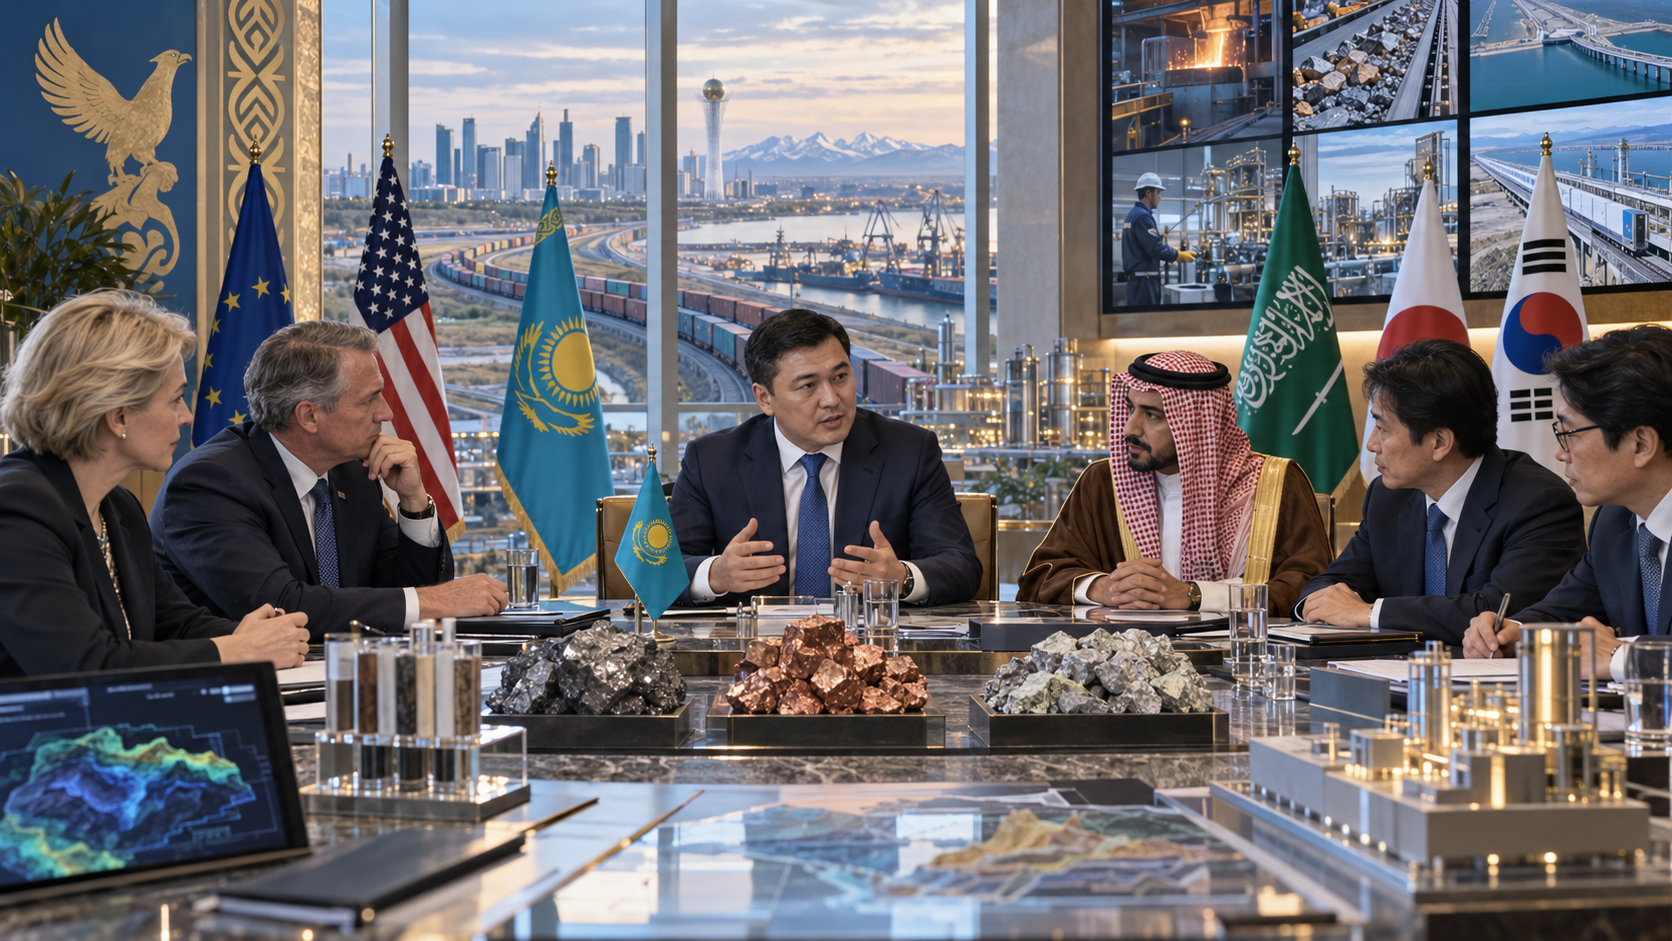
Le Kazakhstan transforme ses ressources minières en instrument de politique étrangère. En 2026, Astana ne se contente plus de promouvoir des gisements : elle inscrit les minerais critiques dans ses dialogues avec l’Union européenne, les États-Unis, l’Asie orientale et l’Arabie saoudite, en reliant diplomatie, géologie, raffinage, infrastructures et transfert de technologies.
Fait établi — L’Union européenne et le Kazakhstan poursuivent le partenariat stratégique lancé en 2022 sur les matières premières durables, les batteries et l’hydrogène renouvelable. Les États-Unis et le Kazakhstan ont signé en novembre 2025 un mémorandum sur les minerais critiques, présenté par Astana comme le premier de ce type en Asie centrale. En juin 2026, le Kazakhstan a coprésidé à Astana un Dialogue C5+1 consacré au secteur. D’autres échanges spécifiques ont été ouverts ou approfondis avec l’Arabie saoudite, le Japon et la République de Corée.
Analyse — La logique n’est pas celle d’un alignement unique, mais d’une diversification. Astana cherche à valoriser trois actifs : son sous-sol, sa position entre Europe et Asie et sa volonté d’accroître la transformation locale. Cette diplomatie est déjà visible ; ses résultats industriels restent à mesurer.
Une compétition mondiale qui redonne de la valeur à la géologie
Le contexte mondial augmente la valeur stratégique de cette démarche. L’Agence internationale de l’énergie constate en 2026 que les chaînes de raffinage restent très concentrées : hors terres rares, la part moyenne du premier pays raffineur a atteint 72 % en 2025. Les États consommateurs recherchent donc des fournisseurs, des capacités de transformation et des itinéraires alternatifs.
Fait documenté — Lors du Dialogue C5+1 de juin, le ministère kazakh de l’Industrie et de la Construction a indiqué que la base nationale comprend plus de 9 500 gisements et que plus de 100 contiennent des métaux rares ou des terres rares. Les autorités affirment aussi pouvoir fournir des produits issus de 20 des 60 minerais de la liste américaine de référence. La représentation kazakhe à Bruxelles indique pour sa part que le pays produit 21 des 34 matières premières critiques identifiées par l’Union européenne. Ces chiffres institutionnels ne valent ni réserves certifiées ni volumes immédiatement exportables.
Le gouvernement renforce parallèlement la connaissance du sous-sol. Plus de 40,7 milliards de tenges ont été affectés en 2026 à vingt projets de cartographie au 1:50 000. Un bilan antérieur mentionne 38 zones prometteuses, dont 2,6 millions de tonnes de ressources prévisionnelles de terres rares : il s’agit de potentiel géologique, non de réserves économiquement prouvées.
Bruxelles et Washington structurent deux piliers de la stratégie
Fait établi — Avec l’Union européenne, le socle est le mémorandum de 2022 sur les matières premières durables, les batteries et l’hydrogène renouvelable. Sa feuille de route 2025-2026 vise l’intégration des chaînes de valeur, l’investissement, la recherche, les compétences, le recyclage et les standards environnementaux. Le 20 mai 2026, les deux parties ont réaffirmé à Bruxelles leur volonté d’accélérer des projets à forte valeur ajoutée. Le 23 juin, Kassym-Jomart Tokayev et les dirigeants européens ont de nouveau placé les matières premières critiques parmi les secteurs stratégiques de la relation.
Fait établi — Le canal américain s’est institutionnalisé plus récemment. Le mémorandum de novembre 2025 prévoit, selon Astana, le développement de capacités de transformation au Kazakhstan, le transfert de technologies et un accès élargi au marché américain. Le 4 février 2026, le ministre des Affaires étrangères Yermek Kosherbayev a participé à Washington à une conférence ministérielle sur les minerais critiques. En juin, Astana a accueilli le Dialogue C5+1 sur l’exploration, l’extraction, la transformation, les clusters industriels, les compétences et la logistique.
Analyse — Les deux cadres convergent sur un intérêt kazakh : ne pas être réduit à l’exportation de minerai brut. C’est sur cette convergence qu’Astana cherche à accroître son pouvoir de négociation.
Une diplomatie multivectorielle qui ne se limite pas à l’Occident
La politique minière kazakhe ne se résume pas à Bruxelles et Washington. Les documents de 2026 montrent une multiplication des partenaires asiatiques et moyen-orientaux.
Fait documenté — En juin, le Premier ministre Olzhas Bektenov et le ministre saoudien de l’Industrie et des Ressources minérales Bandar Al-Khorayef ont discuté d’exploration, d’extraction, de transformation et de productions à forte valeur ajoutée. Un mémorandum sur les terres rares a ensuite été signé entre les ministères compétents et confirmé lors d’un suivi à Riyad le 24 août.
Avec le Japon, les autorités kazakhes indiquent que neuf accords conclus après la visite présidentielle de décembre 2025 couvrent minerais critiques, équipements et transfert technologique. Un séminaire organisé à Tokyo avec la JOGMEC a réuni environ trente entreprises. En République de Corée, des discussions avec le KIGAM ont porté en juin sur géologie, matières stratégiques et coopération scientifique. En juillet, Baiterek a aussi discuté avec China Minmetals de projets miniers, de transformation et de financement.
Analyse — Cette dispersion crée une concurrence entre partenaires et limite le risque d’une dépendance unique. Elle ne garantit toutefois ni l’accès aux technologies sensibles ni des conditions contractuelles favorables tant que les projets ne sont pas exécutés.
Le véritable enjeu : capter la transformation, pas seulement l’extraction
Le cœur de la stratégie est la volonté affichée de déplacer une partie de la valeur vers l’aval. Les autorités associent désormais la politique minière à la transformation locale, aux clusters industriels, aux compétences, à la recherche et aux standards internationaux.
Fait documenté — Le Dialogue C5+1 de juin a retenu le développement d’industries de transformation de haute technologie, la création de clusters, le transfert technologique et la formation. Le partenariat avec l’Union européenne prévoit des projets dans les matières raffinées, le recyclage et la modernisation des procédés. Le mémorandum avec les États-Unis est présenté comme devant soutenir des capacités de transformation au Kazakhstan. Les échanges avec l’Arabie saoudite et le Japon reprennent également cette logique.
Zone d’incertitude — Les communiqués ne permettent pas encore de mesurer la valeur qui restera effectivement au Kazakhstan. Ils détaillent rarement le contenu local, les droits de propriété intellectuelle, les prix, les avantages fiscaux, les obligations environnementales ou la part exacte de transformation avant exportation. La diplomatie est donc mieux documentée que ses futurs résultats industriels.
Ce que l’Afrique peut retenir sans copier le modèle kazakh
Pour l’Afrique, l’intérêt du cas kazakh n’est pas une recette à copier. Les structures géographiques, minières et financières diffèrent. La comparaison met néanmoins en lumière plusieurs leviers déjà cohérents avec les objectifs continentaux.
Fait établi — La Stratégie africaine des minerais verts adoptée en 2025 demande de dépasser l’exportation de matières brutes au profit de la valorisation locale, des chaînes de valeur régionales, de l’emploi et de l’industrialisation. En juillet 2026, un forum ministériel de la Banque africaine de développement a de nouveau placé transformation et valorisation au centre de l’agenda. L’Union africaine a par ailleurs appelé à une diplomatie africaine de haut niveau sur les minerais critiques.
Analyse — Quatre instruments ressortent du cas kazakh : améliorer la connaissance géologique publique avant de négocier ; mettre plusieurs partenaires en concurrence ; lier l’accès au minerai à la transformation locale, aux technologies et aux compétences ; traiter la logistique comme une composante de la souveraineté minière. Pour les États africains, la limite est tout aussi instructive : des mémorandums multiples n’ont de valeur que s’ils se convertissent en usines, laboratoires, emplois qualifiés, fournisseurs locaux et recettes publiques.
Des contrats, des volumes et des impacts encore à documenter
Plusieurs questions restent ouvertes.
Première zone d’incertitude : les chiffres publiés par Astana agrègent parfois ressources prospectives, gisements connus, production, produits transformés et réserves. Ces catégories ne sont pas interchangeables ; chaque projet doit être vérifié séparément.
Deuxième zone d’incertitude : les accords avec l’Union européenne, les États-Unis, l’Arabie saoudite, le Japon ou la Corée ne comportent pas tous des calendriers, des montants fermes et des obligations comparables. Certains sont des cadres politiques, d’autres ouvrent des négociations commerciales. Les additionner comme un portefeuille homogène serait trompeur.
Troisième zone d’incertitude : l’empreinte environnementale et sociale. Le traitement des terres rares et de plusieurs métaux stratégiques peut nécessiter des procédés chimiques, de l’énergie, de l’eau et une gestion exigeante des résidus. Les engagements de durabilité ne remplacent pas l’évaluation projet par projet.
Enfin, la capacité du Kazakhstan à éviter une nouvelle dépendance technologique reste à démontrer. La maîtrise du raffinage, des équipements, des données, des brevets et des débouchés importe autant que la possession du minerai.
Trois scénarios pour la place du Kazakhstan dans les chaînes critiques
Projection — Si les accords débouchent sur des capacités de raffinage, des laboratoires certifiés, de nouvelles infrastructures et un transfert réel de savoir-faire, le Kazakhstan pourrait renforcer sa position entre extraction et industrie de transformation et devenir un nœud de traitement entre plusieurs marchés.
Un deuxième scénario est celui d’une diversification surtout diplomatique : davantage de partenaires et d’options politiques, mais une transformation locale encore limitée.
Un troisième scénario, plus contraignant, verrait les rivalités géopolitiques, les coûts d’infrastructure, l’accès aux technologies de raffinage ou la volatilité des prix ralentir les projets. La concurrence entre blocs pourrait alors réduire la marge de manœuvre qu’elle était censée élargir.
Sources institutionnelles — Ministère des Affaires étrangères du Kazakhstan, communications des 4 février, 20 mai, 9 juin et 24 août 2026 ; ministère de l’Industrie et de la Construction du Kazakhstan, Dialogue C5+1 et programme géologique 2026 ; gouvernement du Kazakhstan, 10 juin et 1er septembre 2026 ; Conseil européen et Commission européenne, partenariat stratégique UE-Kazakhstan ; Agence internationale de l’énergie, Global Critical Minerals Outlook 2026 ; Union africaine, Africa’s Green Minerals Strategy ; Banque africaine de développement, Forum ministériel du 10 juillet 2026.