

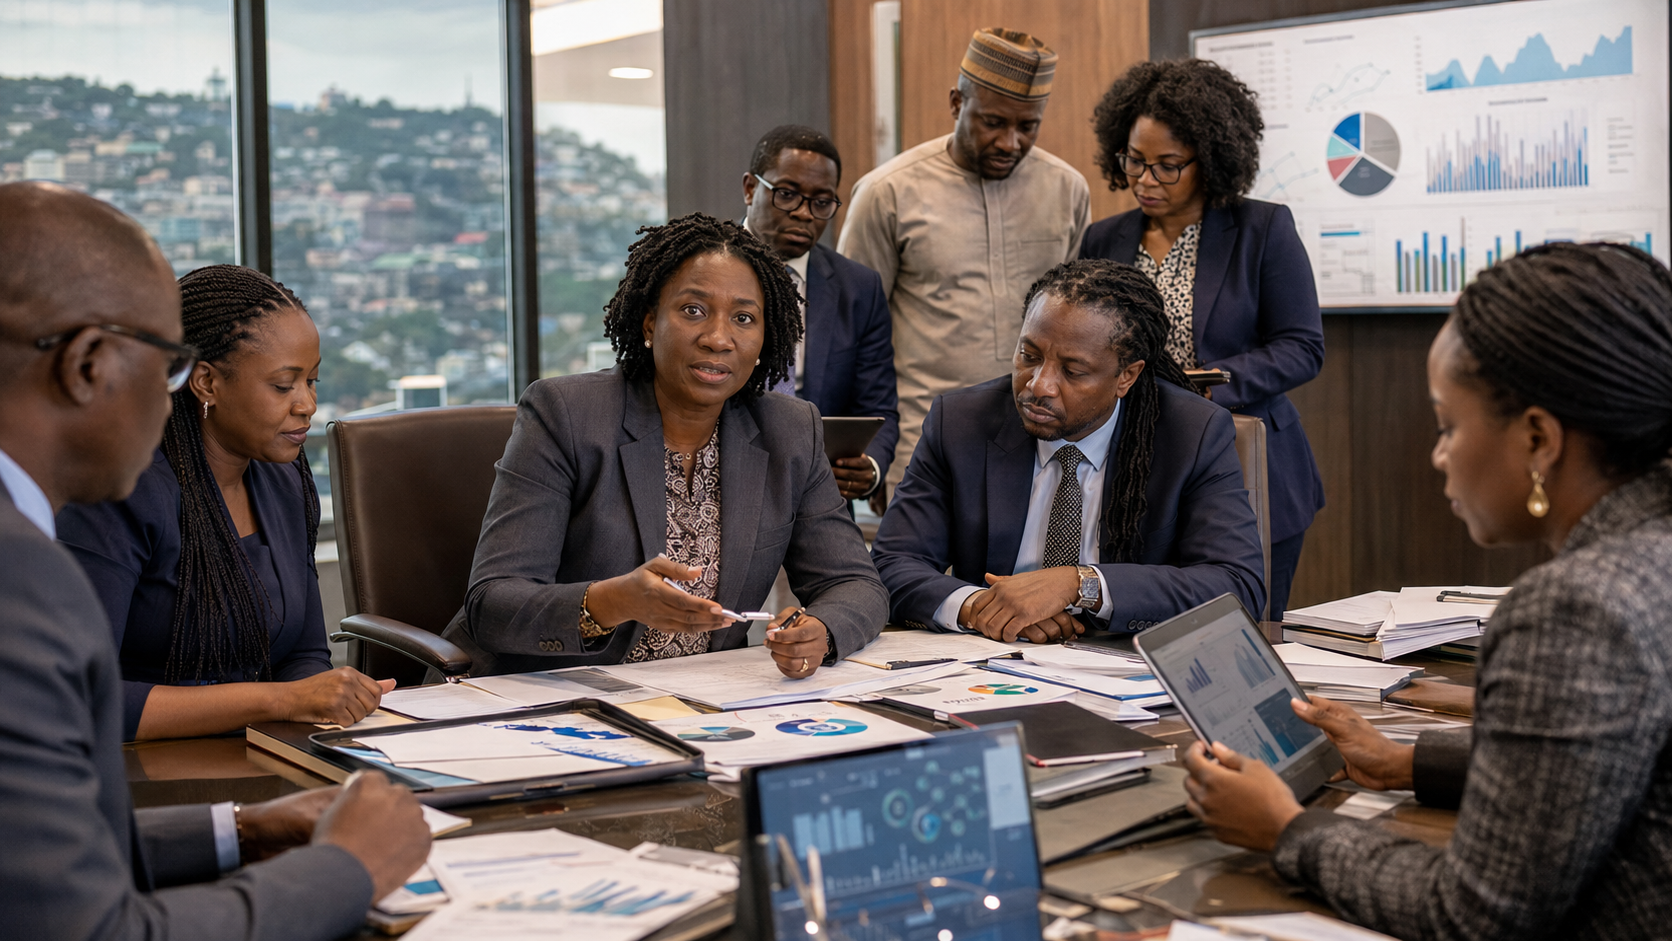
Freetown clôt la consultation, mais le nouveau cadre financier n’est pas encore la loi
La Sierra Leone a franchi en août 2026 une étape importante dans la révision de son cadre de gestion des finances publiques. Après une consultation élargie le 14 août à Freetown avec administrations, collectivités, entreprises publiques et société civile, le ministère des Finances a tenu le 21 août une consultation finale réunissant ministres, vice-ministres et représentants gouvernementaux. L’objectif était d’intégrer les dernières observations au projet appelé à refondre la loi de 2016.
Le mot « finalisation » du référentiel doit être lu avec précision. Ce qui est achevé au 29 août 2026 est la phase de consultation annoncée par le ministère, non le processus législatif. Les contributions doivent encore être examinées avant le passage du projet au Cabinet puis au Parlement. Aucune source institutionnelle consultée n’établit encore l’adoption parlementaire, la sanction présidentielle ou l’entrée en vigueur d’une nouvelle loi.
La loi de 2016 reste l’ossature d’un système budgétaire devenu plus complexe
La Public Financial Management Act de 2016 demeure le socle juridique de la gestion budgétaire sierra-léonaise. Elle répartit les responsabilités entre Parlement, Cabinet, ministère des Finances, Financial Secretary, Accountant-General, Auditor-General, Banque de Sierra Leone et autres acteurs publics. Elle encadre stratégie budgétaire, trésorerie, engagements, garanties, recettes extractives, comptabilité, audit et supervision des entités publiques et collectivités.
Le texte impose déjà des exigences de transparence. Son article 32 prévoit la possibilité d’une consultation du public sur la proposition budgétaire. Son article 86 impose aux responsables des entités publiques de transmettre leurs états financiers annuels à l’Auditor-General dans un délai défini après la clôture de l’exercice. Le dispositif de 2016 n’est donc pas un vide normatif ; la révision vise à adapter une architecture existante à dix années de pratiques, de nouveaux risques fiscaux et à la numérisation croissante des opérations publiques.
Le chantier est ancien. Le rapport de réforme des finances publiques pour 2024 documente une mission du département des finances publiques du FMI consacrée à la révision de la loi de 2016 et de son cadre connexe. En juin 2026, le FMI indiquait encore que les autorités rédigeaient un cadre PFM actualisé, dans un programme portant aussi sur les arriérés, les contrôles de dépenses, les entreprises publiques, l’investissement, les risques budgétaires et le reporting.
Deux consultations d’août ont resserré le projet avant son passage au Cabinet
La première étape récente clairement documentée s’est tenue le 14 août 2026 au Miatta Conference Centre à Freetown. Le Financial Secretary, Matthew Dingie, a présenté la révision comme une réponse aux transformations intervenues depuis 2016 dans la manière dont l’État collecte, gère et dépense les ressources publiques. Les échanges ont associé des responsables de ministères, des agences, des collectivités locales, des entreprises publiques et des acteurs non étatiques, afin de tester la clarté et l’applicabilité du futur texte.
Le 21 août, le ministère a organisé ce qu’il a présenté comme la consultation finale. Matthew Dingie a indiqué que la gestion des finances publiques devait répondre à de nouveaux défis économiques, institutionnels et technologiques. L’Acting Minister of Finance, Khadijah Alie, a insisté sur la planification budgétaire, les opérations de trésorerie, la supervision financière, la gestion des risques et la place croissante des systèmes numériques. Les observations formulées lors de la séance doivent être consignées et évaluées avant la finalisation du projet.
Les comptes rendus disponibles convergent également sur la séquence suivante : le texte révisé doit être soumis au Cabinet pour examen et approbation, puis présenté au Parlement. Cette chronologie interdit de confondre la fin de la consultation avec une promulgation. Au 29 août, il est donc établi que le travail préparatoire a franchi une étape politique majeure ; il n’est pas établi qu’une nouvelle loi ait remplacé la Public Financial Management Act de 2016.
Le test réel sera moins la modernité du texte que sa capacité à fermer les failles d’exécution
L’analyse d’investigation conduit à distinguer la qualité d’une loi de la discipline de son application. La Sierra Leone dispose déjà d’obligations de reporting, de règles sur les engagements et de mécanismes d’audit. Les difficultés récurrentes de trésorerie, d’arriérés ou de transmission d’informations montrent qu’un texte plus détaillé ne produira des effets que s’il est accompagné de systèmes opérationnels, de responsabilités identifiables et d’une capacité administrative suffisante.
Le programme conclu avec le FMI renforce cette lecture. Le troisième examen de l’accord de Facilité élargie de crédit, publié en 2026, relève des progrès sur les contrôles de dépenses, le système de gestion de trésorerie et les pipelines d’investissement, tout en maintenant des réformes sur les arriérés, la transparence et le reporting fiscal. La révision législative apparaît donc comme une pièce d’un ensemble plus vaste : elle doit rendre plus cohérents les contrôles juridiques, les systèmes numériques et les objectifs macro-budgétaires.
Un autre enjeu est la capacité à rendre visibles les risques qui se forment hors du budget central. Les entreprises publiques, les garanties, les partenariats, les investissements pluriannuels, les arriérés et les engagements conditionnels peuvent déplacer des charges vers le futur sans apparaître immédiatement dans le déficit annuel. Une loi modernisée peut améliorer leur suivi, mais seule la publication régulière de données comparables permettra aux citoyens, au Parlement et aux institutions de contrôle d’évaluer si le risque fiscal est réellement maîtrisé.
Pour l’Afrique, la souveraineté budgétaire passe par des règles que l’État peut lui-même faire respecter
La portée africaine du dossier dépasse la Sierra Leone. De nombreux États du continent cherchent à mobiliser davantage de ressources intérieures tout en finançant des infrastructures, des services sociaux et une transition numérique sous contrainte de dette. Dans ce contexte, la souveraineté budgétaire ne se réduit pas au droit de décider d’un budget : elle suppose de connaître les engagements pris au nom de l’État, de contrôler les paiements, de mesurer les risques et de rendre compte de l’usage des ressources publiques.
Un cadre PFM plus robuste peut réduire l’asymétrie entre administrations africaines et créanciers, bailleurs ou grands contractants. Lorsque les données sur arriérés, garanties, investissements et entreprises publiques sont consolidées et auditées, le gouvernement dispose d’une meilleure base pour négocier et hiérarchiser ses projets. Cette capacité est stratégique dans un environnement où le coût du financement demeure élevé pour de nombreux pays africains.
La dimension numérique mérite enfin une vigilance particulière. La modernisation des systèmes de trésorerie et de comptabilité peut améliorer la traçabilité, mais elle crée aussi des dépendances technologiques. La souveraineté financière exige donc des architectures auditables, une gouvernance des accès, une conservation maîtrisée des données, des plans de continuité et des compétences locales. Numériser une procédure sans maîtriser son infrastructure peut déplacer le risque au lieu de le réduire.
Le contenu final du projet et la force de ses mécanismes restent à établir
La première zone d’incertitude concerne le texte final. Les consultations ont porté sur un projet révisé, mais aucune version définitive officiellement promulguée n’a été retrouvée au 29 août 2026. Il n’est donc pas possible d’affirmer quelles propositions seront conservées, modifiées ou supprimées après l’examen des contributions, ni de présenter comme acquises des obligations qui n’existent encore que dans une version de travail.
La deuxième concerne le calendrier législatif. Les comptes rendus annoncent un passage par le Cabinet puis le Parlement, mais aucune date certaine d’adoption n’est établie. Le Parlement pourra amender le projet, demander des travaux complémentaires ou modifier son séquençage. Tant que ces étapes ne sont pas franchies, la loi de 2016 demeure la référence juridique applicable.
La troisième porte sur l’exécution future. Même après une éventuelle adoption, il faudra vérifier les règlements d’application, les responsabilités des institutions, la compatibilité avec les systèmes de trésorerie et de comptabilité, les ressources de l’Audit Service et les mécanismes de suivi parlementaire. L’absence de ces éléments empêcherait de conclure que la réforme législative produit déjà une amélioration mesurable de la discipline budgétaire.
Trois étapes permettront de savoir si la consultation devient une réforme effective
La première étape sera la publication ou la présentation officielle d’une version finalisée du projet. Elle permettra de comparer le nouveau dispositif avec la loi de 2016 et de mesurer les changements réels sur la préparation budgétaire, les engagements, les arriérés, l’audit, les risques fiscaux, les entreprises publiques et les systèmes numériques. Sans ce texte, les conclusions sur la portée juridique doivent rester prudentes.
La deuxième sera le traitement par le Cabinet et le Parlement. Si le projet est adopté avec des règles claires de responsabilité, de publication et de suivi, la Sierra Leone pourrait renforcer la crédibilité de son cadre budgétaire au moment où elle prépare le budget 2027 et poursuit ses réformes avec ses partenaires. Cette convergence pourrait améliorer l’information financière, sous réserve d’une mise en œuvre effective.
La troisième sera observable dans les résultats : respect des délais de reporting, réduction des arriérés, amélioration du suivi des engagements, meilleure publication des risques et réponses plus rapides aux recommandations d’audit. C’est à ce niveau que se jouera l’intérêt stratégique de la réforme. La finalisation de la consultation est un jalon documenté ; la transformation de ce jalon en discipline financière durable reste un scénario à démontrer par les faits.
Les sources institutionnelles qui encadrent la révision du cadre PFM
- Ministry of Finance, Sierra Leone — Public Financial Management Act, 2016, texte officiel et structure des responsabilités budgétaires, de trésorerie, de reporting et d’audit.
- Ministry of Finance, Sierra Leone — Public Financial Management Reform Progress Report 2024, section consacrée à la révision de la PFM Act 2016 et à l’assistance technique du FMI.
- International Monetary Fund — Sierra Leone, Third Review under the Extended Credit Facility Arrangement, Country Report 2026/168, juin 2026, volet Public Financial Management.
- Sierra Leone News Agency / Ministry of Finance Communications — compte rendu de la consultation finale sur la révision de la Public Financial Management Act, 21 août 2026.
- Ministry of Finance, Sierra Leone — Budget Call Circular et documents budgétaires récents appliquant les exigences de la Public Financial Management Act 2016.
- Audit Service Sierra Leone — cadre institutionnel de contrôle et de publication des audits des finances publiques.
- African Development Bank / Sierra Leone News Agency — mission 2026 sur l’appui budgétaire et les réformes de gouvernance financière.
- Government of Sierra Leone — Medium-Term National Development Plan 2024–2030, orientations relatives à la discipline budgétaire, la gouvernance et la transformation de l’administration.