

États-Unis > New York
Gouvernance publique / Finance internationale
Août 2026 : la négociation entre dans le dur du texte juridique
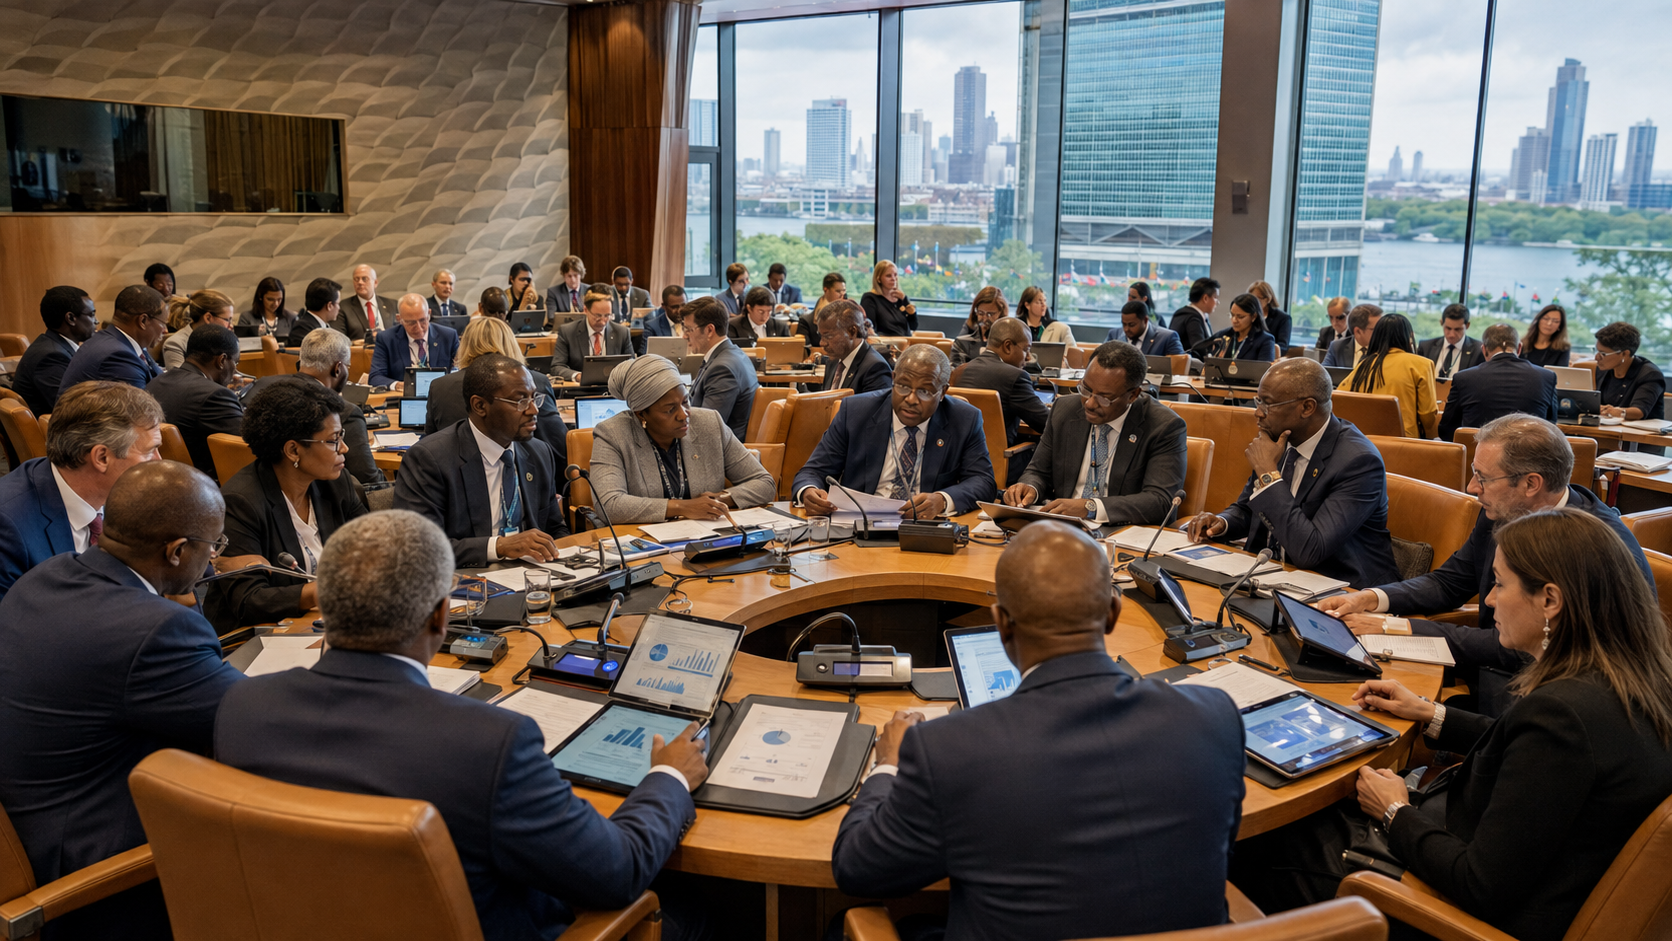
Du 3 au 13 août 2026, au siège des Nations unies à New York, les États membres ont franchi une étape décisive dans la négociation de la future Convention-cadre des Nations unies sur la coopération internationale en matière fiscale. La cinquième session du Comité intergouvernemental de négociation n’a plus seulement porté sur des principes généraux : les délégations ont commencé à discuter article par article des projets de texte de la convention et de ses deux premiers protocoles. Le premier traite de l’imposition des revenus tirés des services transfrontaliers dans une économie numérisée et mondialisée ; le second concerne la prévention et le règlement des différends fiscaux.
Le calendrier officiel prévoit neuf sessions substantielles entre 2025 et 2027. Après New York en août 2026, une sixième session doit se tenir à Nairobi du 30 novembre au 11 décembre 2026, puis trois sessions supplémentaires sont prévues en 2027 avant la transmission des textes à l’Assemblée générale. Il est donc établi qu’aucune convention fiscale mondiale n’a encore été adoptée. Ce qui existe en août 2026 est un processus de négociation avancé, désormais fondé sur des projets juridiques concrets mais toujours amendables.
Pour l’Afrique, l’enjeu central dépasse la création d’un nouvel espace multilatéral. Il porte sur la répartition même du pouvoir de taxer : quel État peut imposer les bénéfices d’une entreprise lorsque le siège, les actifs, les utilisateurs, les clients, les données et la génération des revenus sont répartis entre plusieurs juridictions ? Cette question est devenue le cœur politique de l’article consacré à l’allocation équitable des droits d’imposition.
Une initiative africaine devenue chantier normatif mondial
La trajectoire institutionnelle du dossier confirme le rôle moteur du continent africain. En 2022, le Nigeria, au nom du Groupe des États d’Afrique, a porté à la Deuxième Commission de l’Assemblée générale le projet qui a conduit à la résolution 77/244 sur une coopération fiscale internationale inclusive et efficace aux Nations unies. En décembre 2023, la résolution 78/230 a décidé la création d’un comité intergouvernemental chargé d’élaborer les termes de référence d’une convention-cadre. Elle a été adoptée par 111 voix contre 46, avec 10 abstentions.
Le 24 décembre 2024, l’Assemblée générale a adopté la résolution 79/235 et les termes de référence du processus par 119 voix contre 9, avec 43 abstentions. Le texte institue une négociation conduite par les États membres sur un pied formel d’égalité et demande notamment que la convention traite de l’allocation équitable des droits d’imposition, de l’imposition des entreprises multinationales, des personnes très fortunées, des pratiques fiscales dommageables, de la transparence et de la prévention des différends.
Cette origine africaine ne signifie pas que le résultat final appartiendra à l’Afrique. Le processus est universel et chaque disposition reste négociée. Mais elle établit un changement de cadre : des États qui contestaient depuis longtemps une gouvernance fiscale internationale élaborée principalement dans des enceintes où leur poids était limité disposent désormais d’un forum onusien pour inscrire leurs priorités dans une convention multilatérale.
L’article 5 concentre la bataille sur le droit de taxer la valeur
Les débats de la cinquième session montrent que l’article consacré à l’allocation équitable des droits d’imposition constitue l’un des nœuds de la négociation. Les interventions enregistrées par l’ONU font apparaître plusieurs facteurs envisagés pour apprécier la contribution économique réelle d’une juridiction : lieu de création de valeur, localisation des marchés, génération des revenus, présence des utilisateurs et origine ou localisation des données. La question de la présence physique est explicitement contestée parce que de nombreuses entreprises peuvent désormais tirer des revenus substantiels d’un marché sans y disposer d’un établissement permanent traditionnel.
La Zambie, s’exprimant au nom du Groupe africain, a estimé que le projet discuté en août restait trop faible. Le Groupe demande que les éléments ouvrant un droit d’imposition soient clairement identifiés et qu’ils ne soient pas réduits à la présence physique. Il souhaite également transformer des formulations d’exploration ou de coopération en engagements plus directement applicables, incluant des mesures nationales, des protocoles appropriés, la coordination contre la double imposition et la double non-imposition, ainsi que, lorsque nécessaire, la renégociation de conventions fiscales existantes.
L’Union africaine a soutenu cette ligne dans les débats officiels. Elle a présenté l’article comme une disposition centrale : pour elle, les juridictions où se trouvent les marchés, les consommateurs ou d’autres contributions économiques réelles ne devraient pas être privées de droits d’imposition au seul motif que l’entreprise étrangère n’y possède pas d’installation physique. L’African Tax Administration Forum a ajouté qu’un principe d’allocation équitable doit identifier des critères de rattachement, fournir des règles utilisables par les administrations et permettre leur mise en œuvre effective.
Le clivage n’oppose pas seulement le Nord et le Sud
L’analyse des débats interdit toutefois de réduire la négociation à un affrontement mécanique entre pays développés et pays en développement. Plusieurs délégations soutiennent un renforcement des droits des juridictions de marché tout en demandant des critères objectifs, des garde-fous contre les impositions multiples et davantage de sécurité juridique. L’Azerbaïdjan, par exemple, a soutenu une allocation tenant compte des réalités économiques contemporaines tout en appelant à éviter les chevauchements de droits fiscaux et la multiplication des différends.
À l’inverse, certaines économies fortement exportatrices de capitaux et de services restent prudentes face à une extension des droits de l’État de source. Le Royaume-Uni a déclaré que le projet allait, selon lui, trop loin par rapport au principe traditionnel selon lequel les bénéfices d’entreprise sont imposés là où l’activité et la création de valeur sont localisées. Cette divergence est substantielle : déplacer le critère de rattachement vers le marché, les utilisateurs ou les données peut transférer une partie du pouvoir fiscal depuis les États de résidence des groupes multinationaux vers les États où se trouvent les consommateurs et les revenus.
Le premier protocole sur les services transfrontaliers rend cette tension immédiatement opérationnelle. Les travaux préparatoires de l’ONU constatent que les règles anciennes, fondées sur la présence physique, peuvent produire des résultats inadaptés pour des services rendus à distance. Ils montrent aussi que de nombreux pays en développement privilégient des mécanismes de retenue à la source sur une base brute, jugés plus simples à administrer, tandis que d’autres États insistent sur une imposition nette et sur la limitation des risques de surimposition.
Pour l’Afrique, le véritable enjeu est la capacité à convertir le marché en recettes
L’enjeu stratégique africain tient à la structure économique du continent. Dans de nombreux secteurs, les économies africaines sont des marchés de consommation, des juridictions de source, des fournisseurs de données, de ressources ou de travail, alors que les sièges juridiques, les actifs incorporels et les centres de profit des groupes sont localisés ailleurs. Une convention qui reconnaîtrait davantage de droits aux juridictions de marché pourrait donc élargir l’espace fiscal de certains États africains, particulièrement dans les services numériques, les prestations professionnelles à distance et d’autres activités transfrontalières.
Ce bénéfice n’est cependant pas automatique. Un droit d’imposition inscrit dans une convention ne produit des recettes que si la législation nationale, les systèmes de retenue, l’accès à l’information, la capacité de contrôle et les procédures de règlement des différends permettent de l’exercer. Le Groupe africain insiste justement sur la simplicité administrative et sur le renforcement des capacités. Une règle juridiquement favorable mais techniquement inexploitable par une administration sous-dotée resterait une victoire normative incomplète.
Il existe aussi un enjeu de négociation bilatérale. Une partie du réseau mondial des conventions fiscales limite aujourd’hui la possibilité pour les États de source d’imposer certains bénéfices ou services. Si le texte final de l’ONU adopte des critères plus favorables aux juridictions de marché, sa relation avec les conventions existantes deviendra décisive. Les débats d’août sur la relation entre la future convention et les accords fiscaux actuels montrent que cette question n’est pas secondaire : sans mécanisme d’alignement ou de renégociation, certains nouveaux principes pourraient rester sans effet sur les traités déjà en vigueur.
Les droits du « Sud Global » restent une ambition, pas un acquis
Plusieurs zones d’incertitude empêchent de présenter la négociation comme une victoire fiscale déjà obtenue. Premièrement, le texte de l’article sur l’allocation des droits d’imposition n’est pas final. Les facteurs de rattachement, leur hiérarchie et la force obligatoire des engagements font encore l’objet de propositions concurrentes. Deuxièmement, les paramètres du protocole sur les services — champ couvert, seuils, taux, articulation entre imposition brute et nette, règles de source et prévention de la double imposition — restent en négociation.
Troisièmement, la relation entre la convention-cadre, les protocoles futurs et les milliers de conventions fiscales bilatérales existantes n’est pas définitivement arrêtée. Quatrièmement, aucune estimation institutionnelle publique ne permet encore d’affirmer combien de recettes supplémentaires les pays africains retireraient du dispositif final. Les gains dépendront du texte adopté, du nombre d’États qui le signeront et le ratifieront, des réserves éventuelles et de la capacité administrative de chaque pays.
Enfin, l’expression « droits de taxation du Sud Global » doit être comprise comme un angle d’analyse du référentiel, non comme une catégorie juridique utilisée par la convention. Le droit international négocié à l’ONU attribuera des droits et obligations aux États parties selon les dispositions adoptées, sans créer formellement un régime distinct réservé au Sud. Ce que les pays africains cherchent à obtenir est une redistribution plus équilibrée des droits d’imposition au sein d’un cadre universel.
Nairobi puis 2027 : trois scénarios pour l’issue de la négociation
La sixième session prévue à Nairobi du 30 novembre au 11 décembre 2026 constituera le prochain test. Un premier scénario serait celui d’un renforcement du texte : des critères de source et de marché plus explicites, des engagements contraignants et une articulation claire avec les traités existants offriraient aux États africains un levier juridique nouveau. Un deuxième scénario serait celui d’un compromis plus prudent, conservant l’idée d’une allocation équitable mais renvoyant une grande partie des mécanismes aux protocoles, à la Conférence des Parties ou à des négociations ultérieures.
Un troisième scénario serait une convention largement procédurale, forte sur la gouvernance et la coopération mais faible sur la redistribution concrète des droits d’imposition. Ce résultat créerait tout de même une enceinte universelle permanente, mais il laisserait intacte une part importante des asymétries dénoncées par les pays africains. À ce stade, aucune source ne permet de déterminer lequel de ces scénarios prévaudra.
L’acquis de 2026 est donc plus précis : l’Afrique a contribué à déplacer la fiscalité internationale vers une enceinte universelle et a placé la question des droits de l’État de source au centre du projet. La négociation d’août montre toutefois que transformer cette influence politique en règles fiscales exécutoires reste le principal combat. Le succès ne se mesurera pas au nombre de références à l’équité dans la convention, mais à la capacité réelle des administrations africaines à imposer une part plus juste de la valeur tirée de leurs économies.
Les documents publics qui permettent d’établir les faits
- Assemblée générale des Nations unies — Résolution 77/244, « Promotion d’une coopération internationale inclusive et efficace en matière fiscale à l’Organisation des Nations unies », 30 décembre 2022.
- Assemblée générale des Nations unies — Résolution 78/230, 22 décembre 2023, création du Comité intergouvernemental chargé d’élaborer les termes de référence.
- Assemblée générale des Nations unies — Résolution 79/235, 24 décembre 2024, adoption des termes de référence de la Convention-cadre des Nations unies sur la coopération internationale en matière fiscale.
- United Nations Financing for Sustainable Development Office — Calendrier et documentation du Comité intergouvernemental de négociation, sessions 2025-2027.
- United Nations Financing for Sustainable Development Office — A/AC.298/CRP.27, projet de document d’options sur l’imposition des services transfrontaliers, 21 janvier 2026.
- Nations unies — Transcriptions officielles de la cinquième session du Comité intergouvernemental de négociation, New York, 3-13 août 2026, notamment débats relatifs à l’allocation équitable des droits d’imposition et au protocole sur les services.
- UN Web TV — Cinquième session du Comité intergouvernemental de négociation sur la Convention-cadre des Nations unies sur la coopération internationale en matière fiscale, août 2026.