

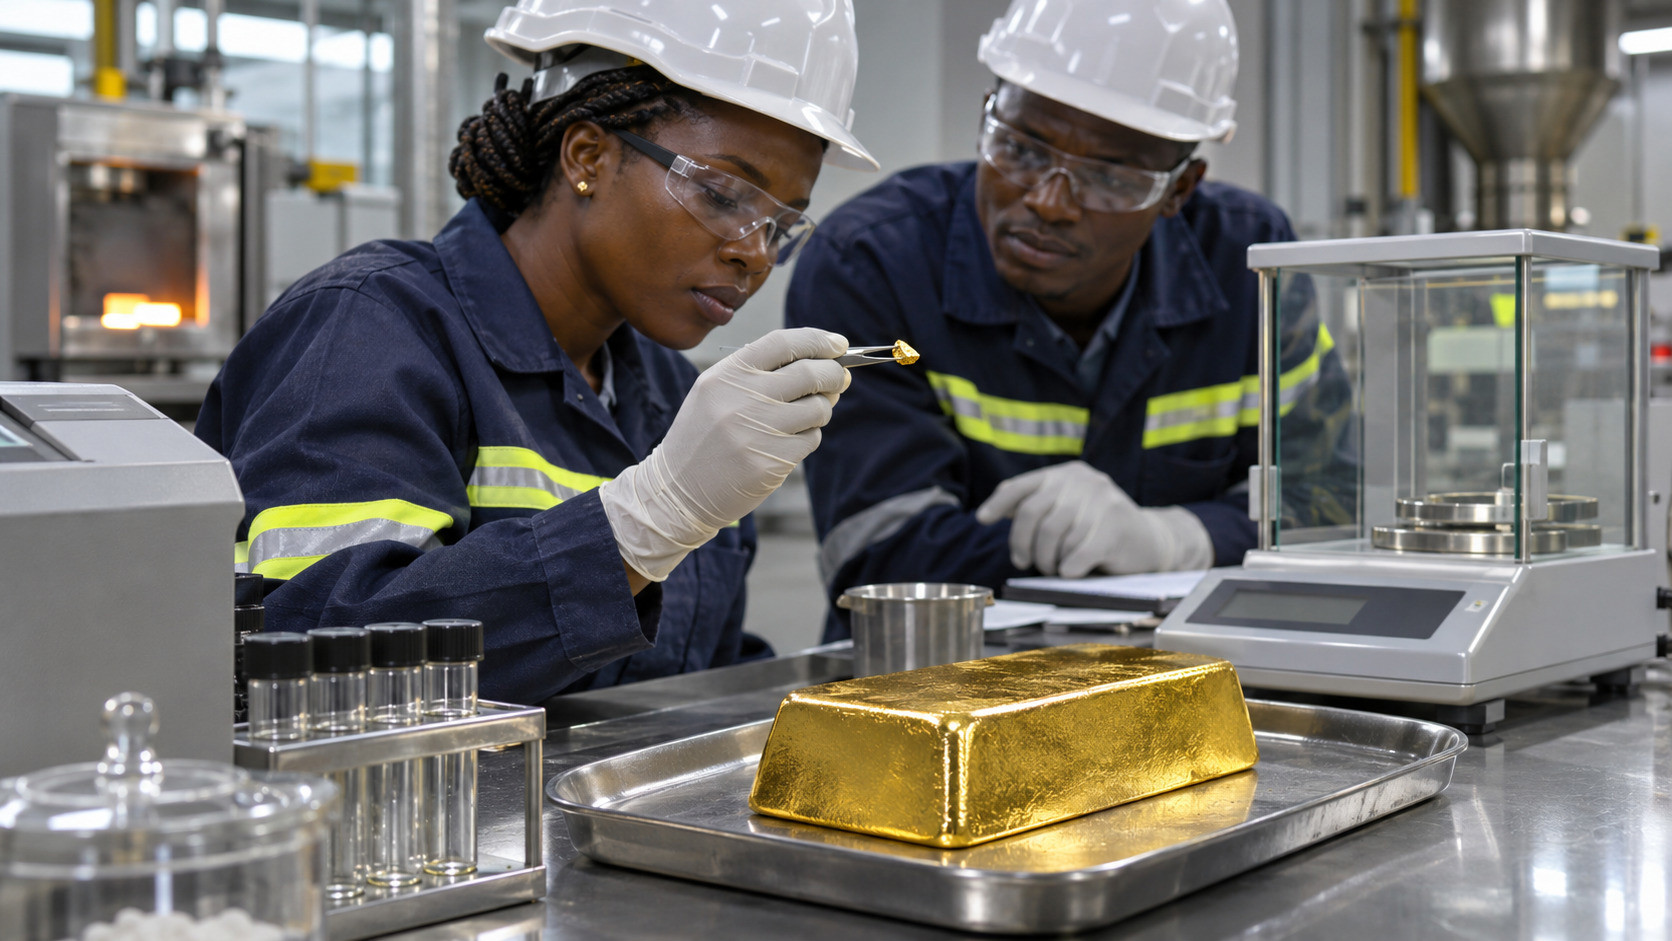
Inaugurée le 28 septembre 2026 à Ouagadougou, RAFFINOR-BF ajoute une capacité d’affinage à la chaîne aurifère burkinabè. L’investissement est documenté et les capacités annoncées sont importantes. Pour mesurer la valeur qui restera dans le pays, il faudra toutefois examiner les volumes effectivement traités, les contrats, les charges et les revenus distribués.
Une usine inaugurée et un bilan économique encore à construire
La première raffinerie nationale d’or du Burkina Faso a été inaugurée le 28 septembre 2026 par Ibrahim Traoré. Le ministère chargé des Mines décrit une installation de cinq hectares à Ouagadougou comprenant notamment une fonderie, un laboratoire, des espaces de stockage et une bijouterie. Le montant annoncé est d’environ 11 milliards de francs CFA, mobilisé principalement par l’État à travers la Société nationale des substances précieuses, avec des partenaires privés. Ce sont des caractéristiques du projet publiées par ses promoteurs institutionnels. [1][2]
La question posée par cette nouvelle étape industrielle ne peut recevoir une réponse à partir de la seule photographie d’un lingot. La valeur d’un métal raffiné comprend déjà celle de l’or livré à l’usine. Le gain associé à l’affinage correspond à des services, des marges et des compétences supplémentaires, dont il faut ensuite identifier les bénéficiaires et les coûts.
Le doré et l’or fin appartiennent à des étapes différentes
Le ministère présente RAFFINOR-BF comme un outil de transformation du doré en lingots d’or fin au titre annoncé de 99,99 %. Le doré est un produit intermédiaire contenant de l’or et d’autres métaux. Parler d’affinage local est donc plus précis que laisser entendre que toute la production minière quittait auparavant le pays sous forme de roche non traitée. L’installation intervient sur un maillon particulier de la chaîne, après des opérations réalisées en amont. [1]
La capacité théorique annoncée est de 164 tonnes par an dans une première phase, puis de 515 tonnes avec une extension. Ces chiffres décrivent un dimensionnement industriel et une perspective d’augmentation. Ils ne constituent ni un relevé de production annuelle, ni un volume de commandes signé, ni la preuve que tous les approvisionnements nécessaires sont disponibles. [1]
L’ITIE rapporte 60,77 tonnes d’or produit en 2024, avant l’inauguration, et distingue l’or fin produit de l’or brut exporté. [3] Comparer ce chiffre à la capacité de l’usine sans vérifier teneurs, stocks et définitions serait trompeur : une installation industrielle et une statistique minière n’utilisent pas nécessairement le même périmètre.
Les recettes de vente ne sont pas toutes une richesse nouvelle
Pour suivre la valeur créée, un premier compte doit isoler la rémunération de l’affinage. Si l’usine rend un service à un détenteur d’or, son revenu peut correspondre à des frais de traitement. Si elle achète le métal puis le revend, son chiffre d’affaires inclut le coût d’acquisition du métal. Les deux modèles produisent des comptes très différents. Les contrats accessibles ne permettent pas de déterminer ici la répartition exacte des opérations entre ces modèles.
Un deuxième compte doit retracer les charges : énergie, consommables, entretien, salaires, financement, assurances et contrôle de qualité. Les dépenses locales peuvent soutenir des entreprises et des emplois ; les équipements ou services importés peuvent entraîner des paiements extérieurs. Il serait prématuré de qualifier l’ensemble de ces charges de pertes ou de gains nationaux sans connaître leurs destinataires et la fonction économique de chaque dépense.
Un troisième compte concerne les prélèvements publics et les distributions aux propriétaires. Impôts, dividendes et remboursement d’un financement n’ont pas la même nature. Une participation publique peut donner des droits sur les résultats, mais les résultats eux-mêmes dépendent de l’exploitation. L’existence d’un actif détenu par une entreprise publique ne suffit donc pas à calculer une recette budgétaire disponible.
La maîtrise industrielle dépend aussi des approvisionnements
Une capacité installée ne crée pas automatiquement son marché. Pour fonctionner régulièrement, la raffinerie devra recevoir des matières dont le volume, la teneur, l’origine et les conditions commerciales sont maîtrisés. Le producteur choisit également un circuit en fonction du prix payé, du délai de règlement, de la fiabilité de l’analyse et des frais supportés. Ces paramètres permettent de comprendre ce qui peut attirer les flux vers une installation locale.
Le rapport ITIE relève des écarts entre production et exportation et examine leur rapprochement. [3] Ces écarts ne prouvent pas automatiquement une disparition d’or. Il faut employer les mêmes teneurs, périodes et unités pour suivre la matière. La traçabilité doit permettre d’expliquer chaque transformation entre l’achat, le traitement et la livraison.
Le laboratoire peut contribuer à une capacité nationale de contrôle, mais il faut connaître la manière dont ses résultats sont vérifiés et acceptés par les acheteurs. Une teneur annoncée ne vaut pas, à elle seule, accréditation sur un marché particulier. La LBMA décrit, pour son propre dispositif Good Delivery, des examens techniques, financiers et de diligence ainsi que des exigences d’approvisionnement responsable. Ce système constitue un cadre de marché précis, pas l’unique définition possible de la valeur d’un lingot. [4][5]
La souveraineté se mesure dans les compétences et les contrats
Le gouvernement présente la raffinerie comme un instrument de transformation locale et de maîtrise de la chaîne de valeur. Cette orientation peut être évaluée à partir d’éléments concrets : techniciens formés, fonctions de laboratoire réalisées dans le pays, maintenance maîtrisée, décisions commerciales prises localement et part des achats confiée à des fournisseurs burkinabè. Il s’agit d’indicateurs à documenter, non de résultats déjà quantifiés. [2]
Pour les acteurs artisanaux, l’enjeu est également celui de la relation d’achat. Une meilleure capacité d’analyse pourrait renforcer la confiance dans le prix proposé ; des conditions de paiement peu adaptées pourraient, à l’inverse, limiter l’intérêt du circuit. L’enquête doit donc regarder la place effective des producteurs dans les contrats et les procédures. La centralisation d’un outil ne renseigne pas, par elle-même, sur la répartition du pouvoir de négociation.
Le même raisonnement vaut pour les travailleurs et les contribuables. Les premiers peuvent bénéficier d’emplois qualifiés, à condition que les qualifications, les rémunérations et la sécurité soient documentées. Les seconds supportent une partie de l’investissement public et sont concernés par le rendement obtenu. L’analyse des bénéficiaires doit rester distincte de celle du chiffre d’affaires global de l’entreprise.
L’actionnariat et les comptes doivent être datés
Le rapport ITIE 2024 relève dans les comptes 2024 de la SONASP une participation de 100 % dans la Raffinerie Nationale, après rachat des titres de Marena Gold. Ce constat comptable daté ne remplace pas un registre des actionnaires actualisé en 2026. Il interdit cependant de présenter le partenariat privé initial comme nécessairement inchangé. [3]
La présence de partenaires privés mentionnée dans les communications de l’inauguration ne fournit pas une table complète du capital à cette date. Elle peut recouvrir plusieurs formes de participation au projet. Sans statuts actualisés, registre des actionnaires et conventions correspondantes, il serait incorrect de fixer une répartition actuelle des droits ou de reprendre automatiquement un pourcentage publié à une étape antérieure.
Le dossier accessible ne comprend pas encore un exercice complet d’exploitation postérieur à l’inauguration avec volumes certifiés, coûts unitaires, résultats et distributions. Il ne permet pas non plus d’attester une accréditation commerciale particulière de RAFFINOR-BF. Ces pièces manquantes limitent la réponse à la question du titre : l’outil existe et les objectifs sont connus, mais la valeur nette conservée n’est pas chiffrable de manière robuste.
Cette réserve ne signifie pas que l’investissement serait dépourvu d’intérêt. Elle évite de transformer un objectif industriel en rendement constaté. La prochaine étape documentaire devrait rapprocher les données physiques, les états financiers et les obligations contractuelles. Un bilan de communication ne peut remplacer cet ensemble, tandis qu’un document ancien ne peut être traité comme une photographie permanente de la société.
Le test décisif sera celui de la valeur nette conservée
Dans un scénario favorable, l’installation attire des volumes réguliers, maîtrise ses coûts et développe des capacités locales d’analyse, d’entretien et de commercialisation. La transformation peut alors créer des revenus supplémentaires et élargir les options du pays. Un fonctionnement intermittent, des approvisionnements coûteux ou une dépendance durable à des prestations extérieures limiteraient ces effets. Ces possibilités doivent être départagées par les résultats.
Un suivi public utile distinguerait l’or reçu, l’or fin livré, les pertes techniques contrôlées, la rémunération du service, les charges, les impôts et les distributions. Il préciserait également la part des compétences et des achats effectivement localisée au Burkina Faso. Ces catégories permettraient d’éviter le double comptage de la valeur du métal comme s’il s’agissait intégralement d’une création de richesse par l’usine.
RAFFINOR-BF ouvre ainsi une possibilité industrielle documentée. La réponse à la question de la valeur qui restera au Burkina Faso dépendra de son exploitation, de la gouvernance de ses revenus et de l’apprentissage technique qu’elle rendra possible. L’inauguration marque le début de cette vérification économique ; elle n’en fournit pas encore le résultat.
Les sources qui distinguent capacités et résultats
[1] Ministère burkinabè de l’Énergie, des Mines et des Carrières. Souveraineté minière : le Burkina Faso ouvre sa première raffinerie d’or. 29 septembre 2026. Descriptif officiel ; capacités expressément qualifiées de théoriques.
[2] Présidence du Faso, publication du Service d’information du gouvernement. Le Président du Faso inaugure la première raffinerie d’or du Burkina. 28 septembre 2026. Annonce du financement et objectifs politiques et industriels ; source du promoteur public.
[3] Initiative pour la transparence dans les industries extractives du Burkina Faso. Rapport ITIE 2024, participations de la SONASP pages 89 et 90 et statistiques de production. Décembre 2025. Données antérieures à l’inauguration ; unités et périmètres de production à distinguer.
[4] London Bullion Market Association. How to Apply for Good Delivery Accreditation. Page institutionnelle consultée le 3 novembre 2026. Critères du dispositif de marché ; aucune accréditation de RAFFINOR-BF n’en est déduite.
[5] London Bullion Market Association. Responsible Sourcing FAQs. Version consultée le 3 novembre 2026. Exigences propres à l’approvisionnement et aux audits du dispositif Good Delivery.