

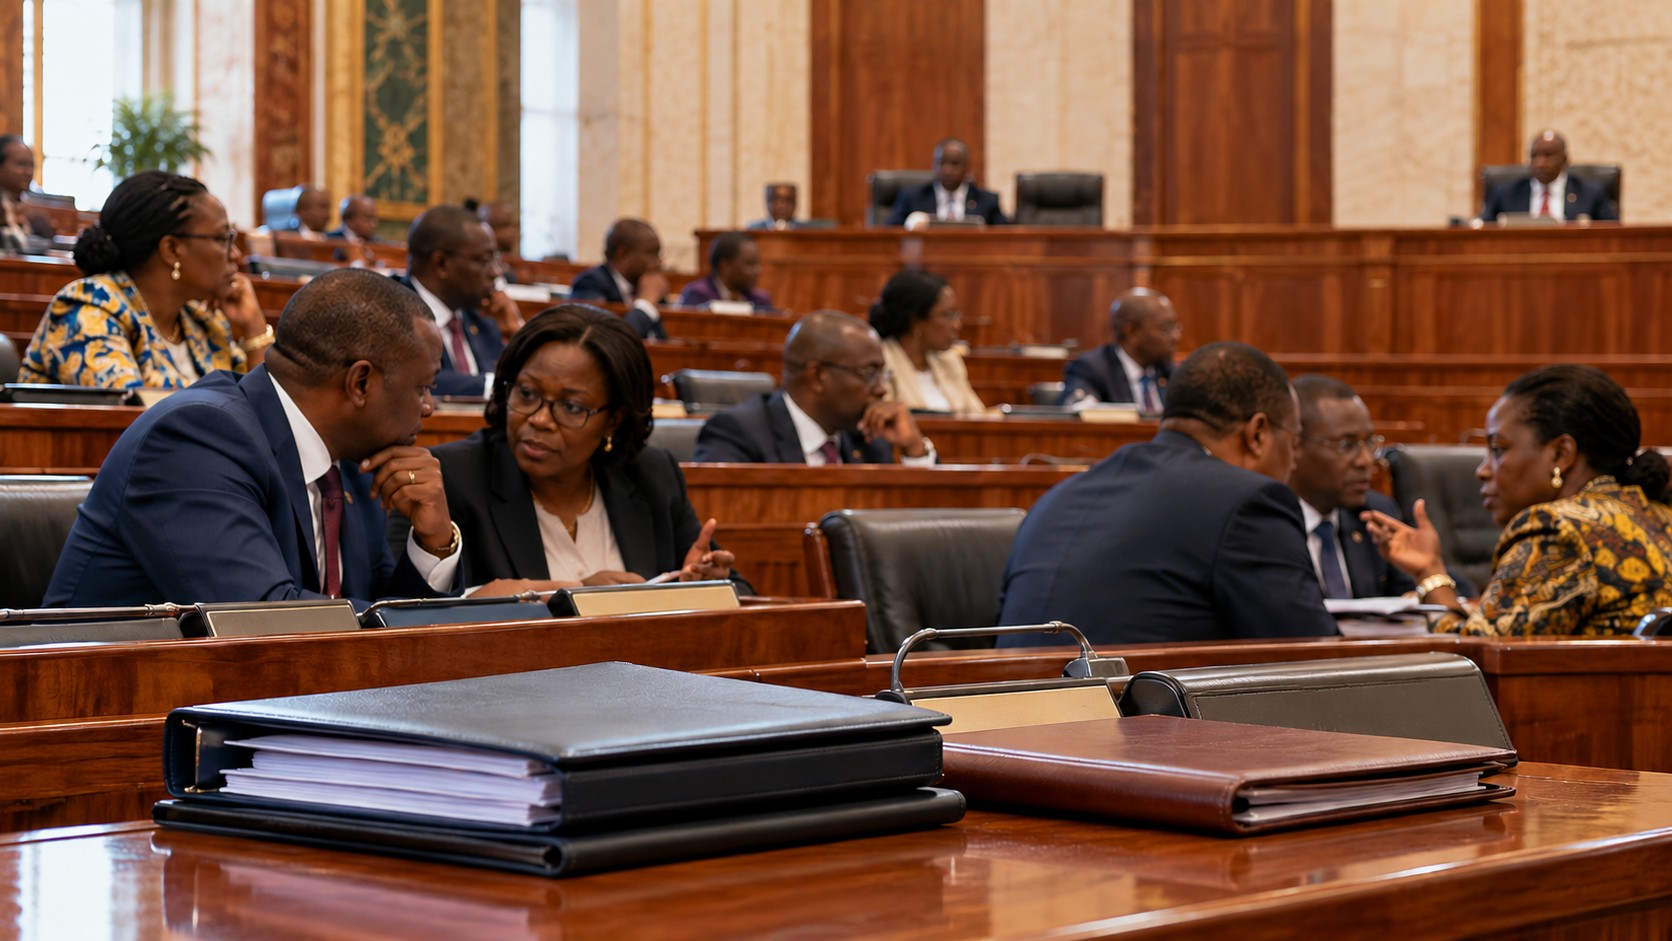
POLINT-009 — Illustration de synthèse : scène fictive et conceptuelle.
Un vote acquis, une procédure encore à poursuivre
Dans un compte rendu publié le 19 octobre 2026, le service de presse de la Chambre des députés annonce l’approbation du projet de budget de l’État pour 2027, à l’unanimité des deux groupes parlementaires. Le texte rapporte une séance tenue un vendredi et prévoit la transmission au Sénat pour une deuxième lecture. La date du 19 octobre est donc celle de la publication ; le document ne permet pas de confondre le vote des députés avec une promulgation. [1]
L’enjeu dépasse la procédure. Le budget organise la manière dont les ressources collectives doivent devenir des services, des investissements et des capacités productives. Dans une économie dépendante des hydrocarbures, il renseigne aussi sur les marges disponibles lorsque la production diminue. Pour apprécier cette décision, il faut distinguer le soutien parlementaire au projet, les prévisions financières et les dépenses qui seront réellement exécutées.
Trois exercices financiers réunis dans la même séquence
Le Premier ministre Manuel Osa Nsue a présenté le 24 septembre le projet pour 2027, avec la liquidation du budget de 2025 et un rapport sur le premier semestre de 2026. [2] Les travaux de la commission parlementaire ont ensuite porté sur ces différents documents. Le compte rendu du 25 septembre fait notamment état de questions sur l’exécution des crédits sociaux et la contribution des entreprises publiques aux recettes de l’État. [5]
Ces exercices ne décrivent pas la même réalité : la liquidation revient sur une année achevée, le rapport semestriel apporte une situation intermédiaire et le projet suivant autorise des dépenses futures sur la base de prévisions. Les rapprocher peut éclairer la crédibilité des choix. Les mélanger créerait, en revanche, de faux résultats pour 2027.
La Loi fondamentale publiée par le gouvernement prévoit le vote du budget par la Chambre des députés et le Sénat, notamment à son article 70 ; la promulgation relève du président. [3] Le compte rendu d’octobre établit l’étape accomplie à la Chambre. Pour décrire l’issue complète de la procédure, il faut disposer des actes suivants et du texte finalement promulgué, sans les déduire de l’unanimité du premier vote.
Les montants publiés restent ceux de la présentation de septembre
Le 24 septembre, l’exécutif a présenté un budget à l’équilibre de 1 119,725 milliards de francs CFA. Les dépenses annoncées comprennent 875,700 milliards de charges courantes et 244,025 milliards d’investissements. Les recettes pétrolières sont prévues à 813,163 milliards et les recettes non pétrolières à 306,563 milliards. Ces montants proviennent de la présentation gouvernementale ; les annexes adoptées en octobre ne sont pas reproduites dans le compte rendu du vote. [2]
Calculées à partir du total publié, les recettes pétrolières représentent environ 72,6 % et les investissements environ 21,8 %. Ces ratios décrivent la structure annoncée, pas l’exécution future. La part pétrolière montre que l’objectif de diversification coexiste encore avec une dépendance financière importante ; elle ne permet pas, à elle seule, de mesurer la diversification de l’emploi ou de la production.
L’équilibre présenté est une égalité prévisionnelle entre recettes et dépenses. Il ne garantit ni la disponibilité de trésorerie à chaque échéance ni la réalisation intégrale des programmes. Les rentrées effectives, les engagements antérieurs et le calendrier des paiements compteront également. Une autorisation budgétaire n’est donc pas une attestation de service rendu.
La diversification doit relier recettes, entreprises et emplois
Dans son Macro Poverty Outlook d’octobre 2026, la Banque mondiale décrit le recul de la production de champs d’hydrocarbures arrivés à maturité et une économie hors pétrole encore trop limitée pour compenser cette contraction. Elle prévoit un recul du PIB de 1,2 % en 2026 et de 0,7 % en 2027. Ces chiffres sont ses estimations et projections à cette date, non des résultats définitifs ni les hypothèses officielles du projet de budget. [4]
Le mécanisme budgétaire est double. Une baisse des recettes issues des hydrocarbures peut réduire la capacité de paiement de l’État. Développer les recettes non pétrolières peut élargir cette capacité, mais le résultat dépend de la création d’activité, du respect des obligations fiscales et de la qualité de l’administration. Une hausse des prélèvements ne constitue pas automatiquement une augmentation de la richesse produite.
L’investissement public doit également être regardé à travers son usage. Un équipement peut faciliter une activité économique s’il est accessible, entretenu et relié à des services fonctionnels. Sans ces conditions, la dépense initiale ne suffit pas à créer des emplois durables ou des recettes nouvelles. Cette analyse invite à examiner les projets et leur fonctionnement futur, plutôt qu’à traiter toute ligne d’investissement comme une transformation productive déjà acquise.
L’unanimité ne remplace pas l’examen des bénéficiaires
Le compte rendu du vote restitue des accents différents. Salvador Nguema Mangue, porte-parole de la Coalition démocratique, demande des résultats mesurables en matière de diversification et soulève des préoccupations sur certaines entreprises publiques. Federico Abaga Ondo, pour le PDGE, salue la gestion du gouvernement tout en appelant à la discipline budgétaire. Ces positions sont attribuées à leurs auteurs ; elles ne constituent pas une évaluation indépendante de l’exécution. [1]
L’autonomie économique du pays dépend notamment de ce que le budget permet aux habitants et aux entreprises de produire, d’apprendre et d’entreprendre. Les ménages, les fonctionnaires, les fournisseurs de l’État et les activités rurales ne bénéficient pas de la dépense par les mêmes canaux. Une réduction d’arriérés peut soulager une entreprise, une dépense de santé soutenir une famille, une infrastructure ouvrir un marché. Il faut examiner ces effets séparément.
La question du contrôle reste tout aussi importante. Les contribuables et les représentants des territoires doivent pouvoir rapprocher les crédits votés des marchés, des paiements et des services reçus. Un accord entre groupes parlementaires établit une décision institutionnelle ; il ne renseigne pas directement sur l’expérience des populations ni sur la répartition territoriale des bénéfices. Le suivi public du budget peut rendre ces écarts visibles et ouvrir un examen documenté des choix.
Des annexes nécessaires pour dépasser les annonces globales
Une discordance apparaît dans le compte rendu du 24 septembre : l’addition des recettes pétrolières et non pétrolières donne 1 119,726 milliards de francs CFA, soit un million de plus que le total annoncé. Cet écart de publication doit être relevé, sans lui attribuer une cause ni en faire la preuve d’une irrégularité. Les tableaux officiels permettraient de le résoudre. [2]
Le dossier consulté ne contient pas la version complète des annexes issue du vote, le détail de tous les amendements, les hypothèses de production et de prix des hydrocarbures ou le plan de trésorerie. Il ne permet donc pas de vérifier si les montants présentés en septembre ont été conservés à l’identique. Il ne donne pas non plus assez d’éléments pour quantifier ici les arbitrages sectoriels et territoriaux.
La limite porte également sur le contrôle de l’exécution. Les comptes rendus institutionnels restituent les demandes des députés et les réponses de l’exécutif, mais ne remplacent pas les pièces comptables et les rapports d’audit. Leur existence ne doit pas être confondue avec une certification complète. Aucune enquête auprès des ménages ou des fournisseurs n’a été réalisée pour cet article ; aucun témoignage n’est reconstitué pour combler cette absence.
Ce qui permettra de juger le budget au cours de 2027
Une fois la procédure législative achevée, le premier enjeu sera la lisibilité du texte applicable : montants définitifs, priorités sectorielles et règles d’exécution. La comparaison avec les documents de septembre devra tenir compte des modifications intervenues. Le suivi trimestriel des recettes et dépenses pourra ensuite révéler les écarts entre prévision, engagement et paiement.
Si les ressources attendues se réalisent et si les investissements améliorent les conditions de production, le budget pourrait soutenir une diversification plus tangible. Si les recettes diminuent davantage ou si les projets tardent, l’exécutif devra arbitrer entre des obligations concurrentes. Les conséquences dépendront alors de ce qui est protégé, différé ou réduit, et des personnes concernées. Ces possibilités sont des scénarios de suivi, pas une prévision certaine de l’exécution.
La Banque mondiale souligne pour sa part l’importance de préserver les dépenses favorables aux populations pauvres tout en renforçant la gestion des finances publiques. [4] Cette recommandation doit être appréciée à partir des priorités nationales et des résultats observés. Pour les habitants, les preuves décisives seront la disponibilité des services, la régularité des paiements et les possibilités économiques créées. Pour le Parlement, elles seront aussi la capacité à obtenir des explications vérifiables sur les écarts constatés.
Les documents de procédure et leurs limites probatoires
Les publications de la Chambre, diffusées par l’Office d’information et de presse de Guinée équatoriale, établissent la présentation et le vote rapporté. La Loi fondamentale éclaire les compétences des institutions. Le document d’octobre 2026 de la Banque mondiale fournit un contexte et des projections, dont les hypothèses ne sont pas assimilées à celles du gouvernement. Les conversions en milliards et les ratios sont calculés à partir des chiffres publiés. Vérification arrêtée au 28 octobre 2026.